

Akuntansi Lindung Nilai (Hedge Accounting): Pengertian, Jenis, Syarat, dan Contoh Penerapannya
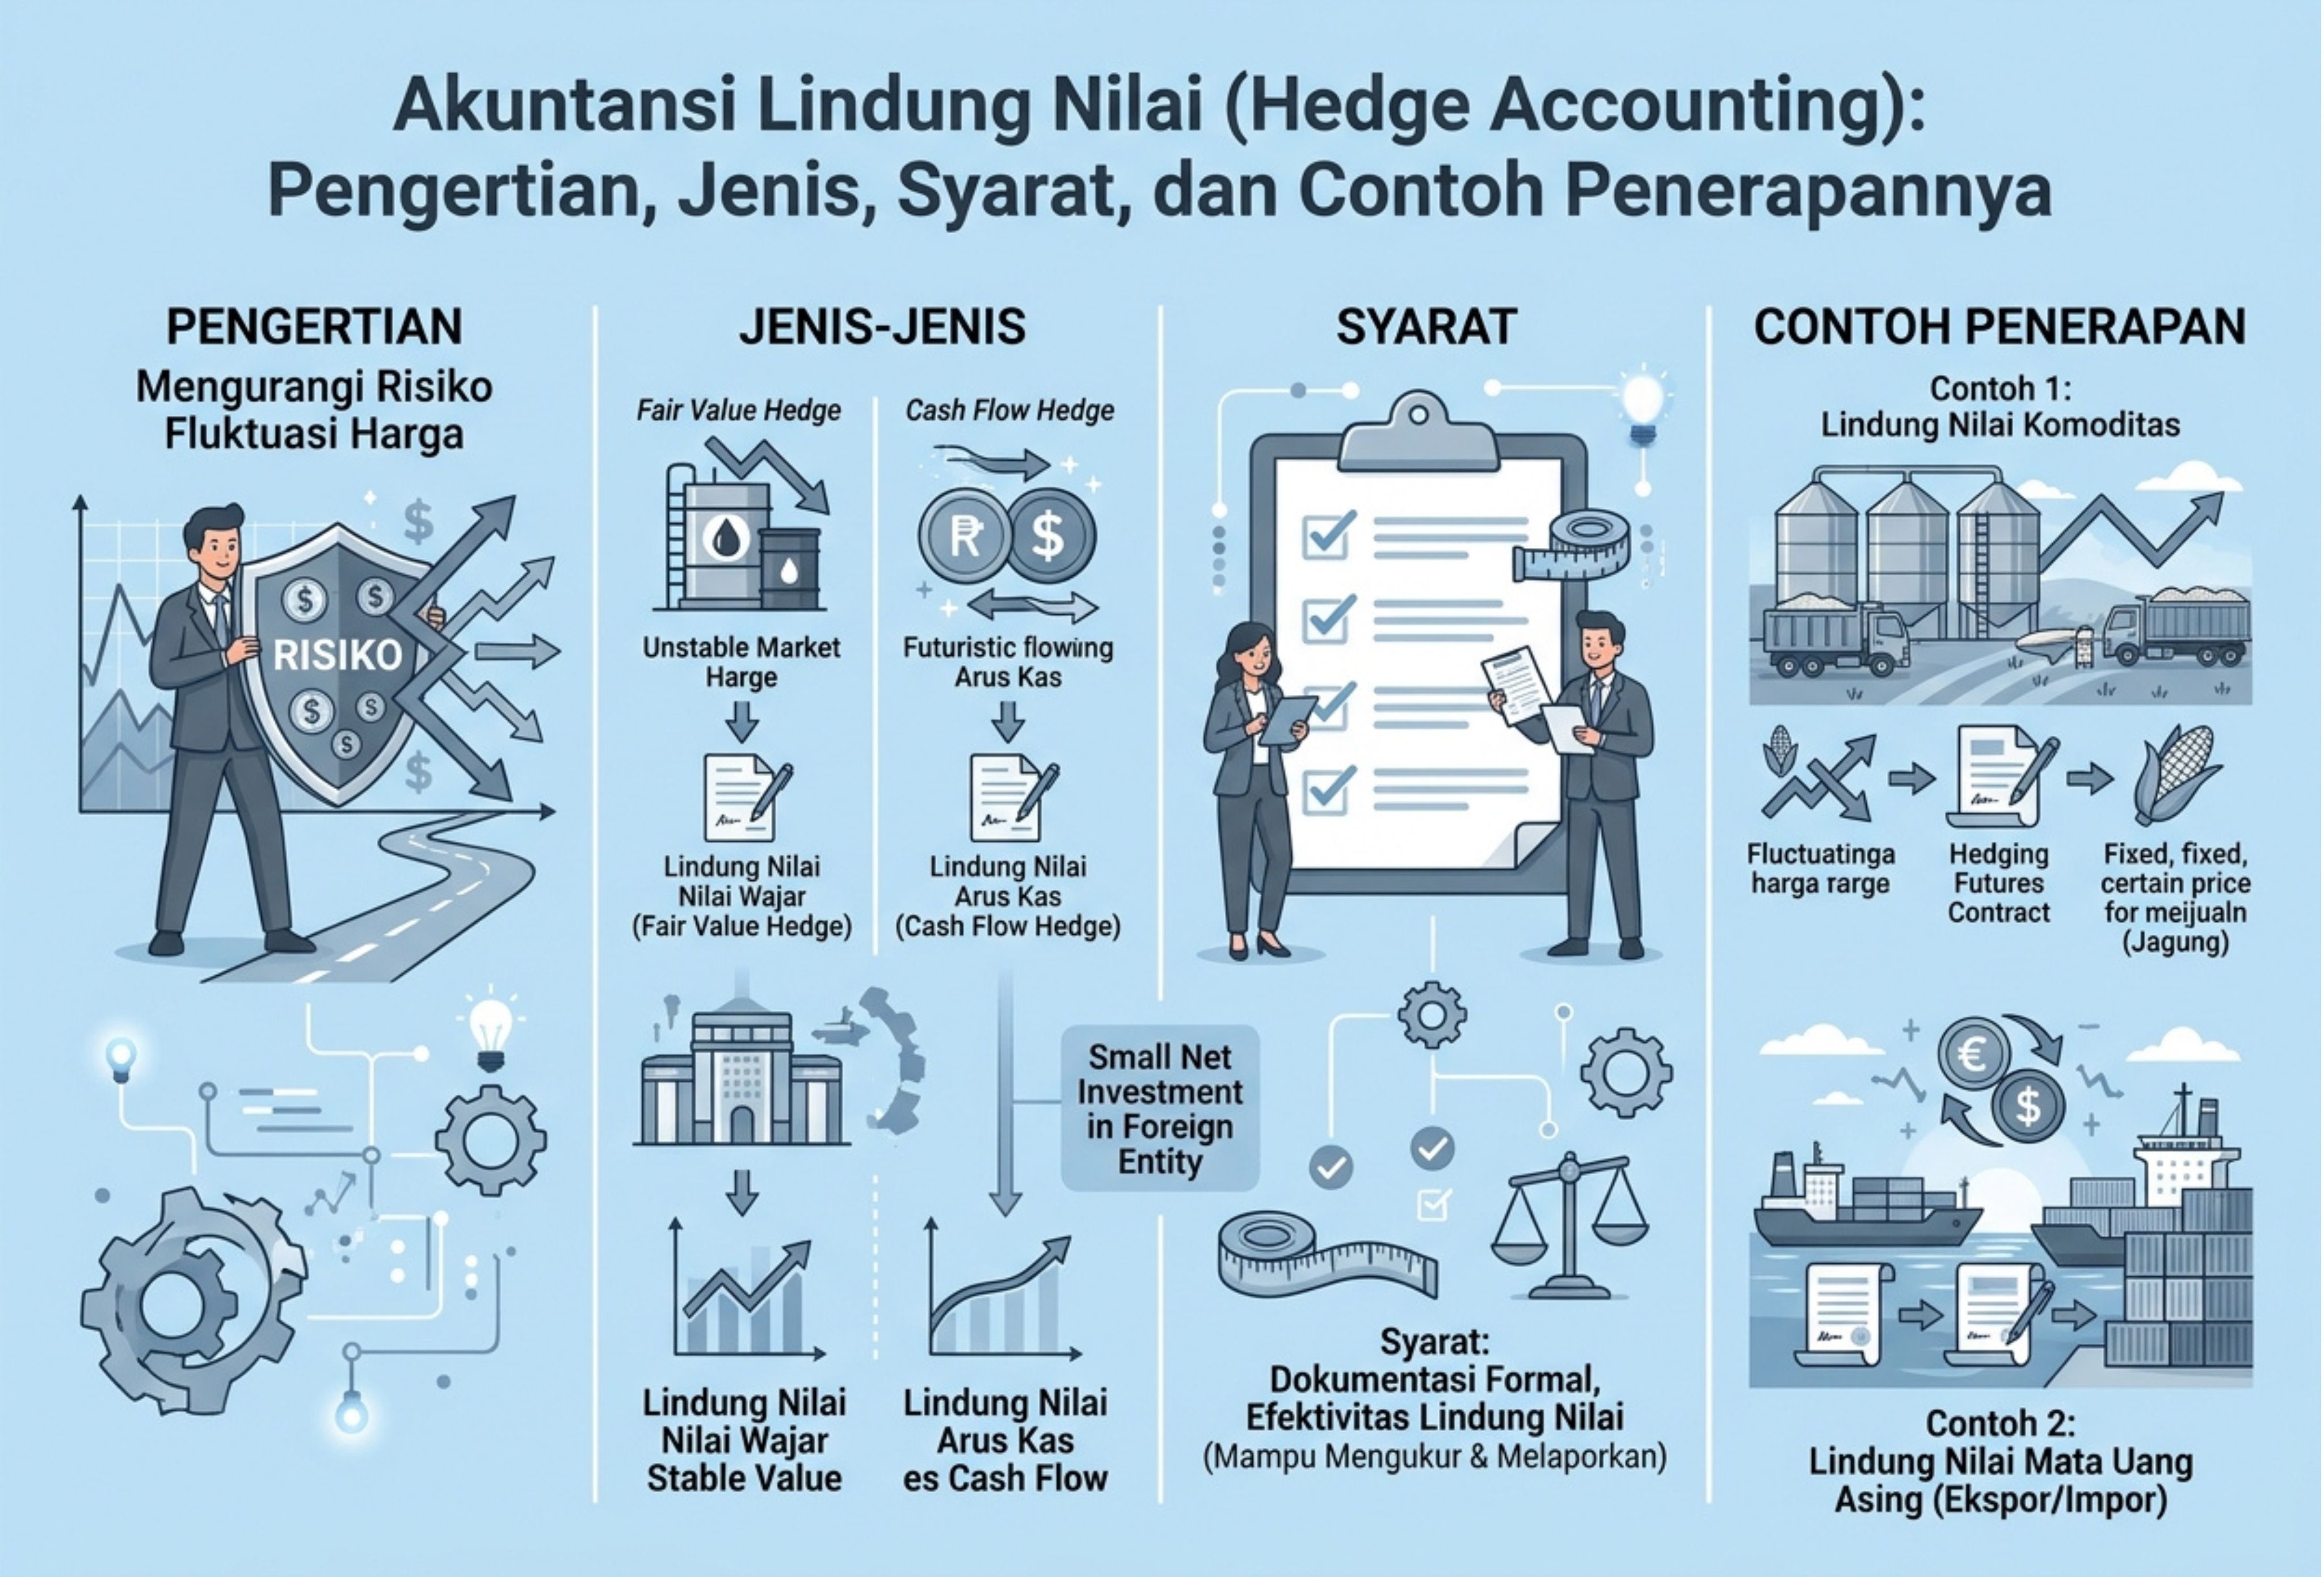
Dalam dunia bisnis, perubahan nilai tukar mata uang, suku bunga, dan harga komoditas dapat memengaruhi biaya operasional, arus kas, hingga keuntungan perusahaan. Untuk mengantisipasi risiko tersebut, perusahaan dapat menggunakan strategi lindung nilai atau hedging. Namun, agar dampak strategi tersebut tercermin secara tepat dalam laporan keuangan, perusahaan perlu memahami penerapan akuntansi lindung nilai (hedge accounting).
Akuntansi lindung nilai adalah perlakuan akuntansi yang bertujuan menyelaraskan pengakuan keuntungan atau kerugian instrumen lindung nilai dengan dampak perubahan risiko pada item yang dilindungi. Berdasarkan IFRS 9 dan standar akuntansi Indonesia yang relevan, PSAK 109 tentang Instrumen Keuangan, penerapan metode ini harus memenuhi persyaratan tertentu, termasuk dokumentasi formal dan kriteria efektivitas hubungan lindung nilai.
Melalui penerapan yang tepat, perusahaan dapat menyajikan dampak strategi manajemen risiko secara lebih representatif, sehingga pengguna laporan keuangan dapat memahami hubungan antara transaksi lindung nilai dan risiko yang ingin dikendalikan.
Pengertian Akuntansi Lindung Nilai (Hedge Accounting)
Hedge accounting merupakan perlakuan akuntansi khusus yang memungkinkan perusahaan mencatat perubahan nilai instrumen lindung nilai dan item yang dilindungi sesuai dengan ketentuan untuk jenis hubungan lindung nilai yang ditetapkan.
Dalam pencatatan derivatif biasa, perubahan nilai wajar instrumen derivatif yang diukur melalui laba rugi pada umumnya langsung memengaruhi hasil keuangan periode berjalan. Sementara itu, dampak perubahan nilai pada item yang dilindungi mungkin baru diakui pada periode berbeda atau melalui pos laporan keuangan yang berbeda. Ketidaksesuaian ini dapat menimbulkan volatilitas laba yang tidak sepenuhnya menggambarkan strategi manajemen risiko perusahaan.
Penerapan hedge accounting membantu mengurangi ketidaksesuaian waktu pengakuan tersebut. Perlakuan akuntansinya bergantung pada jenis lindung nilai, sifat item yang dilindungi, serta bagian keuntungan atau kerugian yang efektif dan tidak efektif. Oleh karena itu, metode ini tidak berarti seluruh keuntungan dan kerugian dapat ditunda pengakuannya atau dihapuskan dari laporan laba rugi.
Sebagai contoh, perusahaan Indonesia yang akan membayar pembelian barang dalam dolar AS tiga bulan mendatang dapat menggunakan kontrak forward untuk mengunci nilai tukar. Jika dolar AS menguat, biaya pembelian dalam rupiah berpotensi meningkat. Kontrak tersebut dapat membantu mengimbangi dampak perubahan kurs, sedangkan hedge accounting mengatur bagaimana dampak lindung nilai itu dicatat dalam laporan keuangan.
Tujuan Penerapan Akuntansi Lindung Nilai
Ada beberapa alasan mengapa perusahaan menerapkan akuntansi lindung nilai sebagai bagian dari sistem pelaporan keuangannya.
1. Menyelaraskan Laporan Keuangan dengan Manajemen Risiko
Perusahaan melakukan lindung nilai untuk mengendalikan eksposur terhadap risiko pasar, bukan semata-mata untuk memperoleh keuntungan dari transaksi derivatif. Perlakuan akuntansi yang sesuai membantu laporan keuangan menunjukkan hubungan antara instrumen yang digunakan dan risiko yang dikelola.
2. Mengurangi Ketidaksesuaian Pengakuan Akuntansi
Keuntungan kontrak derivatif dan kerugian pada transaksi yang dilindungi dapat muncul pada waktu berbeda jika dicatat berdasarkan perlakuan normal. Akuntansi lindung nilai membantu menyelaraskan pengakuan keduanya sesuai dengan ketentuan standar yang berlaku.
3. Meningkatkan Kualitas Informasi Keuangan
Informasi mengenai instrumen lindung nilai, risiko yang dikelola, dan dampaknya terhadap laporan keuangan membantu investor, kreditor, auditor, serta manajemen memahami strategi perusahaan.
4. Mendukung Evaluasi Keputusan Bisnis
Dengan pencatatan yang tepat, manajemen dapat mengevaluasi apakah strategi lindung nilai membantu mengendalikan risiko yang ditargetkan dan apakah masih terdapat selisih antara perubahan nilai instrumen lindung nilai dan item yang dilindungi.
Tujuan tersebut sejalan dengan IFRS 9 yang menekankan penyajian pengaruh aktivitas manajemen risiko dalam laporan keuangan.
Komponen Utama dalam Hedge Accounting
Penerapan akuntansi lindung nilai melibatkan tiga komponen utama yang perlu diidentifikasi sejak awal.
1. Hedging Instrument
Hedging instrument adalah instrumen yang digunakan perusahaan untuk mengelola risiko tertentu. Instrumen ini dapat berupa kontrak derivatif, seperti:
- Forward contract, yaitu kontrak untuk membeli atau menjual aset pada harga yang disepakati untuk tanggal mendatang.
- Futures, yaitu kontrak berjangka yang umumnya diperdagangkan melalui bursa.
- Option, yaitu kontrak yang memberikan hak untuk membeli atau menjual aset sesuai persyaratan tertentu.
- Interest rate swap, yaitu kontrak pertukaran arus kas berdasarkan ketentuan suku bunga yang disepakati.
Dalam kondisi tertentu, instrumen keuangan nonderivatif juga dapat ditetapkan sebagai instrumen lindung nilai sesuai dengan persyaratan IFRS 9. Namun, tidak semua instrumen keuangan otomatis memenuhi syarat.
2. Hedged Item
Hedged item adalah aset, liabilitas, komitmen, transaksi prakiraan, atau eksposur lain yang ditetapkan untuk dilindungi dari risiko tertentu.
Contohnya meliputi utang berbunga variabel yang terpapar perubahan suku bunga, piutang dalam mata uang asing, pembelian bahan baku yang diperkirakan terjadi, dan investasi neto pada operasi luar negeri.
Transaksi prakiraan harus memenuhi kriteria, termasuk memiliki probabilitas kejadian yang tinggi apabila ditetapkan sebagai item yang dilindungi dalam hubungan lindung nilai arus kas.
3. Hedge Ratio
Hedge ratio merupakan perbandingan antara jumlah item yang dilindungi dan jumlah instrumen lindung nilai yang digunakan untuk mengelola risiko tersebut.
Rasio ini harus mencerminkan kuantitas yang benar-benar digunakan dalam aktivitas manajemen risiko. Perusahaan tidak boleh menetapkan rasio secara sengaja untuk menciptakan ketidakseimbangan yang menghasilkan perlakuan akuntansi tidak sesuai dengan tujuan lindung nilai.
Ketiga komponen tersebut perlu diidentifikasi dan didokumentasikan agar hubungan lindung nilai dapat dievaluasi berdasarkan persyaratan standar akuntansi.
Jenis-Jenis Akuntansi Lindung Nilai
IFRS 9 membedakan tiga jenis hubungan lindung nilai formal. Perbedaan utamanya terletak pada jenis risiko yang dilindungi dan cara keuntungan atau kerugian dicatat.
1. Fair Value Hedge atau Lindung Nilai Nilai Wajar
Fair value hedge digunakan untuk melindungi perusahaan dari perubahan nilai wajar aset, liabilitas, atau komitmen pasti yang belum diakui, sepanjang perubahan tersebut berkaitan dengan risiko tertentu yang dapat memengaruhi laba rugi.
Sebagai contoh, perusahaan memiliki instrumen utang dengan suku bunga tetap dan menggunakan interest rate swap untuk mengelola risiko perubahan nilai wajarnya akibat pergerakan suku bunga pasar.
Dalam hubungan lindung nilai nilai wajar yang memenuhi syarat, keuntungan atau kerugian instrumen lindung nilai diakui dalam laba rugi. Pada saat yang sama, nilai tercatat item yang dilindungi disesuaikan untuk perubahan yang berasal dari risiko yang ditetapkan, dan penyesuaian tersebut juga diakui dalam laba rugi sesuai ketentuan yang berlaku.
Dengan demikian, dampak kedua sisi hubungan lindung nilai disajikan pada periode yang sama, meskipun selisih akibat ketidakefektifan lindung nilai tetap dapat memengaruhi hasil keuangan.
2. Cash Flow Hedge atau Lindung Nilai Arus Kas
Cash flow hedge digunakan untuk mengelola risiko perubahan arus kas masa depan yang berasal dari risiko tertentu. Risiko tersebut dapat timbul dari perubahan kurs mata uang, suku bunga, atau harga komoditas.
Contohnya adalah perusahaan yang memiliki pinjaman berbunga variabel dan ingin mengurangi ketidakpastian pembayaran bunga pada periode berikutnya. Perusahaan dapat menggunakan interest rate swap untuk mengelola perubahan pembayaran tersebut.
Dalam cash flow hedge, bagian keuntungan atau kerugian instrumen lindung nilai yang efektif diakui terlebih dahulu dalam penghasilan komprehensif lain (other comprehensive income atau OCI), kemudian ditampung dalam cadangan lindung nilai arus kas di ekuitas.
Perlakuan selanjutnya bergantung pada transaksi yang dilindungi. Jika lindung nilai menghasilkan transaksi yang memengaruhi laba rugi pada periode berikutnya, jumlah terkait direklasifikasi sesuai ketentuan. Namun, jika transaksi prakiraan menghasilkan pengakuan aset atau liabilitas nonkeuangan, seperti persediaan atau mesin, saldo cadangan yang memenuhi syarat umumnya dimasukkan langsung ke dalam biaya perolehan awal aset atau liabilitas tersebut melalui penyesuaian basis (basis adjustment).
Mekanisme ini membantu menyelaraskan dampak lindung nilai dengan pengakuan transaksi yang dilindungi.
3. Hedge of a Net Investment in a Foreign Operation atau Lindung Nilai Investasi Neto
Jenis ini digunakan untuk mengelola risiko nilai tukar atas investasi neto perusahaan dalam operasi luar negeri, misalnya anak perusahaan yang menggunakan mata uang fungsional berbeda dengan perusahaan induk.
Sebagai contoh, perusahaan induk di Indonesia memiliki anak perusahaan di Jepang. Perubahan kurs yen terhadap rupiah dapat memengaruhi nilai investasi neto ketika laporan keuangan anak perusahaan dijabarkan ke mata uang penyajian perusahaan induk.
Perusahaan dapat menggunakan instrumen keuangan yang memenuhi syarat untuk mengimbangi risiko tersebut. Bagian keuntungan atau kerugian instrumen lindung nilai yang efektif diakui dalam OCI dan diperlakukan sesuai ketentuan penjabaran laporan keuangan operasi luar negeri. Ketika investasi tersebut dilepas, jumlah yang terakumulasi diperlakukan sesuai ketentuan reklasifikasi yang berlaku.
Dengan pendekatan ini, dampak perubahan kurs atas investasi luar negeri dapat disajikan bersama dengan dampak lindung nilai yang berkaitan dengannya.
Syarat Penerapan Hedge Accounting
Tidak semua transaksi lindung nilai secara ekonomi memenuhi syarat untuk menggunakan perlakuan akuntansi lindung nilai. IFRS 9 menetapkan sejumlah kriteria yang harus dipenuhi sejak hubungan tersebut ditetapkan.
1. Dokumentasi Formal Sejak Awal
Perusahaan harus menetapkan dan mendokumentasikan hubungan lindung nilai pada awal penerapannya. Dokumentasi tersebut sekurang-kurangnya menjelaskan instrumen lindung nilai, item yang dilindungi, sifat risiko yang dikelola, tujuan dan strategi manajemen risiko, serta metode untuk menilai efektivitas hubungan tersebut.
Dokumentasi juga harus menjelaskan penentuan hedge ratio dan sumber potensial ketidakefektifan lindung nilai. Tanpa penetapan formal yang memadai, perusahaan tidak dapat menganggap transaksi yang hanya dimaksudkan sebagai lindung nilai otomatis memenuhi syarat hedge accounting.
2. Terdapat Hubungan Ekonomi
Instrumen lindung nilai dan item yang dilindungi harus memiliki hubungan ekonomi yang masuk akal. Perubahan nilai atau arus kas keduanya harus memiliki keterkaitan yang sesuai dengan risiko yang ditetapkan.
Sebagai contoh, kontrak forward dolar AS dapat digunakan untuk melindungi pembayaran impor dalam dolar AS. Sebaliknya, penggunaan instrumen yang pergerakan nilainya tidak berkaitan dengan risiko pembayaran tersebut dapat membuat hubungan lindung nilai tidak memenuhi kriteria.
3. Risiko Kredit Tidak Mendominasi
Perubahan nilai yang berasal dari hubungan ekonomi harus menjadi dasar utama perubahan nilai yang relevan, bukan didominasi oleh pengaruh risiko kredit.
Misalnya, keuntungan atau kerugian kontrak derivatif yang semestinya mencerminkan perubahan kurs justru lebih banyak dipengaruhi oleh memburuknya kualitas kredit pihak lawan. Kondisi ini perlu dievaluasi karena dapat mengganggu hubungan ekonomi yang mendasari lindung nilai.
4. Hedge Ratio Sesuai dengan Praktik Manajemen Risiko
Rasio lindung nilai yang digunakan dalam pencatatan harus mencerminkan jumlah instrumen dan item yang benar-benar digunakan perusahaan untuk mengelola risiko. Rasio tersebut tidak boleh dimanipulasi agar menghasilkan perlakuan akuntansi yang tidak sesuai dengan tujuan lindung nilai.
5. Instrumen dan Item Memenuhi Kriteria
Instrumen lindung nilai dan item yang dilindungi harus termasuk dalam kategori yang diizinkan oleh standar. Selain itu, risiko yang ditetapkan harus dapat diidentifikasi dan diukur secara andal sesuai ketentuan yang berlaku.
Kriteria ini menegaskan bahwa hedge accounting bukan sekadar pilihan pencatatan, melainkan perlakuan akuntansi yang bergantung pada persyaratan formal dan substansi ekonomi hubungan lindung nilai.
Perbedaan Hedge Accounting dan Pencatatan Derivatif Biasa
Perbedaan utama antara hedge accounting dan pencatatan derivatif biasa terletak pada perlakuan akuntansi terhadap perubahan nilai instrumen dan item yang dilindungi.
Aspek | Hedge accounting | Derivatif tanpa hedge accounting |
| Dokumentasi | Hubungan lindung nilai ditetapkan dan didokumentasikan sesuai standar | Tidak ditetapkan sebagai hubungan lindung nilai untuk tujuan akuntansi |
| Pengakuan keuntungan dan kerugian | Mengikuti ketentuan jenis lindung nilai yang memenuhi syarat | Umumnya mengikuti ketentuan pengukuran normal derivatif, termasuk pengakuan perubahan nilai wajar dalam laba rugi |
| Penggunaan OCI | Dapat digunakan, terutama untuk bagian efektif cash flow hedge dan lindung nilai investasi neto | Tidak ada penangguhan melalui cadangan lindung nilai hanya karena derivatif digunakan untuk lindung nilai ekonomis |
| Dampak terhadap laba rugi | Berupaya menyelaraskan pengakuan sesuai jenis hubungan lindung nilai | Perubahan nilai derivatif dapat menimbulkan fluktuasi laba rugi yang tidak terjadi pada periode yang sama dengan item terkait |
Sumber: IFRS 9, khususnya ketentuan mengenai pengakuan dan pengukuran instrumen keuangan serta akuntansi hubungan lindung nilai.
Perlu diperhatikan bahwa perusahaan tetap dapat melakukan lindung nilai secara ekonomi tanpa menerapkan hedge accounting. Akan tetapi, transaksi tersebut tidak otomatis memperoleh perlakuan khusus yang memungkinkan perubahan nilai instrumen dan item yang dilindungi diakui dengan mekanisme lindung nilai formal.
Contoh Penerapan Hedge Accounting pada Pembelian Impor
PT Megah Perkasa merupakan perusahaan manufaktur di Surabaya yang berencana membeli komponen mesin dari Jepang. Pembayaran sebesar 10.000.000 yen dijadwalkan tiga bulan mendatang.
Ketika transaksi direncanakan, kurs spot adalah Rp100 per yen. Perusahaan khawatir yen menguat sehingga biaya impor dalam rupiah meningkat. Untuk mengelola risiko tersebut, perusahaan membuat kontrak forward dengan bank untuk membeli 10.000.000 yen pada kurs Rp102 per yen pada tanggal penyelesaian.
Berikut ilustrasi hubungan lindung nilainya.
Ringkasan transaksi
Nilai pembelian impor
¥10.000.000
Kurs spot awal
Rp100/¥
Kurs forward yang dikunci
Rp102/¥
Nilai pembayaran berdasarkan kurs forward
Rp1.020.000.000
Identifikasi Komponen Lindung Nilai
- Item yang dilindungi (hedged item): transaksi prakiraan pembelian komponen mesin senilai 10.000.000 yen.
- Instrumen lindung nilai (hedging instrument): kontrak forward untuk membeli 10.000.000 yen.
- Jenis lindung nilai: cash flow hedge, sepanjang transaksi dan instrumennya memenuhi kriteria yang berlaku.
- Risiko yang dikelola: ketidakpastian arus kas rupiah akibat perubahan kurs yen.
Apa yang Terjadi Ketika Yen Menguat?
Misalkan pada tanggal penyelesaian, kurs spot naik menjadi Rp105 per yen. Tanpa lindung nilai, pembayaran berdasarkan kurs spot akan menjadi:
10.000.000 yen × Rp105 = Rp1.050.000.000.
Sementara itu, kurs forward yang telah disepakati adalah Rp102 per yen, sehingga nilai pembelian berdasarkan kontrak tersebut adalah Rp1.020.000.000.
Selisih sederhana antara kurs spot dan kurs forward pada tanggal penyelesaian adalah Rp30.000.000. Angka ini menggambarkan manfaat ekonomi relatif terhadap pembelian pada kurs spot, dengan asumsi penyederhanaan bahwa tidak terdapat biaya tambahan dan kontrak diselesaikan sesuai ketentuannya. Pengukuran nilai wajar aktual kontrak sebelum jatuh tempo dapat berbeda karena memperhitungkan faktor lain, termasuk nilai waktu uang.
Bagaimana Perlakuan Akuntansinya?
Apabila hubungan tersebut memenuhi persyaratan cash flow hedge, bagian efektif perubahan nilai kontrak forward diakui dalam OCI dan diakumulasikan dalam cadangan lindung nilai arus kas.
Ketika transaksi pembelian terjadi dan menghasilkan pengakuan aset nonkeuangan, misalnya persediaan atau mesin, saldo cadangan yang memenuhi syarat umumnya dikeluarkan dari ekuitas untuk menyesuaikan biaya perolehan awal aset tersebut. Perlakuan ini disebut basis adjustment.
Artinya, keuntungan lindung nilai tidak selalu direklasifikasi ke laba rugi secara langsung. Jika item yang dilindungi memengaruhi laba rugi pada periode berikutnya, dampaknya akan mengikuti perlakuan akuntansi atas item tersebut. Perlakuan akhir juga bergantung pada sifat aset, tujuan penggunaan aset, serta persyaratan standar yang relevan.
Contoh ini menunjukkan bahwa tujuan hedge accounting bukan menghilangkan seluruh risiko bisnis, melainkan menyajikan dampak lindung nilai sesuai dengan hubungan ekonomi dan ketentuan pengakuan akuntansi yang berlaku.
Hubungan Hedge Accounting dengan Penghasilan Komprehensif Lain (OCI)
Penghasilan komprehensif lain atau other comprehensive income (OCI) merupakan komponen pelaporan yang menampung penghasilan dan beban tertentu yang menurut standar akuntansi tidak langsung diakui dalam laba rugi.
Dalam akuntansi lindung nilai, OCI memiliki peran penting, khususnya pada cash flow hedge dan lindung nilai investasi neto. Bagian efektif keuntungan atau kerugian instrumen lindung nilai dapat diakui dalam OCI, sedangkan bagian yang tidak efektif diakui dalam laba rugi sesuai ketentuan yang berlaku.
Perlu dipahami bahwa OCI bukan tempat untuk menyimpan seluruh perubahan nilai derivatif secara otomatis. Penggunaan OCI harus didasarkan pada jenis hubungan lindung nilai, efektivitasnya, serta ketentuan pengakuan dan reklasifikasi yang relevan.
Sebagai contoh, ketika perusahaan melindungi pembayaran bunga pinjaman berbunga variabel, saldo cadangan lindung nilai arus kas dapat direklasifikasi ke laba rugi pada periode ketika arus kas yang dilindungi memengaruhi laba rugi. Sebaliknya, untuk transaksi prakiraan yang menghasilkan aset nonkeuangan, penyesuaian biaya perolehan aset dapat menjadi perlakuan yang tepat.
Dengan demikian, OCI membantu menyelaraskan pengakuan akuntansi, tetapi tetap harus digunakan sesuai karakteristik transaksi dan standar yang berlaku.
Peran Akuntansi Lindung Nilai dalam Manajemen Risiko dan Arus Kas
Manajemen risiko dan pelaporan keuangan perlu berjalan beriringan. Perusahaan yang menghadapi fluktuasi kurs, suku bunga, atau harga bahan baku harus mempertimbangkan dampak perubahan pasar terhadap kewajiban pembayaran, penerimaan kas, dan biaya produksi.
Akuntansi lindung nilai mendukung proses tersebut melalui beberapa cara.
Pertama, perusahaan dapat menyajikan dampak instrumen lindung nilai dan transaksi yang dilindungi secara lebih konsisten. Kedua, informasi mengenai hubungan lindung nilai membantu manajemen mengevaluasi apakah strategi yang digunakan masih sesuai dengan eksposur risiko perusahaan. Ketiga, pengungkapan yang memadai membantu investor dan kreditor memahami jenis risiko yang dihadapi serta dampak strategi pengelolaannya.
Meskipun demikian, hedge accounting tidak menggantikan manajemen risiko itu sendiri. Kontrak derivatif tetap memiliki risiko pasar, risiko kredit pihak lawan, dan kemungkinan ketidakefektifan lindung nilai. Perusahaan perlu mengevaluasi risiko tersebut secara berkala dan memastikan bahwa instrumen yang digunakan sesuai dengan tujuan yang telah ditetapkan.
Kesalahan Umum dalam Penerapan Hedge Accounting
Beberapa kesalahan dapat menyebabkan perlakuan akuntansi lindung nilai tidak sesuai dengan standar atau menghasilkan informasi keuangan yang kurang tepat.
- Menganggap semua derivatif memenuhi syarat. Penggunaan kontrak forward, futures, atau swap tidak otomatis membuat perusahaan dapat menerapkan hedge accounting.
- Tidak membuat dokumentasi sejak awal. Hubungan lindung nilai harus ditetapkan dan didokumentasikan pada awal hubungan tersebut sesuai persyaratan yang berlaku.
- Salah memilih jenis lindung nilai. Risiko perubahan nilai wajar tidak selalu sama dengan risiko perubahan arus kas. Penentuan jenis lindung nilai harus didasarkan pada eksposur yang benar-benar dikelola.
- Mengabaikan ketidakefektifan lindung nilai. Perbedaan perubahan nilai antara instrumen dan item yang dilindungi perlu dievaluasi. Bagian yang tidak efektif dapat memengaruhi laba rugi.
- Keliru menangani saldo OCI. Tidak semua saldo cadangan lindung nilai direklasifikasi ke laba rugi. Untuk transaksi tertentu yang menghasilkan aset atau liabilitas nonkeuangan, penyesuaian basis dapat diperlukan.
- Tidak melakukan evaluasi berkala. Perusahaan harus menilai apakah hubungan lindung nilai tetap memenuhi persyaratan efektivitas dan apakah strategi manajemen risikonya masih relevan.
Pemahaman yang tepat atas ketentuan tersebut membantu perusahaan menjaga konsistensi pencatatan dan meningkatkan kualitas laporan keuangan.
Kesimpulan
Akuntansi lindung nilai (hedge accounting) merupakan perlakuan akuntansi yang bertujuan menyelaraskan penyajian dampak instrumen lindung nilai dengan risiko yang dikelola perusahaan. Penerapannya dapat membantu mengurangi ketidaksesuaian waktu pengakuan keuntungan dan kerugian, sekaligus meningkatkan transparansi laporan keuangan.
Terdapat tiga jenis utama hubungan lindung nilai berdasarkan IFRS 9, yaitu fair value hedge, cash flow hedge, dan hedge of a net investment in a foreign operation. Setiap jenis memiliki mekanisme pengakuan yang berbeda, termasuk penggunaan laba rugi, OCI, dan penyesuaian nilai tercatat aset atau liabilitas.
Agar memenuhi persyaratan, perusahaan perlu memastikan kelayakan instrumen dan item yang dilindungi, membuat dokumentasi formal, membuktikan adanya hubungan ekonomi, mengevaluasi pengaruh risiko kredit, serta menggunakan hedge ratio yang mencerminkan aktivitas manajemen risiko sebenarnya.
Pada akhirnya, keberhasilan penerapan hedge accounting tidak hanya bergantung pada ketepatan jurnal, tetapi juga pada kualitas dokumentasi, evaluasi risiko, dan pemahaman terhadap standar akuntansi yang berlaku.
Daftar Referensi
1. IFRS Foundation. IFRS 9 Financial Instruments, khususnya Bab 6 mengenai akuntansi lindung nilai.
https://www.ifrs.org/content/dam/ifrs/publications/pdf-standards/english/2021/issued/part-a/ifrs-9-financial-instruments.pdf
2. Ikatan Akuntan Indonesia (IAI). Pengesahan Draf Eksposur Amendemen PSAK 109 dan PSAK 107 tentang Klasifikasi dan Pengukuran Instrumen Keuangan.
https://web.iaiglobal.or.id/Berita-IAI/detail/de_amendemen_psak_109_dan_psak_107_tentang_klasifikasi_dan_pengukuran_instrumen_keuangan
3. Australian Accounting Standards Board (AASB). Chapter 6 Hedge Accounting — AASB 9 Financial Instruments.
https://standards.aasb.gov.au/node/4292
4. ACCA Global. IFRS 9 Financial Instruments — Part 2.
https://www.accaglobal.com/uk/en/student/exam-support-resources/professional-exams-study-resources/strategic-business-reporting/technical-articles/ifrs9-pt2.html
5. HM Revenue & Customs (GOV.UK). Overview of Hedge Accounting.
https://www.gov.uk/hmrc-internal-manuals/corporate-finance-manual/cfm27020
6. IFRS Foundation. IFRIC Update April 2021 — Hedge Accounting Requirements in IFRS 9.
https://www.ifrs.org/news-and-events/updates/ifric/2021/ifric-update-april-2021/
7. Australian Accounting Standards Board (AASB). Hedge Effectiveness and Qualifying Criteria under AASB 9.
https://standards.aasb.gov.au/aasb-9-sep-2020
8. HM Revenue & Customs (GOV.UK). Qualifying Hedged Items — Corporate Finance Manual.
https://www.gov.uk/hmrc-internal-manuals/corporate-finance-manual/cfm27090
9. PwC dan Ikatan Akuntan Indonesia. IFRS 9 Financial Instruments — Qualifying Criteria under IFRS 9.
https://web.iaiglobal.or.id/assets/files/file_publikasi/IFRS%209%20Financial.pdf
Recent Posts

Bagaimana Sistem SKS pada Program Kuliah... 22.11.2026/49 View

How Does Technology Make Daily Evaluation... 21.11.2026/79 View

Apa Strategi Menghadapi Kesenjangan antara Kompetensi... 21.11.2026/79 View

Mengapa Inventaris Aset Penting bagi Kelancaran... 21.11.2026/75 View
