

Apa Perbedaan Biaya Operasional dan Biaya Produksi dalam Bisnis?
Dalam menjalankan bisnis, perusahaan perlu mengeluarkan berbagai biaya untuk memastikan seluruh kegiatan usaha berjalan dengan lancar. Dua jenis pengeluaran yang sering ditemukan dalam pengelolaan keuangan adalah biaya operasional dan biaya produksi. Keduanya memiliki peran penting dalam mendukung keberlangsungan bisnis, tetapi mempunyai fungsi dan tujuan penggunaan yang berbeda.
Memahami perbedaan biaya operasional dan biaya produksi sangat penting bagi pemilik usaha, pengelola keuangan, maupun pelaku bisnis. Kesalahan dalam mengelompokkan kedua jenis biaya tersebut dapat menyebabkan pencatatan keuangan menjadi kurang akurat dan menyulitkan perusahaan dalam menghitung keuntungan. Dengan mengetahui karakteristik masing-masing biaya, perusahaan dapat menyusun anggaran, menentukan harga jual, serta mengelola pengeluaran secara lebih efektif.
PENGERTIAN BIAYA OPERASIONAL DALAM BISNIS
Biaya operasional adalah seluruh pengeluaran yang digunakan untuk mendukung kegiatan bisnis sehari-hari agar perusahaan dapat menjalankan aktivitasnya secara berkelanjutan. Pengeluaran ini berkaitan dengan pengelolaan dan administrasi perusahaan, pemasaran, distribusi, serta berbagai kebutuhan pendukung lainnya. Biaya operasional tetap diperlukan meskipun perusahaan sedang tidak melakukan kegiatan produksi dalam jumlah besar.
Contoh biaya operasional meliputi gaji karyawan administrasi, biaya sewa kantor, tagihan listrik, internet, pemasaran, transportasi, dan perlengkapan kantor. Perusahaan juga dapat mengeluarkan biaya untuk pemeliharaan fasilitas, jasa kebersihan, serta kebutuhan komunikasi. Seluruh pengeluaran tersebut membantu memastikan aktivitas bisnis berjalan dengan baik.
Besarnya biaya operasional bergantung pada skala usaha, jumlah karyawan, lokasi perusahaan, dan sistem pengelolaan yang diterapkan. Perusahaan dengan banyak cabang biasanya membutuhkan anggaran operasional lebih besar dibandingkan usaha kecil yang hanya memiliki satu lokasi. Oleh karena itu, pengeluaran operasional perlu direncanakan dan diawasi agar tidak menimbulkan pemborosan.
PENGERTIAN BIAYA PRODUKSI DALAM BISNIS
Biaya produksi adalah seluruh pengeluaran yang berkaitan langsung dengan proses menghasilkan barang atau produk yang akan dijual kepada pelanggan. Biaya ini mencakup kebutuhan bahan baku, tenaga kerja langsung, dan biaya overhead pabrik. Ketiga komponen tersebut menjadi bagian penting dalam menentukan jumlah dana yang diperlukan untuk menghasilkan suatu produk.
Bahan baku merupakan material utama yang digunakan dalam proses pembuatan barang. Sebagai contoh, perusahaan makanan membutuhkan tepung, gula, minyak, dan bahan lainnya untuk menghasilkan produk. Sementara itu, tenaga kerja langsung merupakan karyawan yang terlibat secara langsung dalam proses produksi, seperti operator mesin, pekerja perakitan, atau tenaga pengolah bahan.
Biaya overhead pabrik mencakup pengeluaran produksi selain bahan baku langsung dan tenaga kerja langsung. Contohnya adalah biaya listrik mesin produksi, penyusutan peralatan pabrik, pemeliharaan mesin, serta gaji pengawas produksi. Seluruh komponen tersebut perlu dihitung agar perusahaan dapat mengetahui biaya sebenarnya untuk menghasilkan barang.
PERBEDAAN BIAYA OPERASIONAL DAN BIAYA PRODUKSI
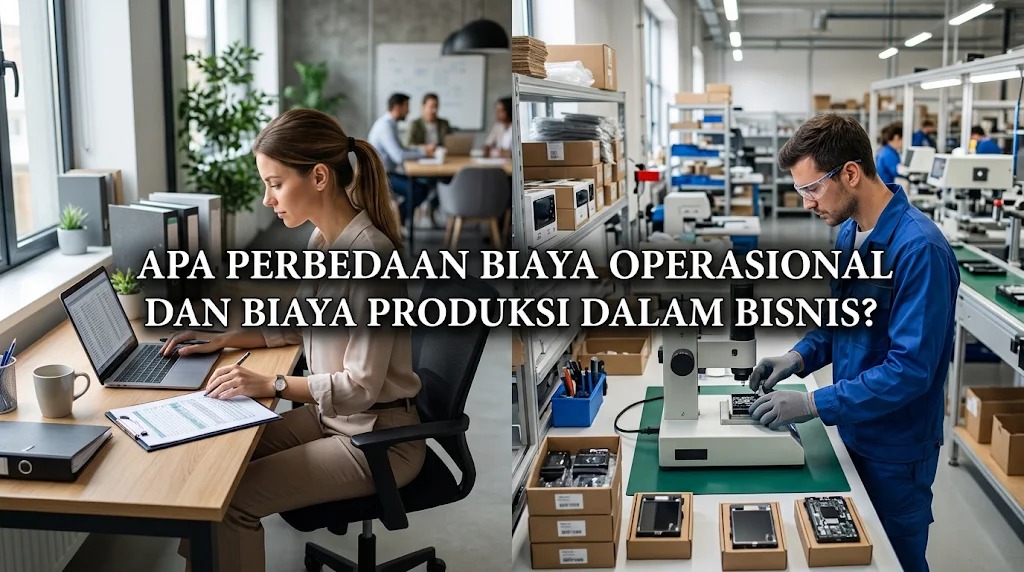
Perbedaan utama antara biaya operasional dan biaya produksi terletak pada tujuan penggunaannya. Biaya produksi digunakan untuk menghasilkan barang, sedangkan biaya operasional digunakan untuk mendukung kegiatan perusahaan secara keseluruhan. Keduanya sama-sama dibutuhkan, tetapi memiliki fungsi yang berbeda dalam aktivitas bisnis.
Biaya produksi berhubungan langsung dengan proses pembuatan produk. Pengeluaran seperti pembelian bahan baku, pembayaran tenaga kerja produksi, dan penggunaan mesin termasuk dalam kategori ini. Sementara itu, biaya operasional lebih berkaitan dengan aktivitas pendukung, seperti administrasi, pemasaran, pengelolaan kantor, dan distribusi.
Perbedaan lainnya dapat dilihat dari cara pengalokasian biaya. Biaya produksi biasanya menjadi bagian dari perhitungan biaya persediaan dan harga pokok produksi sebelum produk dijual. Setelah produk terjual, biaya tersebut diperhitungkan dalam harga pokok penjualan. Sementara itu, biaya operasional umumnya dicatat sebagai beban pada periode ketika biaya tersebut terjadi sesuai prinsip akuntansi yang berlaku.
CONTOH BIAYA OPERASIONAL DAN BIAYA PRODUKSI
Untuk memahami perbedaannya, perusahaan manufaktur yang memproduksi pakaian dapat dijadikan contoh. Dalam proses produksi, perusahaan membutuhkan kain, benang, kancing, tenaga penjahit, serta listrik untuk menjalankan mesin. Pengeluaran tersebut termasuk biaya produksi karena digunakan secara langsung atau mendukung proses pembuatan pakaian di pabrik.
Di sisi lain, perusahaan juga membutuhkan dana untuk membayar karyawan administrasi, menyewa kantor pemasaran, membiayai iklan, dan menyediakan perlengkapan kerja bagian administrasi. Pengeluaran tersebut termasuk biaya operasional karena digunakan untuk mendukung pengelolaan dan kegiatan bisnis, bukan secara langsung menghasilkan pakaian.
Contoh lainnya dapat ditemukan pada bisnis makanan. Pembelian bahan makanan, pembayaran tenaga kerja dapur, dan penggunaan gas untuk memasak termasuk dalam biaya produksi. Sementara itu, biaya promosi melalui media sosial, sewa kantor administrasi, dan pembayaran jasa akuntansi termasuk biaya operasional. Pengelompokan yang tepat membantu perusahaan mengetahui jumlah biaya untuk menghasilkan produk dan menjalankan bisnis.
MENGAPA PERUSAHAAN PERLU MEMBEDAKAN KEDUA JENIS BIAYA?
Membedakan biaya operasional dan biaya produksi penting untuk menghasilkan laporan keuangan yang lebih akurat. Apabila seluruh pengeluaran dicatat dalam satu kelompok tanpa memperhatikan fungsinya, perusahaan akan kesulitan mengetahui jumlah biaya yang sebenarnya digunakan untuk menghasilkan produk. Hal tersebut dapat menyebabkan kesalahan dalam menghitung harga pokok produksi dan menentukan harga jual.
Pemisahan biaya juga membantu perusahaan mengevaluasi efisiensi setiap bagian. Jika biaya produksi meningkat, manajemen dapat memeriksa penggunaan bahan baku, produktivitas tenaga kerja, atau pemakaian mesin. Namun, apabila biaya operasional mengalami kenaikan, perusahaan dapat mengevaluasi anggaran pemasaran, administrasi, sewa tempat, dan pengeluaran pendukung lainnya.
Selain itu, pengelompokan biaya membantu perusahaan menentukan strategi peningkatan keuntungan. Manajemen dapat mengetahui apakah kenaikan pengeluaran berasal dari proses produksi atau aktivitas pendukung bisnis. Informasi tersebut menjadi dasar untuk mengambil keputusan yang lebih tepat tanpa mengurangi kualitas produk maupun pelayanan kepada pelanggan.
CARA MENGELOLA BIAYA OPERASIONAL DAN BIAYA PRODUKSI
Perusahaan perlu melakukan pencatatan seluruh transaksi secara teratur agar biaya operasional dan biaya produksi tidak tercampur. Setiap pengeluaran harus dikelompokkan berdasarkan tujuan dan bagian yang menggunakannya. Bukti transaksi seperti nota, faktur, dan kuitansi juga perlu disimpan untuk mendukung proses pemeriksaan keuangan.
Pengelolaan biaya produksi dapat dilakukan dengan mengawasi penggunaan bahan baku, mengurangi limbah, merawat mesin, dan meningkatkan keterampilan tenaga kerja. Perusahaan juga perlu mengevaluasi proses produksi untuk menemukan kegiatan yang tidak efisien. Dengan langkah tersebut, biaya pembuatan produk dapat dikendalikan tanpa menurunkan standar kualitas.
Sementara itu, pengelolaan biaya operasional dapat dilakukan melalui penyusunan anggaran, pemantauan pengeluaran rutin, serta pemanfaatan teknologi digital. Perusahaan perlu memastikan bahwa setiap pengeluaran memberikan manfaat bagi kegiatan bisnis. Evaluasi secara berkala membantu manajemen menemukan pemborosan dan menentukan langkah penghematan yang sesuai dengan kebutuhan perusahaan.
KESIMPULAN
Biaya operasional dan biaya produksi merupakan dua jenis pengeluaran yang memiliki fungsi berbeda dalam bisnis. Biaya produksi digunakan untuk menghasilkan barang, seperti pembelian bahan baku, tenaga kerja langsung, dan biaya overhead pabrik. Sementara itu, biaya operasional digunakan untuk mendukung aktivitas perusahaan, seperti administrasi, pemasaran, sewa kantor, dan kebutuhan pengelolaan bisnis lainnya.
Membedakan kedua jenis biaya tersebut membantu perusahaan menyusun laporan keuangan secara lebih akurat, menghitung biaya produk, menentukan harga jual, dan mengevaluasi pengeluaran. Dengan pencatatan serta pengawasan yang tepat, perusahaan dapat meningkatkan efisiensi, mengendalikan biaya, dan menjaga keuntungan dalam jangka panjang.
Recent Posts

Bagaimana Sistem SKS pada Program Kuliah... 22.11.2026/35 View

How Does Technology Make Daily Evaluation... 21.11.2026/69 View

Apa Strategi Menghadapi Kesenjangan antara Kompetensi... 21.11.2026/69 View

Mengapa Inventaris Aset Penting bagi Kelancaran... 21.11.2026/67 View

When Should Musicians Join a Record... 21.11.2026/68 View
