

Apa Perbedaan Laba Bersih dan OCI? Pengertian, Contoh, Rumus, dan Penyajiannya
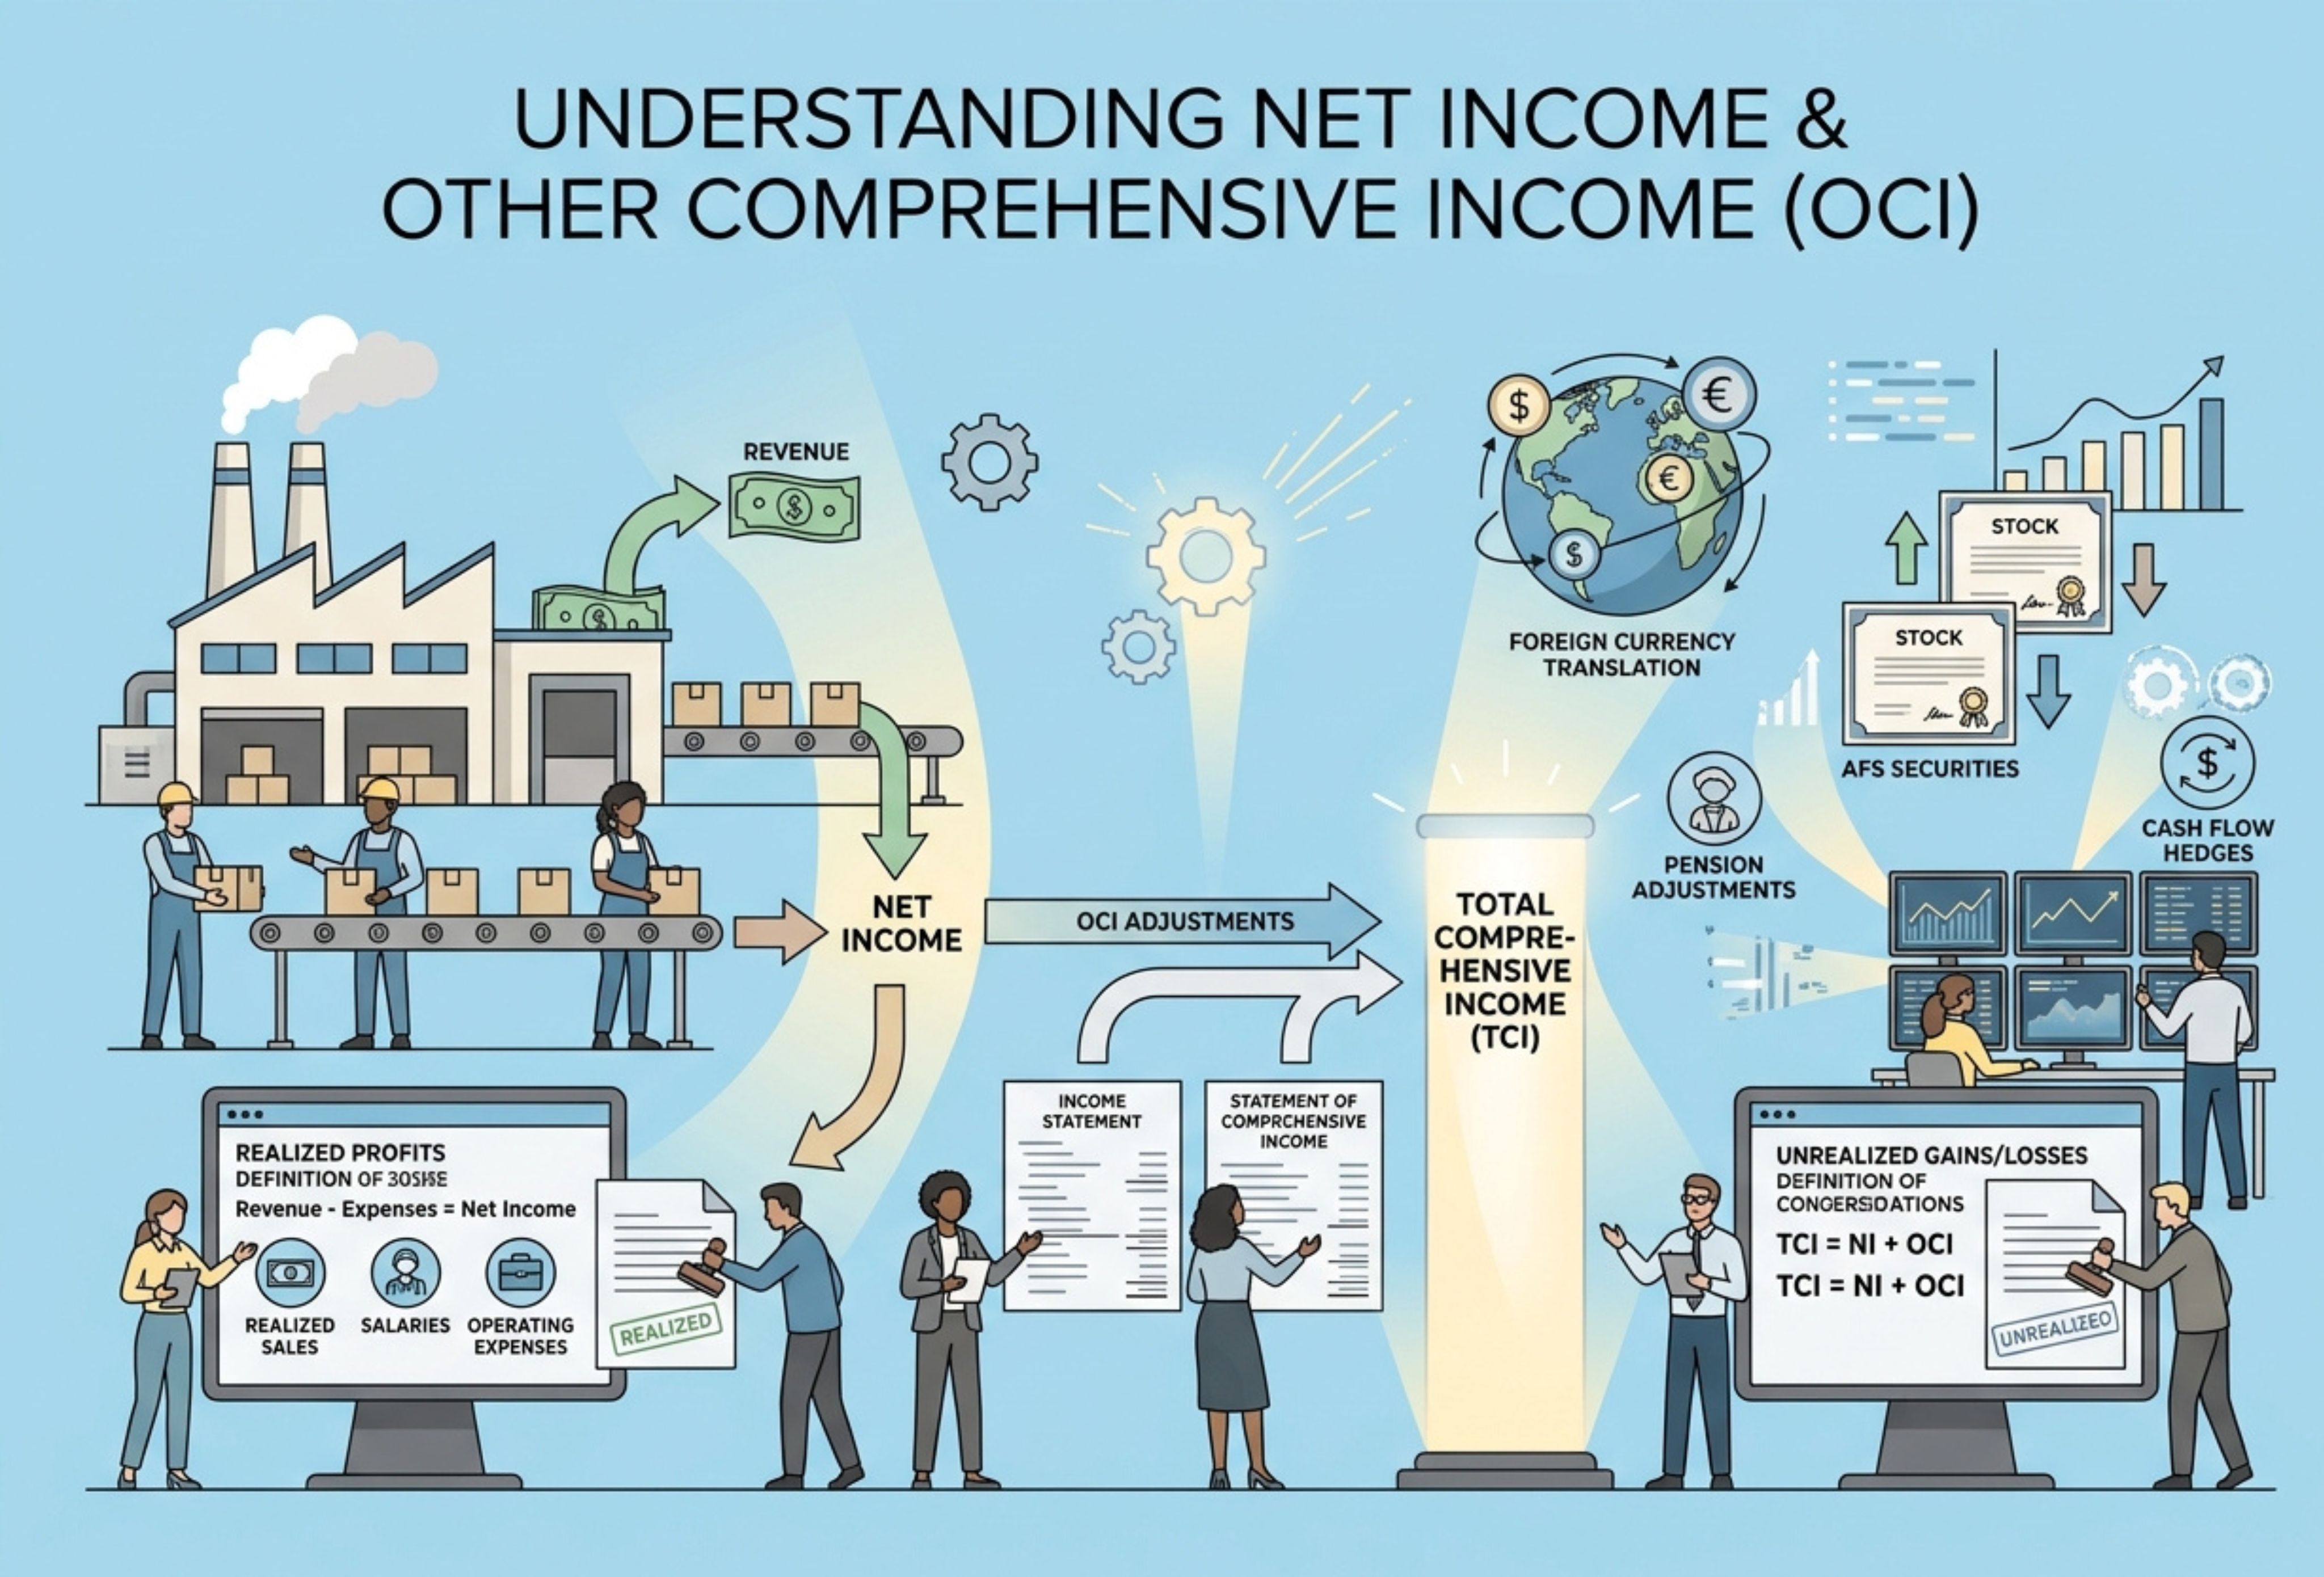
Dalam analisis laporan keuangan, laba bersih dan Other Comprehensive Income (OCI) merupakan dua komponen penting untuk memahami kinerja serta perubahan ekuitas perusahaan. Keduanya berkaitan dengan penghasilan dan beban yang diakui selama periode pelaporan, tetapi memiliki dasar pengakuan dan perlakuan akuntansi yang berbeda. Memahami perbedaan laba bersih dan OCI membantu investor, manajemen, kreditur, serta pembaca laporan keuangan menilai kondisi perusahaan secara lebih menyeluruh.
Laba bersih menunjukkan selisih penghasilan dan beban yang diakui dalam laporan laba rugi, sedangkan OCI mencakup penghasilan dan beban tertentu yang menurut standar akuntansi diakui di luar laba rugi. Berdasarkan IAS 1 dan PSAK 201 tentang Penyajian Laporan Keuangan, kedua komponen tersebut menjadi bagian dari penyajian kinerja keuangan komprehensif perusahaan. Ketentuan ini bertujuan memberikan informasi yang lebih lengkap mengenai perubahan kondisi ekonomi entitas selama satu periode pelaporan. [1][2]
Pengertian Laba Bersih dalam Akuntansi
Laba bersih (net income atau net profit) adalah hasil perhitungan penghasilan dikurangi seluruh beban yang diakui dalam laporan laba rugi selama periode tertentu, termasuk beban pokok penjualan, beban operasional, beban keuangan, dan pajak penghasilan sesuai ketentuan yang berlaku.
Dalam perusahaan dagang atau manufaktur, perhitungan laba bersih biasanya dimulai dari pendapatan penjualan. Setelah dikurangi retur, potongan penjualan, dan harga pokok penjualan, perusahaan memperoleh laba kotor. Selanjutnya, laba tersebut dikurangi beban operasional dan komponen lain yang relevan hingga menghasilkan laba sebelum pajak. Setelah memperhitungkan beban atau manfaat pajak penghasilan, perusahaan memperoleh laba bersih setelah pajak.
Secara sederhana, rumus laba bersih dapat ditulis sebagai berikut.
Laba Bersih = Total Penghasilan yang Diakui dalam Laba Rugi − Total Beban yang Diakui dalam Laba Rugi
Penghasilan dan beban yang digunakan dalam perhitungan tersebut mengikuti prinsip pengakuan akuntansi yang berlaku. Oleh karena itu, laba bersih tidak selalu sama dengan penerimaan kas bersih selama periode berjalan.
Sebagai contoh, perusahaan dapat mencatat penjualan secara kredit sebagai pendapatan ketika persyaratan pengakuan pendapatan telah terpenuhi, meskipun pelanggan belum membayar. Sebaliknya, beban penyusutan dapat mengurangi laba bersih tanpa menimbulkan pengeluaran kas pada periode pencatatannya.
Laba bersih menjadi salah satu indikator penting untuk mengevaluasi profitabilitas perusahaan. Manajemen menggunakannya untuk menilai hasil kegiatan usaha, sedangkan investor dapat menggunakannya untuk menganalisis kemampuan perusahaan menghasilkan keuntungan. Pada perusahaan yang memiliki saham biasa, laba bersih juga menjadi salah satu dasar penghitungan laba per saham atau Earnings per Share (EPS), dengan penyesuaian sesuai ketentuan yang berlaku.
Meskipun demikian, laba bersih tidak boleh langsung dianggap sebagai ukuran tunggal keberhasilan perusahaan. Pembaca laporan keuangan tetap perlu memperhatikan arus kas, kualitas pendapatan, struktur utang, dan komponen penghasilan komprehensif lainnya.
Pengertian OCI atau Penghasilan Komprehensif Lain
Other Comprehensive Income (OCI) atau penghasilan komprehensif lain adalah penghasilan dan beban yang tidak diakui dalam laba rugi, tetapi diakui dalam penghasilan komprehensif lain karena diwajibkan atau diizinkan oleh standar akuntansi yang relevan.
Menurut penjelasan dalam IAS 1, laporan laba rugi dan penghasilan komprehensif lain mencakup laba rugi periode berjalan serta komponen penghasilan komprehensif lain. Dengan demikian, OCI bukanlah pengganti laba bersih, melainkan komponen tambahan yang melengkapi informasi mengenai kinerja keuangan dan perubahan ekuitas perusahaan. [1]
OCI sering berkaitan dengan perubahan nilai aset atau liabilitas, selisih kurs, pengukuran kembali kewajiban imbalan kerja, dan instrumen keuangan tertentu. Akan tetapi, tidak semua keuntungan atau kerugian yang belum terealisasi otomatis dicatat sebagai OCI. Pengakuannya harus mengikuti klasifikasi dan persyaratan dalam standar akuntansi yang berlaku.
Sebagai contoh, perusahaan yang menggunakan model revaluasi untuk aset tetap dapat mengakui kenaikan nilai tercatat aset tertentu sebagai surplus revaluasi dalam OCI. Pengakuan tersebut meningkatkan ekuitas, tetapi tidak berarti perusahaan menerima uang tunai dari kenaikan nilai aset itu.
Contoh lainnya adalah perusahaan yang memiliki operasi luar negeri dengan mata uang fungsional berbeda. Ketika laporan keuangan operasi tersebut dijabarkan ke dalam mata uang pelaporan perusahaan induk, perbedaan kurs tertentu dapat diakui dalam OCI sesuai ketentuan akuntansi.
OCI penting karena dapat menunjukkan perubahan nilai ekonomi yang tidak terlihat apabila pembaca hanya memperhatikan laba bersih. Namun, karena sumbernya beragam, setiap komponen OCI perlu dianalisis berdasarkan sifat, penyebab, dan kemungkinan perlakuan akuntansinya pada periode mendatang.
Perbedaan Utama Laba Bersih dan OCI
Perbedaan mendasar antara laba bersih dan OCI terletak pada tempat pengakuan, karakteristik komponen, serta fungsinya dalam analisis laporan keuangan.
Aspek | Laba Bersih | OCI |
| Pengertian | Selisih penghasilan dan beban yang diakui dalam laba rugi | Penghasilan dan beban tertentu yang diakui di luar laba rugi |
| Penyajian | Bagian laba rugi dalam laporan kinerja keuangan | Bagian penghasilan komprehensif lain |
| Contoh komponen | Pendapatan penjualan, beban pokok penjualan, beban gaji, beban bunga, dan pajak | Surplus revaluasi tertentu, selisih penjabaran mata uang asing, dan pengukuran kembali imbalan pasti |
| Pengaruh terhadap ekuitas | Laba atau rugi pada akhirnya memengaruhi saldo laba sesuai proses penutupan dan transaksi terkait | Memengaruhi komponen ekuitas yang berkaitan dengan akumulasi OCI atau cadangan tertentu |
| Kegunaan analisis | Menilai profitabilitas berdasarkan penghasilan dan beban yang diakui dalam laba rugi | Menilai perubahan ekonomi dan risiko tertentu yang tidak masuk ke laba rugi |
| Hubungan dengan kas | Tidak selalu mencerminkan arus kas aktual | Juga tidak selalu menimbulkan arus kas pada saat pengakuan |
Perlu diperhatikan bahwa laba bersih tidak selalu mencerminkan kinerja operasional inti saja. Laba rugi juga dapat mencakup pendapatan atau beban nonoperasional, keuntungan pelepasan aset, dan komponen lain yang diakui dalam laba rugi.
Demikian pula, OCI tidak selalu terdiri atas keuntungan yang belum terealisasi. Karakteristiknya bergantung pada standar yang mengatur setiap pos. Sebagian komponen dapat direklasifikasi ke laba rugi pada periode berikutnya, sedangkan sebagian lainnya tidak akan direklasifikasi ke laba rugi. Pengelompokan tersebut diatur dalam standar penyajian laporan keuangan. [1][2]
Jenis dan Contoh Pos yang Dicatat dalam OCI
Berdasarkan standar akuntansi yang relevan, penghasilan komprehensif lain dapat mencakup beberapa kelompok penghasilan dan beban. Pos yang dapat disajikan dalam OCI tidak ditentukan semata-mata oleh apakah transaksi tersebut sudah menghasilkan kas, tetapi oleh perlakuan yang ditetapkan dalam standar.
1. Surplus Revaluasi Aset Tetap
Surplus revaluasi dapat muncul ketika perusahaan menerapkan model revaluasi sesuai IAS 16 atau standar terkait dan nilai tercatat aset meningkat akibat penilaian kembali. Kenaikan tersebut pada umumnya diakui dalam OCI dan diakumulasikan dalam ekuitas sebagai surplus revaluasi.
Sebagai ilustrasi, sebuah perusahaan memiliki gedung dengan nilai tercatat Rp1.000.000.000. Setelah penilaian kembali yang memenuhi persyaratan standar, nilai tercatat gedung menjadi Rp1.100.000.000. Dengan mengabaikan pengaruh pajak dan penyesuaian lain, kenaikan sebesar Rp100.000.000 dapat diakui sebagai surplus revaluasi melalui OCI.
Pencatatan ini tidak berarti perusahaan memperoleh kas Rp100.000.000. Perubahan tersebut merupakan kenaikan nilai tercatat aset berdasarkan revaluasi. Perlakuan atas penurunan nilai, riwayat revaluasi sebelumnya, dan dampak pajak harus dinilai secara terpisah. [3]
2. Selisih Penjabaran Laporan Keuangan Operasi Luar Negeri
Perusahaan yang memiliki anak perusahaan atau operasi di negara lain mungkin perlu menjabarkan laporan keuangan dari mata uang fungsional ke mata uang pelaporan grup. Perubahan kurs yang timbul dari proses penjabaran tersebut dapat menghasilkan keuntungan atau kerugian yang diakui dalam OCI sesuai standar terkait.
Misalnya, perusahaan induk di Indonesia memiliki anak perusahaan di negara yang menggunakan mata uang berbeda. Perubahan nilai tukar dapat mengubah nilai aset bersih anak perusahaan ketika dikonversi ke rupiah. Dampak penjabaran tersebut tidak selalu menunjukkan keuntungan atau kerugian dari kegiatan operasional anak perusahaan.
Pos ini penting bagi investor karena dapat memperlihatkan eksposur perusahaan terhadap perubahan nilai tukar. Namun, selisih penjabaran laporan keuangan operasi luar negeri perlu dibedakan dari selisih kurs transaksi mata uang asing biasa, yang dalam kondisi tertentu justru diakui dalam laba rugi. [4]
3. Pengukuran Kembali Program Imbalan Pasti
Perusahaan yang menyediakan program imbalan pascakerja tertentu perlu mengukur kewajiban imbalan kerja berdasarkan asumsi aktuaria dan ketentuan akuntansi yang berlaku.
Perubahan asumsi, seperti tingkat diskonto, atau pengalaman aktual yang berbeda dari estimasi dapat menghasilkan keuntungan atau kerugian aktuaria. Pengukuran kembali liabilitas atau aset neto program imbalan pasti tersebut diakui dalam OCI berdasarkan IAS 19.
Sebagai contoh, perhitungan aktuaria yang baru dapat menunjukkan bahwa kewajiban imbalan pascakerja perusahaan meningkat dibandingkan estimasi sebelumnya. Peningkatan yang termasuk dalam kategori pengukuran kembali tersebut dapat menimbulkan kerugian OCI dan mengurangi ekuitas.
Komponen ini tidak direklasifikasi ke laba rugi pada periode mendatang, meskipun standar memperbolehkan pemindahan jumlah tertentu di dalam ekuitas. Oleh karena itu, pembaca laporan keuangan perlu membedakan pengukuran kembali aktuaria dari beban jasa dan bunga neto program imbalan pasti, yang memiliki perlakuan pengakuan berbeda. [5]
4. Perubahan Nilai Wajar Instrumen Keuangan Tertentu
Instrumen keuangan tertentu dapat diukur pada nilai wajar melalui OCI atau Fair Value through Other Comprehensive Income (FVOCI), sesuai klasifikasi dan persyaratan IFRS 9 atau standar yang berlaku di Indonesia.
Perlakuan akuntansinya bergantung pada jenis instrumen dan dasar pengukurannya. Sebagai contoh, investasi instrumen ekuitas yang ditetapkan pada FVOCI sesuai persyaratan yang berlaku memiliki perlakuan berbeda dari aset keuangan berupa instrumen utang yang memenuhi kriteria FVOCI.
Pada investasi ekuitas yang memenuhi penetapan FVOCI, keuntungan atau kerugian nilai wajar umumnya tidak direklasifikasi ke laba rugi ketika investasi dilepas. Sebaliknya, aset keuangan utang yang memenuhi ketentuan FVOCI dapat memiliki mekanisme reklasifikasi ke laba rugi sesuai standar.
Karena itu, tidak tepat menganggap semua perubahan nilai investasi otomatis masuk ke OCI. Klasifikasi instrumen, model bisnis, karakteristik arus kas kontraktual, serta ketentuan standar perlu diperiksa terlebih dahulu. [6]
5. Bagian Efektif Keuntungan atau Kerugian Lindung Nilai Arus Kas
Perusahaan dapat menggunakan instrumen derivatif untuk mengelola risiko perubahan arus kas, misalnya akibat fluktuasi nilai tukar atau tingkat bunga. Dalam hubungan lindung nilai arus kas yang memenuhi persyaratan akuntansi lindung nilai, bagian efektif dari keuntungan atau kerugian instrumen lindung nilai dapat diakui dalam OCI.
Tujuannya adalah menyelaraskan waktu pengakuan dampak instrumen lindung nilai dengan transaksi yang dilindungi sesuai ketentuan standar. Bagian yang tidak efektif tidak otomatis mengikuti perlakuan yang sama dan dapat memengaruhi laba rugi.
Ketika transaksi yang diperkirakan terjadi kemudian memengaruhi laba rugi, saldo terkait dapat direklasifikasi sesuai aturan. Dalam keadaan tertentu, terutama jika transaksi yang dilindungi menghasilkan pengakuan aset atau liabilitas nonkeuangan, perlakuan dapat berupa penyesuaian terhadap nilai tercatat aset atau liabilitas tersebut. [7]
Pengelompokan OCI Berdasarkan Aturan Reklasifikasi
Untuk memahami penyajian OCI, pembaca laporan keuangan perlu mengetahui apakah suatu komponen dapat direklasifikasi ke laba rugi pada periode berikutnya. Berdasarkan IAS 1 dan PSAK 201, pos OCI dikelompokkan menjadi dua kategori utama. [1][2]
Pos OCI yang Dapat Direklasifikasi ke Laba Rugi
Kelompok ini mencakup pos yang dapat dipindahkan ke laba rugi ketika kondisi yang ditentukan dalam standar telah terpenuhi.
Contohnya meliputi:
- Selisih penjabaran laporan keuangan operasi luar negeri ketika terjadi pelepasan operasi luar negeri yang memenuhi persyaratan reklasifikasi.
- Bagian efektif tertentu dari keuntungan atau kerugian instrumen lindung nilai arus kas.
- Perubahan nilai wajar aset keuangan utang yang diklasifikasikan sebagai FVOCI, sesuai persyaratan IFRS 9.
Reklasifikasi tersebut bukan berarti seluruh OCI selalu berpindah ke laba rugi. Prosesnya hanya dilakukan jika dan sejauh disyaratkan oleh standar yang relevan.
Pos OCI yang Tidak Dapat Direklasifikasi ke Laba Rugi
Kelompok ini mencakup pos yang tidak akan dipindahkan ke laba rugi pada periode mendatang.
Contohnya meliputi:
- Surplus revaluasi aset tetap yang diakui sesuai IAS 16.
- Pengukuran kembali liabilitas atau aset neto program imbalan pasti berdasarkan IAS 19.
- Keuntungan atau kerugian investasi instrumen ekuitas yang ditetapkan pada FVOCI sesuai persyaratan IFRS 9.
Walaupun tidak direklasifikasi ke laba rugi, beberapa jumlah dalam kategori ini dapat dipindahkan langsung antarpos ekuitas jika standar mengizinkannya. Dengan demikian, tidak direklasifikasi ke laba rugi bukan berarti nilainya harus selamanya berada dalam akun ekuitas yang sama.
Pengertian Total Laba Komprehensif dan Rumus Perhitungannya
Total laba komprehensif atau total comprehensive income merupakan gabungan laba rugi periode berjalan dan penghasilan komprehensif lain. Angka ini memberikan gambaran yang lebih luas mengenai penghasilan dan beban yang diakui selama periode pelaporan, dibandingkan jika pembaca hanya melihat laba bersih.
Rumus sederhananya adalah sebagai berikut.
Total Laba Komprehensif = Laba Bersih + OCI Neto
OCI neto berarti penghasilan komprehensif lain setelah memperhitungkan dampak pajak terkait, jika penyajian dilakukan setelah pajak. Apabila perusahaan menyajikan komponen OCI sebelum pajak, dampak pajak terkait perlu diperhitungkan agar perhitungannya konsisten.
Misalnya, sebuah perusahaan mencatat laba bersih sebesar Rp500.000.000 dan OCI neto positif sebesar Rp80.000.000. Total laba komprehensifnya adalah:
Rp500.000.000 + Rp80.000.000 = Rp580.000.000
Jika OCI justru mencatat kerugian sebesar Rp80.000.000, total laba komprehensifnya menjadi Rp420.000.000.
Perhitungan ini menunjukkan bahwa laba bersih dan total laba komprehensif dapat memberikan gambaran yang berbeda. Perusahaan dapat membukukan laba bersih positif, tetapi mengalami penurunan total laba komprehensif akibat kerugian OCI.
Sesuai definisi dalam IAS 1, total laba komprehensif mencakup perubahan ekuitas yang berasal dari transaksi dan peristiwa selain transaksi dengan pemilik dalam kapasitasnya sebagai pemilik. Karena itu, angka ini bukan ukuran seluruh perubahan ekuitas, sebab transaksi seperti setoran modal dan pembagian dividen memiliki perlakuan tersendiri. [1]
Bagaimana Laba Bersih dan OCI Disajikan dalam Laporan Keuangan?
Penyajian laba bersih dan OCI diatur dalam standar penyajian laporan keuangan. Di Indonesia, PSAK 201 mengatur persyaratan mengenai struktur dan isi laporan keuangan, termasuk penyajian laba rugi serta penghasilan komprehensif lain. Perubahan penomoran dari PSAK 1 menjadi PSAK 201 berlaku efektif mulai 1 Januari 2024. [2]
Secara umum, perusahaan dapat menyajikan informasi tersebut dalam satu laporan gabungan atau dua laporan terpisah sesuai persyaratan standar yang berlaku.
Dalam format laporan gabungan, penyajian sederhananya dapat digambarkan sebagai berikut:
- Pendapatan.
- Beban pokok penjualan dan beban lainnya.
- Laba sebelum pajak.
- Beban atau manfaat pajak penghasilan.
- Laba bersih periode berjalan.
- Komponen penghasilan komprehensif lain, dikelompokkan berdasarkan perlakuan reklasifikasinya.
- Total laba komprehensif periode berjalan.
Urutan dan rincian pos sebenarnya dapat berbeda sesuai karakteristik perusahaan serta ketentuan standar yang berlaku. Pos-pos OCI juga perlu disajikan dengan memperhatikan dampak pajak dan alokasi kepada pemilik entitas induk maupun kepentingan nonpengendali, jika relevan.
Selain laporan laba rugi dan penghasilan komprehensif lain, pembaca sebaiknya memeriksa laporan perubahan ekuitas serta catatan atas laporan keuangan. Kedua bagian tersebut dapat membantu menjelaskan bagaimana saldo OCI berubah dan bagaimana pengaruhnya terhadap ekuitas perusahaan.
Contoh Perhitungan Laba Bersih, OCI, dan Total Laba Komprehensif
Untuk memperjelas perbedaan ketiga angka tersebut, perhatikan ilustrasi sebuah perusahaan manufaktur yang menyusun laporan keuangan untuk tahun yang berakhir pada 31 Desember 2025.
Perusahaan memiliki pendapatan bersih Rp2.000.000.000 dan total beban yang diakui dalam laba rugi, termasuk harga pokok penjualan, beban operasional, beban keuangan, dan pajak penghasilan, sebesar Rp1.500.000.000.
Dengan demikian, laba bersih perusahaan adalah:
Rp2.000.000.000 − Rp1.500.000.000 = Rp500.000.000
Pada periode yang sama, perusahaan melakukan revaluasi gedung kantor. Setelah memperhitungkan dampak pajak terkait, perusahaan mengakui surplus revaluasi sebesar Rp80.000.000 dalam OCI. Ilustrasi ini mengasumsikan bahwa revaluasi dan perlakuan pajaknya telah memenuhi persyaratan standar yang relevan.
Ringkasan penyajiannya adalah sebagai berikut.
Komponen | Jumlah |
| Pendapatan bersih | Rp2.000.000.000 |
| Total beban dalam laba rugi | (Rp1.500.000.000) |
| Laba bersih | Rp500.000.000 |
| OCI dari surplus revaluasi setelah pajak | Rp80.000.000 |
| Total laba komprehensif | Rp580.000.000 |
Dari ilustrasi tersebut, laba bersih sebesar Rp500.000.000 menunjukkan hasil penghasilan dan beban yang diakui melalui laba rugi. Sementara itu, OCI sebesar Rp80.000.000 mencerminkan surplus revaluasi gedung yang diakui di luar laba rugi.
Total laba komprehensif sebesar Rp580.000.000 menggabungkan kedua komponen tersebut. Namun, angka tersebut tidak berarti perusahaan memperoleh tambahan kas Rp80.000.000 atau menghasilkan laba operasional sebesar Rp580.000.000.
Surplus revaluasi juga tidak otomatis menjadi dasar pembagian dividen. Keputusan pembagian dividen bergantung pada ketentuan hukum, anggaran dasar, kebijakan perusahaan, serta kondisi keuangan yang relevan. Oleh sebab itu, laba bersih, OCI, dan total laba komprehensif harus dipahami sesuai tujuan masing-masing.
Mengapa Investor Tidak Cukup Hanya Melihat Laba Bersih?
Laba bersih merupakan indikator penting, tetapi tidak selalu menggambarkan seluruh perubahan ekonomi yang memengaruhi perusahaan. Jika analisis hanya berfokus pada angka laba bersih, investor berisiko melewatkan informasi penting mengenai perubahan nilai aset, eksposur mata uang asing, instrumen keuangan, dan kewajiban imbalan kerja.
Sebagai contoh, perusahaan dapat mencatat laba bersih yang meningkat, tetapi pada periode yang sama mengalami kerugian OCI cukup besar akibat penjabaran mata uang asing atau perubahan nilai instrumen keuangan tertentu. Kondisi ini tidak selalu menandakan bahwa kegiatan operasional memburuk, tetapi menunjukkan adanya faktor lain yang memengaruhi ekuitas dan perlu dianalisis lebih lanjut.
Sebaliknya, kenaikan total laba komprehensif yang berasal dari surplus revaluasi aset tidak selalu menunjukkan peningkatan penjualan atau produktivitas. Perubahan nilai aset tersebut memiliki sifat berbeda dari pendapatan yang diperoleh melalui kegiatan usaha.
Oleh karena itu, analisis laporan keuangan sebaiknya mencakup beberapa aspek berikut:
- Profitabilitas: periksa laba bersih, margin laba, dan komponen penghasilan serta beban yang membentuknya.
- Arus kas: bandingkan laba bersih dengan arus kas operasi untuk memahami kemampuan perusahaan menghasilkan kas.
- OCI: identifikasi sumber keuntungan atau kerugian, besarnya nilai, dan apakah pos tersebut dapat direklasifikasi ke laba rugi.
- Ekuitas: periksa pengaruh laba bersih, akumulasi OCI, transaksi pemilik, dan pembagian dividen terhadap saldo ekuitas.
- Catatan atas laporan keuangan: pelajari kebijakan akuntansi, asumsi penting, dan penjelasan rinci untuk setiap komponen yang material.
Dengan pendekatan tersebut, investor dapat membedakan perubahan yang berasal dari kegiatan usaha dengan perubahan nilai yang timbul akibat kondisi pasar atau pengukuran akuntansi tertentu.
Kesalahan yang Sering Terjadi ketika Membaca OCI
1. Menganggap OCI Sama dengan Laba Operasional
OCI bukan ukuran langsung hasil kegiatan operasional. Komponennya dapat berasal dari penjabaran mata uang asing, revaluasi aset, pengukuran kembali imbalan kerja, atau instrumen keuangan tertentu. Oleh karena itu, OCI perlu dianalisis berdasarkan sumbernya, bukan langsung dianggap sebagai keuntungan atau kerugian operasional.
2. Menganggap Semua OCI Belum Terealisasi
Sebagian komponen OCI memang berkaitan dengan perubahan nilai yang belum terealisasi, tetapi karakteristik tersebut tidak berlaku secara mutlak untuk seluruh pos. Dasar pengakuan OCI ditentukan oleh standar akuntansi, sehingga analisis perlu mempertimbangkan jenis transaksi dan ketentuan yang berlaku.
3. Mengabaikan Pengaruh OCI terhadap Ekuitas
OCI dapat menambah atau mengurangi ekuitas secara signifikan. Walaupun tidak selalu memengaruhi laba bersih pada periode pengakuan awal, perubahan tersebut tetap penting untuk memahami posisi keuangan perusahaan dan risiko yang dihadapinya.
4. Menganggap Seluruh Pos OCI Akan Masuk ke Laba Rugi
Tidak semua komponen OCI dapat direklasifikasi ke laba rugi. Selisih penjabaran operasi luar negeri dan beberapa komponen lindung nilai dapat memenuhi persyaratan reklasifikasi, sedangkan surplus revaluasi aset tetap dan pengukuran kembali program imbalan pasti tidak direklasifikasi ke laba rugi. Perlakuannya harus mengikuti standar yang mengatur setiap pos.
5. Menggunakan Total Laba Komprehensif sebagai Pengganti Laba Bersih
Total laba komprehensif memberikan gambaran lebih luas mengenai penghasilan dan beban yang diakui, tetapi tidak menggantikan fungsi laba bersih. Laba bersih tetap relevan untuk analisis profitabilitas, penghitungan EPS sesuai ketentuan, dan berbagai evaluasi keuangan lainnya.
6. Tidak Membaca Catatan atas Laporan Keuangan
Angka yang tercantum dalam laporan utama sering kali memerlukan penjelasan tambahan. Catatan atas laporan keuangan dapat memberikan informasi mengenai kebijakan pengukuran, asumsi, dampak pajak, perubahan saldo, dan karakteristik setiap komponen OCI. Tanpa informasi tersebut, kesimpulan yang dibuat dari satu angka berpotensi tidak lengkap.
Kesimpulan
Laba bersih dan OCI merupakan dua komponen berbeda yang saling melengkapi dalam penyajian kinerja keuangan perusahaan. Laba bersih menunjukkan hasil penghasilan dan beban yang diakui dalam laporan laba rugi, sedangkan OCI mencakup penghasilan dan beban tertentu yang menurut standar akuntansi diakui di luar laba rugi.
Keduanya membentuk total laba komprehensif, yang memberikan gambaran lebih luas mengenai perubahan ekuitas yang berasal dari penghasilan dan beban selama periode pelaporan. Meskipun demikian, total laba komprehensif tidak sama dengan arus kas dan tidak dapat menggantikan laba bersih dalam seluruh analisis keuangan.
Untuk memperoleh pemahaman yang lebih akurat mengenai kondisi perusahaan, pembaca perlu menelaah laba bersih, setiap komponen OCI, laporan arus kas, laporan perubahan ekuitas, dan catatan atas laporan keuangan secara bersamaan. Dengan memahami fungsi masing-masing informasi, investor dan manajemen dapat menilai profitabilitas serta risiko perusahaan dengan lebih tepat.
Daftar referensi
1. International Financial Reporting Standards (IFRS) Foundation. IAS 1 — Presentation of Financial Statements. Situs resmi IFRS.
2. Ikatan Akuntan Indonesia (IAI). PSAK 201 — Penyajian Laporan Keuangan. Informasi mengenai perubahan penomoran PSAK 1 menjadi PSAK 201 dan penerapannya mulai 1 Januari 2024. PSAK Umum IAI.
3. ICAEW. IAS 16 — Property, Plant and Equipment. Penjelasan mengenai pengakuan surplus revaluasi aset tetap dan dampaknya terhadap ekuitas. Situs ICAEW.
4. IFRS Community. Other Comprehensive Income (OCI). Pembahasan mengenai komponen OCI, reklasifikasi, dan perlakuan terhadap surplus revaluasi. Situs IFRS Community.
5. IFRS Foundation. IAS 19 — Employee Benefits. Standar terkait imbalan kerja, pengukuran kembali program imbalan pasti, dan pengakuan OCI. Situs resmi IFRS.
6. IFRS Foundation. IFRS 9 — Financial Instruments. Penjelasan mengenai klasifikasi dan pengukuran instrumen keuangan, termasuk aset keuangan yang memenuhi ketentuan FVOCI. Situs resmi IFRS.
7. HM Revenue & Customs. Accounting for a Cash Flow Hedge. Penjelasan mengenai pengakuan bagian efektif instrumen lindung nilai arus kas dalam OCI. GOV.UK.
8. Jurnal by Mekari. Laporan Penghasilan Komprehensif: Pengertian, Komponen, Jenis, dan Contohnya. Referensi tambahan untuk memahami struktur dan contoh penyajian penghasilan komprehensif. Jurnal by Mekari.
9. AccountingTools. Other Comprehensive Income Definition. Penjelasan tambahan tentang fungsi OCI, contoh komponen, dan kaitannya dengan total laba komprehensif. AccountingTools
10. ICAEW. IAS 1 — Presentation of Financial Statements. Referensi tambahan tentang penyajian laporan keuangan dan struktur laporan laba rugi serta penghasilan komprehensif lain. Situs ICAEW.
Recent Posts

Bagaimana Sistem SKS pada Program Kuliah... 22.11.2026/49 View

How Does Technology Make Daily Evaluation... 21.11.2026/79 View

Apa Strategi Menghadapi Kesenjangan antara Kompetensi... 21.11.2026/79 View

Mengapa Inventaris Aset Penting bagi Kelancaran... 21.11.2026/75 View
