

Apa Saja Tantangan Mengelola Keuangan dalam Keluarga Besar?
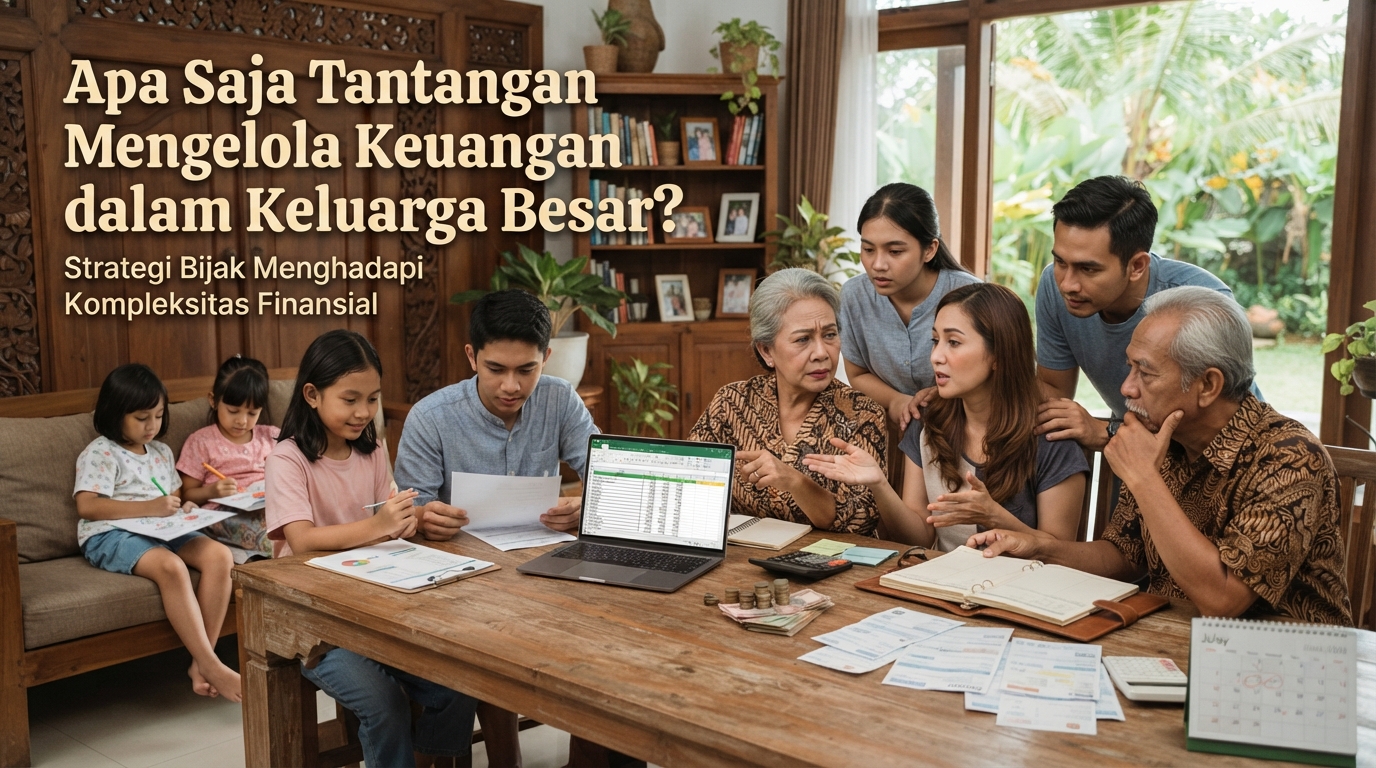
Mengelola keuangan dalam keluarga besar membutuhkan perencanaan yang lebih matang karena banyak anggota memiliki kebutuhan dan tanggung jawab berbeda. Pengeluaran rumah tangga dapat mencakup kebutuhan makanan, pendidikan, kesehatan, tempat tinggal, transportasi, hingga biaya kegiatan keluarga. Jika beberapa anggota tinggal bersama atau saling bergantung secara finansial, pengaturan keuangan menjadi semakin penting agar kebutuhan semua pihak dapat terpenuhi.
Di sisi lain, setiap anggota keluarga mungkin memiliki penghasilan, kebiasaan belanja, dan kemampuan finansial yang tidak sama. Kondisi tersebut dapat menimbulkan kesalahpahaman apabila tidak disertai komunikasi dan kesepakatan yang jelas. Oleh karena itu, pengelolaan keuangan keluarga besar membutuhkan keterbukaan, pembagian tanggung jawab, dan perencanaan anggaran yang teratur.
BANYAKNYA KEBUTUHAN DAN PENGELUARAN RUMAH TANGGA
Salah satu tantangan utama mengelola keuangan keluarga besar adalah banyaknya kebutuhan yang harus dipenuhi setiap hari. Semakin banyak anggota keluarga, semakin beragam pula pengeluaran untuk makanan, listrik, air, internet, perlengkapan rumah, dan kebutuhan lainnya. Selain kebutuhan rutin, terdapat pengeluaran tambahan seperti biaya sekolah, transportasi, perawatan rumah, serta kebutuhan anggota keluarga yang sudah lanjut usia. Banyaknya kebutuhan membuat keluarga harus lebih cermat dalam menentukan prioritas pengeluaran.
Jika tidak direncanakan dengan baik, pengeluaran kecil yang dilakukan berulang kali dapat membuat anggaran membengkak. Misalnya, pembelian makanan, penggunaan layanan digital, atau belanja kebutuhan pribadi yang tidak tercatat dapat mengganggu kestabilan keuangan. Karena itu, keluarga perlu mencatat seluruh pengeluaran secara berkala. Dengan mengetahui jumlah uang yang digunakan, anggota keluarga dapat mengendalikan belanja dan menghindari pemborosan.
PERBEDAAN PENGHASILAN DAN KEMAMPUAN FINANSIAL
Dalam keluarga besar, tidak semua anggota memiliki kondisi ekonomi yang sama. Ada anggota yang mempunyai pekerjaan tetap dan penghasilan stabil, sementara yang lain mungkin masih belajar, belum bekerja, atau memiliki pendapatan tidak menentu. Perbedaan tersebut dapat menyulitkan pembagian biaya rumah tangga apabila tidak dibicarakan secara terbuka. Pembagian tanggung jawab keuangan sebaiknya mempertimbangkan kemampuan masing-masing anggota, bukan disamaratakan.
Sebagai contoh, anggota keluarga dengan penghasilan lebih tinggi mungkin mampu memberikan kontribusi lebih besar untuk kebutuhan bersama. Sementara itu, anggota yang memiliki keterbatasan penghasilan dapat membantu melalui pekerjaan rumah atau tanggung jawab lain sesuai kemampuannya. Kesepakatan seperti ini perlu dibuat tanpa tekanan agar tidak menimbulkan rasa terbebani. Dengan pembagian yang adil, setiap anggota dapat berkontribusi tanpa mengabaikan kebutuhan pribadinya.
KURANGNYA KETERBUKAAN DALAM PENGELOLAAN UANG
Kurangnya keterbukaan mengenai pemasukan dan pengeluaran dapat menjadi sumber konflik dalam keluarga besar. Masalah dapat muncul ketika anggota tidak mengetahui siapa yang bertanggung jawab membayar kebutuhan tertentu atau bagaimana uang bersama digunakan. Ketidakjelasan tersebut dapat menimbulkan kecurigaan dan rasa tidak adil. Transparansi keuangan penting untuk membangun kepercayaan antaranggota keluarga.
Untuk mengatasinya, keluarga dapat menyepakati cara pencatatan pemasukan dan pengeluaran yang mudah dipahami. Jika terdapat dana bersama, penggunaannya perlu diketahui oleh anggota yang terlibat dalam pengelolaan tersebut. Catatan dapat dibuat menggunakan buku, lembar kerja, atau aplikasi keuangan sederhana. Dengan informasi yang jelas, setiap anggota dapat memahami kondisi keuangan dan ikut mengawasi penggunaannya secara bertanggung jawab.
SULIT MENENTUKAN PRIORITAS KEBUTUHAN
Setiap anggota keluarga memiliki kebutuhan dan kepentingan yang berbeda. Orang tua mungkin lebih memprioritaskan biaya pendidikan dan kesehatan, sedangkan anggota yang lebih muda memiliki kebutuhan untuk bekerja, belajar, atau mengembangkan keterampilan. Perbedaan tersebut dapat menimbulkan perdebatan ketika dana keluarga terbatas. Menentukan prioritas membutuhkan kesepakatan agar kebutuhan penting tidak kalah oleh pengeluaran yang bersifat sementara atau kurang mendesak.
Keluarga sebaiknya membedakan kebutuhan pokok, kebutuhan pendukung, dan keinginan pribadi. Kebutuhan seperti makanan, tempat tinggal, pendidikan, serta kesehatan umumnya perlu didahulukan. Setelah kebutuhan utama terpenuhi, barulah keluarga mempertimbangkan pengeluaran lain sesuai kemampuan anggaran. Cara ini membantu keluarga menggunakan uang secara lebih bijak dan mengurangi risiko kekurangan dana.
BIAYA PENDIDIKAN DAN KESEHATAN YANG TERUS BERKEMBANG
Biaya pendidikan dan kesehatan merupakan pengeluaran penting yang perlu diperhitungkan dalam keluarga besar. Jika terdapat beberapa anak yang sedang menempuh pendidikan, keluarga harus menyiapkan dana untuk biaya sekolah, perlengkapan belajar, transportasi, dan kebutuhan pendukung lainnya. Selain itu, anggota keluarga yang sudah lanjut usia atau memiliki kebutuhan kesehatan tertentu mungkin memerlukan biaya pemeriksaan dan perawatan secara rutin. Pengeluaran pendidikan dan kesehatan perlu direncanakan sejak awal agar tidak mengganggu kebutuhan rumah tangga lainnya.
Keluarga dapat menyusun anggaran khusus untuk kedua kebutuhan tersebut sesuai kondisi masing-masing. Menyisihkan dana secara berkala dapat membantu menghadapi biaya yang sudah diperkirakan. Keluarga juga perlu mempertimbangkan perlindungan kesehatan yang sesuai dengan kebutuhan dan kemampuan finansial. Dengan persiapan yang baik, risiko tekanan keuangan akibat kebutuhan pendidikan atau kesehatan dapat dikurangi.
KESULITAN MENYIAPKAN TABUNGAN DAN DANA DARURAT
Banyaknya kebutuhan keluarga sering membuat sebagian besar penghasilan habis untuk pengeluaran sehari-hari. Akibatnya, menabung dan menyiapkan dana darurat menjadi lebih sulit dilakukan. Padahal, dana tersebut penting untuk menghadapi situasi tidak terduga seperti kehilangan pekerjaan, kerusakan rumah, kecelakaan, atau kebutuhan medis mendesak. Dana darurat membantu keluarga menghadapi kondisi sulit tanpa harus langsung bergantung pada utang.
Untuk mengatasi masalah ini, keluarga dapat menetapkan jumlah tabungan yang realistis berdasarkan kemampuan keuangan. Tidak harus dimulai dengan nominal besar karena kebiasaan menyisihkan uang secara konsisten lebih penting. Dana darurat sebaiknya disimpan secara terpisah dari uang untuk kebutuhan sehari-hari agar tidak mudah digunakan. Dengan perencanaan bertahap, keluarga dapat membangun cadangan keuangan yang lebih aman.
PERBEDAAN KEBIASAAN BELANJA ANTARANGGOTA KELUARGA
Kebiasaan mengelola uang setiap orang dapat berbeda. Ada anggota keluarga yang terbiasa berhemat dan membuat perencanaan sebelum membeli sesuatu, sedangkan anggota lainnya lebih mudah melakukan pembelian berdasarkan keinginan. Perbedaan tersebut dapat memengaruhi kondisi keuangan, terutama jika pengeluaran pribadi menggunakan dana bersama. Kebiasaan belanja yang tidak terkendali dapat mengganggu keseimbangan anggaran keluarga.
Keluarga perlu menyepakati batas penggunaan uang bersama dan uang pribadi. Setiap anggota sebaiknya bertanggung jawab atas pengeluaran pribadinya selama tidak membebani kebutuhan rumah tangga. Membiasakan diri membandingkan harga, membuat daftar belanja, dan menghindari pembelian impulsif juga dapat membantu menghemat pengeluaran. Dengan kebiasaan belanja yang lebih terencana, keuangan keluarga dapat dikelola secara lebih efektif.
CARA MENGELOLA KEUANGAN KELUARGA BESAR AGAR LEBIH TERATUR
Mengelola keuangan keluarga besar membutuhkan sistem yang sederhana, jelas, dan dapat dijalankan bersama. Langkah pertama adalah membuat anggaran bulanan yang mencatat seluruh pemasukan, pengeluaran rutin, kebutuhan pribadi, serta tabungan. Setelah itu, tentukan siapa yang bertanggung jawab membayar setiap kebutuhan bersama berdasarkan kesepakatan. Anggaran yang jelas membantu keluarga mengontrol pengeluaran dan mengetahui kondisi keuangan secara menyeluruh.
Selain membuat anggaran, keluarga perlu melakukan evaluasi secara berkala untuk mengetahui apakah pengeluaran masih sesuai rencana. Jika terjadi kekurangan dana, anggota keluarga dapat membahas penyesuaian anggaran tanpa saling menyalahkan. Gunakan teknologi seperti aplikasi pencatat keuangan atau lembar kerja digital apabila memudahkan proses pencatatan. Dengan komunikasi terbuka dan disiplin menjalankan kesepakatan, pengelolaan keuangan keluarga besar dapat menjadi lebih sehat dan terarah.
KESIMPULAN
Mengelola keuangan dalam keluarga besar memiliki berbagai tantangan, mulai dari banyaknya kebutuhan rumah tangga, perbedaan penghasilan, kurangnya keterbukaan, hingga kesulitan menyiapkan tabungan dan dana darurat. Perbedaan kebiasaan belanja serta kebutuhan pendidikan dan kesehatan juga dapat memengaruhi kestabilan keuangan keluarga. Oleh karena itu, setiap anggota perlu memahami kondisi keuangan bersama dan menjalankan tanggung jawab sesuai kesepakatan.
Kunci keberhasilan pengelolaan keuangan keluarga besar adalah perencanaan yang matang, pembagian tanggung jawab yang adil, dan komunikasi yang transparan. Dengan membuat anggaran, menentukan prioritas, serta membiasakan diri menabung, keluarga dapat memenuhi kebutuhan bersama tanpa mengabaikan kondisi finansial setiap anggota.
Recent Posts

How Does Technology Make Daily Evaluation... 21.11.2026/57 View

Apa Strategi Menghadapi Kesenjangan antara Kompetensi... 21.11.2026/59 View

Mengapa Inventaris Aset Penting bagi Kelancaran... 21.11.2026/55 View

When Should Musicians Join a Record... 21.11.2026/54 View

Daily Evaluation or Daily Planning Which... 21.11.2026/61 View
