

Asset Retirement Obligation (ARO): Pengertian, Dampak pada Laporan Keuangan, dan Cara Mengelolanya
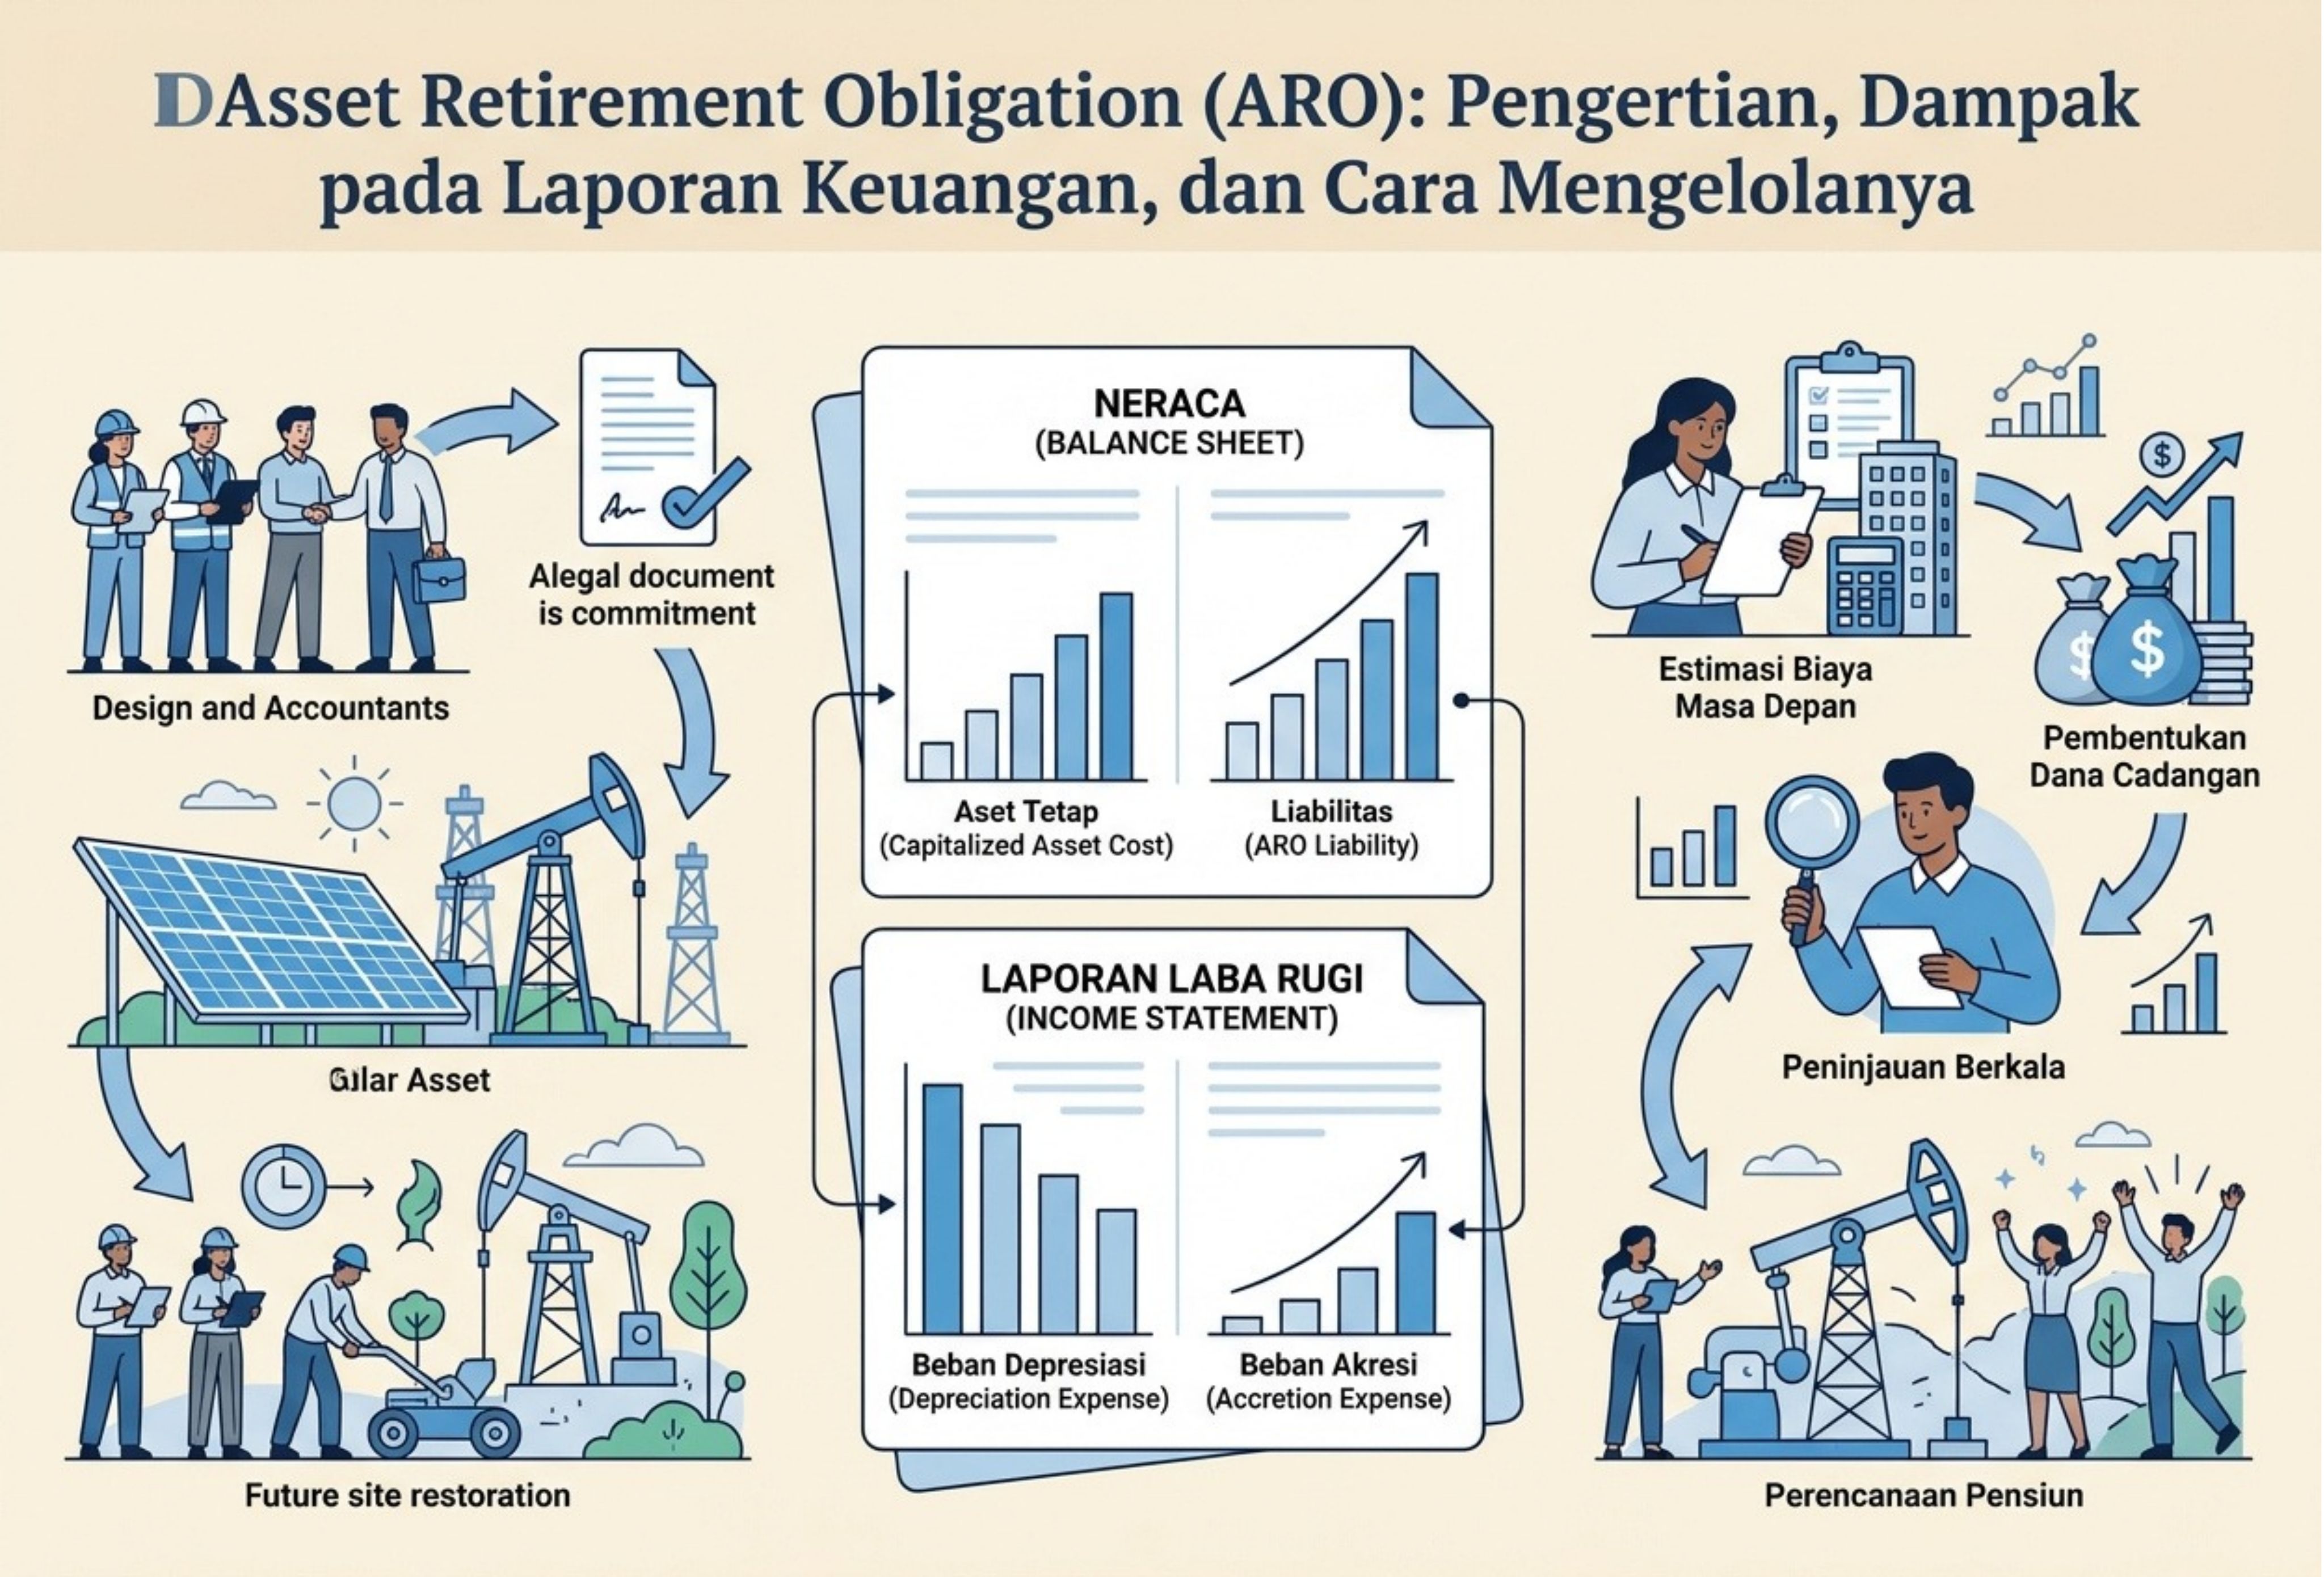
Asset Retirement Obligation (ARO) merupakan kewajiban perusahaan untuk membongkar, menutup, memindahkan, atau memulihkan suatu aset setelah masa penggunaannya berakhir. Kewajiban ini umumnya berkaitan dengan aset berwujud jangka panjang yang penggunaannya menimbulkan tanggung jawab hukum, kontraktual, atau kewajiban tertentu sesuai ketentuan yang berlaku.
ARO menjadi bagian penting dalam akuntansi karena biaya penghentian penggunaan aset sering kali baru dibayarkan pada masa mendatang, meskipun kewajibannya telah timbul sejak aset digunakan atau dibangun. Oleh sebab itu, perusahaan perlu memperhitungkan estimasi biaya tersebut dalam laporan keuangan agar nilai aset dan liabilitas yang disajikan mencerminkan kewajiban ekonomisnya.
Penerapan ARO banyak ditemukan pada industri pertambangan, minyak dan gas, pembangkit listrik, serta sektor infrastruktur. Perusahaan dalam industri tersebut biasanya memiliki tanggung jawab untuk melakukan reklamasi lahan, membongkar fasilitas produksi, menutup sumur, atau memulihkan lokasi operasional setelah aset tidak lagi digunakan.
Dalam standar akuntansi Amerika Serikat, pengaturan ARO secara khusus terdapat dalam ASC 410-20. Sementara itu, dalam standar IFRS, kewajiban sejenis dibahas melalui IAS 37 mengenai provisi dan liabilitas kontinjensi, IAS 16 mengenai aset tetap, serta IFRIC 1 yang mengatur perubahan kewajiban pembongkaran, pemulihan, dan kewajiban serupa.
Pengaruh Asset Retirement Obligation terhadap Laporan Keuangan
Pengakuan ARO dapat memengaruhi berbagai komponen laporan keuangan, mulai dari neraca, nilai aset, laporan laba rugi, hingga arus kas. Dampak tersebut muncul karena perusahaan harus mencatat kewajiban yang diperkirakan akan diselesaikan pada masa mendatang dan mengalokasikan biaya terkait selama masa manfaat aset.
1. Dampak ARO terhadap Neraca
ARO memengaruhi neraca karena perusahaan harus mengakui estimasi kewajiban pembongkaran atau pemulihan aset sebagai liabilitas apabila kriteria pengakuannya telah terpenuhi.
Pengakuan tersebut menyebabkan total liabilitas meningkat meskipun perusahaan belum mengeluarkan uang untuk menyelesaikan kewajiban tersebut. Nilai liabilitas umumnya diukur berdasarkan estimasi biaya penyelesaian kewajiban pada masa depan yang didiskontokan ke nilai kini, sesuai standar akuntansi yang berlaku.
Seiring berjalannya waktu, nilai tercatat liabilitas dapat meningkat akibat berkurangnya dampak diskonto. Peningkatan ini dikenal sebagai beban akresi atau accretion expense dalam praktik akuntansi ARO berdasarkan US GAAP.
2. Dampak ARO terhadap Nilai Aset
Selain mengakui liabilitas, perusahaan pada umumnya menambahkan estimasi biaya pembongkaran atau pemulihan yang memenuhi kriteria pengakuan ke dalam biaya perolehan aset terkait.
Penambahan tersebut membuat nilai tercatat awal aset menjadi lebih besar. Selanjutnya, biaya yang dikapitalisasi akan dialokasikan melalui penyusutan selama masa manfaat aset, sesuai metode penyusutan yang digunakan.
Sebagai contoh, perusahaan pertambangan yang memperkirakan adanya biaya reklamasi setelah kegiatan tambang selesai dapat memasukkan estimasi biaya tersebut ke dalam biaya aset apabila memenuhi persyaratan standar akuntansi.
Dengan pendekatan ini, biaya penghentian penggunaan aset tidak seluruhnya dibebankan pada saat penutupan tambang, tetapi diperhitungkan secara sistematis selama periode penggunaan aset.
3. Dampak ARO terhadap Laporan Laba Rugi
ARO dapat memengaruhi laba perusahaan melalui beberapa jenis beban, terutama penyusutan atas biaya ARO yang dikapitalisasi dan beban akresi atas liabilitas.
Beban penyusutan timbul karena biaya ARO yang dimasukkan ke dalam nilai aset dialokasikan sepanjang masa manfaat aset. Beban ini mengurangi laba sebelum pajak pada periode terkait.
Beban akresi muncul karena nilai kini kewajiban meningkat seiring mendekatnya waktu penyelesaian kewajiban. Dalam penerapan US GAAP, kenaikan tersebut umumnya diakui sebagai beban selama periode berjalan.
Dengan demikian, ARO dapat mengurangi laba perusahaan secara bertahap meskipun pembayaran biaya pembongkaran atau pemulihan belum dilakukan. Perlakuan dan penyajian secara terperinci bergantung pada standar akuntansi yang diterapkan perusahaan.
4. Dampak ARO terhadap Laporan Arus Kas
Pada saat kewajiban ARO pertama kali diakui, perusahaan biasanya belum mengeluarkan kas untuk membayar biaya pembongkaran atau pemulihan. Pengakuan awal tersebut pada dasarnya merupakan pencatatan akuntansi atas kewajiban masa depan.
Arus kas keluar terjadi ketika perusahaan benar-benar membayar biaya untuk memenuhi kewajiban tersebut, misalnya untuk membongkar fasilitas, menutup lokasi produksi, atau melakukan reklamasi lahan.
Ketika pembayaran dilakukan, transaksi tersebut mengurangi kas perusahaan dan menyelesaikan seluruh atau sebagian liabilitas ARO. Klasifikasi arus kasnya mengikuti sifat transaksi dan ketentuan standar yang berlaku.
Informasi mengenai ARO karena itu penting dalam perencanaan arus kas jangka panjang, terutama bagi perusahaan yang memiliki kewajiban penutupan aset dalam jumlah besar.
5. Dampak ARO terhadap Rasio Keuangan
Pencatatan ARO dapat memengaruhi sejumlah rasio keuangan karena mengubah nilai aset, liabilitas, dan laba perusahaan.
Peningkatan liabilitas dapat memengaruhi rasio utang terhadap aset atau rasio utang terhadap ekuitas. Sementara itu, beban penyusutan dan akresi dapat menekan laba bersih, sehingga memengaruhi rasio profitabilitas tertentu.
Meskipun demikian, dampak akhirnya tidak selalu sama pada setiap perusahaan. Hasil analisis bergantung pada besarnya kewajiban, nilai aset terkait, jangka waktu penyelesaian, serta metode pengukuran yang digunakan.
Investor dan kreditur sebaiknya mempertimbangkan ARO bersama komponen laporan keuangan lainnya untuk menilai kondisi keuangan perusahaan secara lebih menyeluruh.
Contoh Penerapan Asset Retirement Obligation dalam Perusahaan
Salah satu contoh penerapan ARO dapat ditemukan pada perusahaan pertambangan batu bara. Ketika membuka area pertambangan, perusahaan mungkin telah memiliki kewajiban untuk memulihkan kondisi lahan setelah kegiatan operasional berakhir.
Kewajiban tersebut dapat mencakup penutupan lubang tambang, penataan kembali permukaan tanah, penanaman vegetasi, pengelolaan limbah, dan pemulihan lingkungan sesuai ketentuan yang berlaku.
Misalnya, sebuah perusahaan memperkirakan biaya pemulihan lahan sebesar Rp10 miliar yang akan dibayarkan sepuluh tahun mendatang. Apabila kewajiban tersebut memenuhi kriteria pengakuan dan tingkat diskonto yang sesuai adalah 8% per tahun, estimasi nilai kini kewajibannya dapat dihitung menggunakan rumus:
Nilai Kini = Nilai Masa Depan ÷ (1 + Tingkat Diskonto)^n
Keterangan:
- Nilai masa depan: Rp10.000.000.000
- Tingkat diskonto: 8% per tahun
- Periode: 10 tahun
Perhitungan ilustratif:
Nilai kini = Rp10.000.000.000 ÷ (1,08)^10
Nilai kini ≈ Rp4.631.000.000
Dengan asumsi tersebut, nilai kini kewajiban diperkirakan sebesar Rp4,63 miliar. Angka ini hanya ilustrasi matematis, bukan estimasi akuntansi final. Dalam praktiknya, perusahaan harus mempertimbangkan arus kas yang paling tepat, ketidakpastian biaya dan waktu, risiko yang relevan, serta ketentuan standar akuntansi yang diterapkan.
Apabila kriteria pengakuan terpenuhi, perusahaan dapat mencatat liabilitas ARO dan menambahkan jumlah yang sesuai ke dalam biaya aset terkait. Setelah pengakuan awal, nilai aset dan liabilitas akan diperlakukan sesuai standar akuntansi yang berlaku.
Contoh ini menunjukkan bahwa biaya pemulihan lingkungan perlu diperhitungkan sejak kewajiban muncul, bukan hanya ketika kegiatan pertambangan dihentikan. Pencatatan tersebut membantu memberikan gambaran yang lebih realistis mengenai biaya penggunaan aset dan tanggung jawab perusahaan pada masa mendatang.
Strategi Efektif untuk Mengelola Asset Retirement Obligation
Pengelolaan ARO membutuhkan perencanaan yang terstruktur karena nilai kewajiban dapat dipengaruhi oleh perubahan biaya, kondisi aset, regulasi, dan waktu penyelesaian. Perusahaan perlu mengelola estimasi tersebut secara berkala agar pencatatan akuntansi tetap relevan.
1. Mengidentifikasi Kewajiban Sejak Awal
Langkah pertama adalah mengidentifikasi aset yang berpotensi menimbulkan kewajiban pembongkaran atau pemulihan.
Perusahaan perlu meninjau perjanjian kontrak, izin operasional, peraturan lingkungan, serta persyaratan hukum lainnya untuk mengetahui bentuk tanggung jawab yang harus dipenuhi.
Identifikasi sejak awal membantu perusahaan menentukan kapan kewajiban timbul dan apakah kewajiban tersebut memenuhi kriteria pengakuan sebagai liabilitas.
2. Menyusun Estimasi Biaya yang Andal
Perhitungan ARO sebaiknya didasarkan pada informasi teknis dan keuangan yang dapat dipertanggungjawabkan. Komponen estimasi dapat mencakup biaya tenaga kerja, material, peralatan, transportasi, pengelolaan limbah, dan pemulihan lingkungan.
Perusahaan juga perlu mempertimbangkan ketidakpastian waktu pelaksanaan, kemungkinan perubahan regulasi, inflasi biaya, dan tingkat diskonto yang sesuai dengan standar akuntansi.
Keterlibatan tim operasional, teknik, hukum, lingkungan, dan keuangan dapat membantu meningkatkan ketepatan estimasi.
3. Meninjau Estimasi Secara Berkala
Nilai kewajiban ARO tidak selalu tetap sepanjang masa penggunaan aset. Perubahan teknologi, harga material, peraturan lingkungan, atau rencana penutupan aset dapat memengaruhi estimasi biaya.
Karena itu, perusahaan perlu melakukan evaluasi secara berkala dan memperbarui asumsi apabila terdapat perubahan yang relevan.
Penyesuaian terhadap liabilitas dan nilai aset terkait harus mengikuti standar akuntansi yang berlaku. Dalam lingkungan IFRS, perubahan kewajiban pembongkaran dan pemulihan tertentu diatur dalam IFRIC 1.
4. Menyajikan Informasi secara Transparan
Pengungkapan ARO dalam laporan keuangan perlu memberikan informasi yang memadai mengenai sifat kewajiban, nilai tercatat, perubahan selama periode berjalan, dan ketidakpastian estimasi yang relevan.
Transparansi ini membantu investor, kreditur, dan pemangku kepentingan lainnya memahami potensi pengeluaran masa depan serta pengaruhnya terhadap kondisi keuangan perusahaan.
Pengungkapan yang memadai juga mengurangi risiko kesalahpahaman ketika pengguna laporan keuangan mengevaluasi profitabilitas dan kemampuan perusahaan memenuhi kewajiban jangka panjang.
5. Mematuhi Standar Akuntansi dan Regulasi
Perusahaan harus memastikan bahwa pengakuan, pengukuran, penyajian, dan pengungkapan ARO sesuai dengan standar akuntansi yang berlaku serta peraturan hukum dan lingkungan yang relevan.
Kepatuhan tersebut penting karena kewajiban pembongkaran atau pemulihan dapat berkaitan dengan persyaratan izin, kontrak, dan tanggung jawab lingkungan.
Perusahaan yang menerapkan US GAAP perlu merujuk pada ketentuan ASC 410-20. Sementara itu, perusahaan yang menggunakan IFRS perlu mempertimbangkan standar terkait, seperti IAS 16, IAS 37, dan IFRIC 1.
Kesimpulan
Asset Retirement Obligation (ARO) merupakan kewajiban untuk membongkar, menutup, atau memulihkan aset setelah penggunaannya berakhir. Kewajiban ini penting bagi perusahaan yang mengoperasikan aset jangka panjang, terutama di industri pertambangan, minyak dan gas, utilitas, serta infrastruktur.
Pencatatan ARO dapat meningkatkan liabilitas dan biaya perolehan aset, sekaligus memengaruhi laba melalui penyusutan dan akresi. Walaupun pengakuan awal umumnya tidak langsung menimbulkan arus kas keluar, pembayaran akan terjadi ketika perusahaan memenuhi kewajibannya pada masa mendatang.
Agar laporan keuangan tetap akurat, perusahaan perlu mengidentifikasi kewajiban sejak awal, menyusun estimasi biaya yang dapat dipertanggungjawabkan, meninjau asumsi secara berkala, dan mengungkapkan informasi yang relevan secara transparan.
Dengan pengelolaan ARO yang baik, perusahaan dapat memperhitungkan tanggung jawab jangka panjang secara lebih terencana dan menyajikan kondisi keuangan yang lebih mencerminkan kewajiban ekonomisnya.
Referensi
- Financial Accounting Standards Board (FASB). Asset Retirement and Environmental Obligations — ASC 410. Referensi standar akuntansi Amerika Serikat mengenai pengakuan dan pengukuran kewajiban penghentian penggunaan aset. https://asc.fasb.org/
- IFRS Foundation. IAS 16 — Property, Plant and Equipment. Membahas akuntansi aset tetap, termasuk biaya pembongkaran dan pemulihan lokasi yang memenuhi kriteria kapitalisasi. https://www.ifrs.org/issued-standards/list-of-standards/ias-16-property-plant-and-equipment/
- IFRS Foundation. IAS 37 — Provisions, Contingent Liabilities and Contingent Assets. Menjelaskan kriteria pengakuan, pengukuran, dan pengungkapan provisi serta kewajiban yang belum pasti dari segi waktu atau jumlah. https://www.ifrs.org/issued-standards/list-of-standards/ias-37-provisions-contingent-liabilities-and-contingent-assets/
- IFRS Foundation. IFRIC 1 — Changes in Existing Decommissioning, Restoration and Similar Liabilities. Membahas perlakuan akuntansi atas perubahan pengukuran kewajiban pembongkaran, pemulihan, dan kewajiban sejenis. https://www.ifrs.org/issued-standards/list-of-standards/ifric-1-changes-in-existing-decommissioning-restoration-and-similar-liabilities/
- IFRS Foundation. IFRS Accounting Standards. Portal resmi untuk menelusuri standar akuntansi internasional yang berkaitan dengan pengakuan dan penyajian kewajiban perusahaan. https://www.ifrs.org/issued-standards/
Recent Posts

Bagaimana Sistem SKS pada Program Kuliah... 22.11.2026/50 View

How Does Technology Make Daily Evaluation... 21.11.2026/80 View

Apa Strategi Menghadapi Kesenjangan antara Kompetensi... 21.11.2026/79 View

Mengapa Inventaris Aset Penting bagi Kelancaran... 21.11.2026/75 View
