

Bagaimana Digitalisasi Keuangan Mengubah Kebiasaan Masyarakat dalam Bertransaksi?
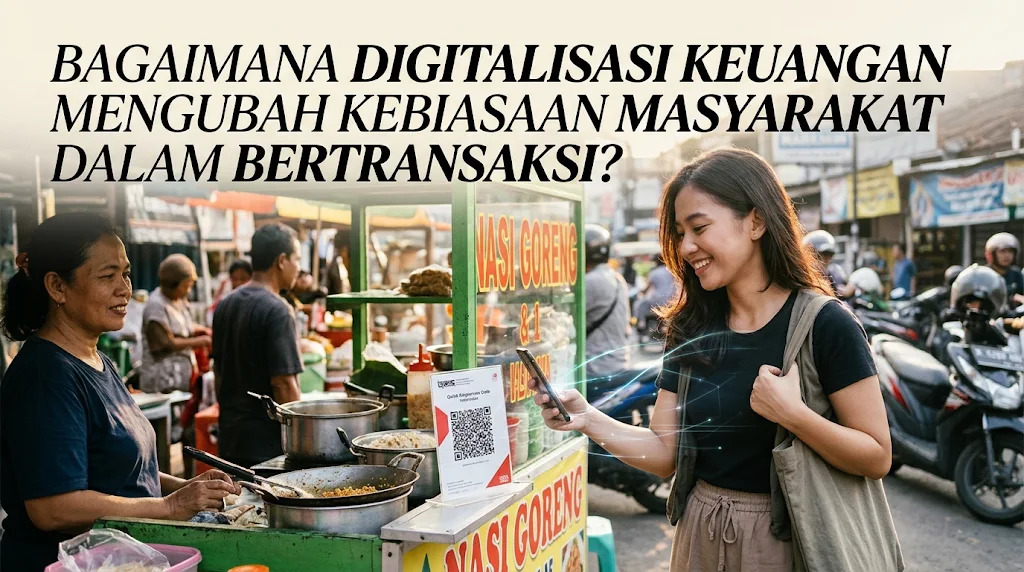
Perkembangan teknologi digital telah membawa perubahan besar terhadap cara masyarakat menjalankan aktivitas ekonomi. Berbagai transaksi yang sebelumnya dilakukan secara langsung menggunakan uang tunai kini dapat diselesaikan melalui perangkat elektronik. Pembayaran belanja, transfer dana, pembelian kebutuhan sehari-hari, hingga pembayaran tagihan dapat dilakukan menggunakan aplikasi keuangan yang tersedia di ponsel pintar.
Digitalisasi keuangan tidak hanya mengubah metode pembayaran, tetapi juga memengaruhi kebiasaan masyarakat dalam mengelola uang dan melakukan transaksi. Kehadiran dompet digital, mobile banking, serta sistem pembayaran berbasis kode QR membuat aktivitas keuangan semakin terhubung dengan teknologi. Perubahan tersebut memberikan kemudahan bagi konsumen dan pelaku usaha, sekaligus mendorong masyarakat untuk menyesuaikan diri dengan pola transaksi yang lebih praktis dan modern.
BERALIH DARI PEMBAYARAN TUNAI KE TRANSAKSI NON-TUNAI
Salah satu perubahan yang paling terlihat akibat digitalisasi keuangan adalah meningkatnya penggunaan metode pembayaran non-tunai. Sebelumnya, masyarakat cenderung membawa uang fisik untuk memenuhi kebutuhan sehari-hari. Namun, kini pembayaran dapat dilakukan melalui transfer bank, dompet digital, kartu pembayaran, atau pemindaian kode QR sesuai fasilitas yang tersedia.
Perubahan ini membuat masyarakat memiliki lebih banyak pilihan dalam menyelesaikan transaksi. Ketika membeli makanan, berbelanja di minimarket, atau menggunakan layanan transportasi, seseorang dapat memilih metode pembayaran digital tanpa harus menyiapkan uang tunai. Meskipun demikian, uang tunai masih digunakan dalam berbagai situasi, terutama di tempat yang belum menyediakan fasilitas pembayaran elektronik. Peralihan menuju transaksi non-tunai menunjukkan bahwa masyarakat mulai menyesuaikan kebiasaan pembayaran dengan perkembangan teknologi dan kebutuhan aktivitas sehari-hari.
MELAKUKAN TRANSAKSI KAPAN SAJA DAN DI MANA SAJA
Digitalisasi keuangan membuat transaksi tidak lagi sepenuhnya bergantung pada keberadaan kantor bank atau tempat pembayaran secara langsung. Melalui layanan mobile banking dan dompet digital, pengguna dapat melakukan berbagai aktivitas keuangan selama memiliki akses terhadap perangkat, jaringan, dan layanan yang mendukung. Kondisi ini memberikan fleksibilitas bagi masyarakat yang memiliki aktivitas padat.
Sebagai contoh, seseorang dapat mentransfer uang kepada keluarga, membayar tagihan listrik, membeli pulsa, atau menyelesaikan pembayaran belanja daring tanpa harus berpindah tempat. Kemudahan tersebut juga membantu pelaku usaha dalam menerima pembayaran dari pelanggan melalui berbagai saluran digital. Namun, ketersediaan layanan tetap bergantung pada jaringan internet, sistem penyedia jasa, dan ketentuan transaksi. Fleksibilitas transaksi digital membuat masyarakat dapat menyelesaikan kebutuhan keuangan dengan cara yang lebih praktis.
MENGUBAH CARA MASYARAKAT MENCATAT DAN MENGAWASI PENGELUARAN
Kebiasaan bertransaksi secara digital turut mengubah cara masyarakat memantau penggunaan uang. Pada transaksi tunai, seseorang biasanya perlu mencatat pengeluaran secara manual apabila ingin mengetahui jumlah uang yang telah digunakan. Sementara itu, layanan keuangan digital umumnya menyediakan riwayat transaksi yang dapat diperiksa kembali melalui aplikasi.
Informasi tersebut dapat membantu pengguna memahami pola pengeluaran berdasarkan waktu, jumlah, dan jenis transaksi. Misalnya, seseorang dapat melihat berapa banyak uang yang digunakan untuk kebutuhan makanan, transportasi, belanja, atau pembayaran tagihan. Data tersebut dapat menjadi bahan evaluasi ketika menyusun anggaran bulanan. Pencatatan transaksi secara digital memberikan kemudahan dalam memantau aktivitas keuangan, tetapi pengguna tetap perlu memeriksa catatan secara rutin agar pengeluaran tidak melebihi kemampuan finansial.
MENDORONG PERUBAHAN POLA BELANJA DAN AKTIVITAS EKONOMI
Kemudahan pembayaran digital juga memengaruhi kebiasaan masyarakat ketika berbelanja. Transaksi melalui aplikasi memungkinkan konsumen membeli berbagai kebutuhan tanpa harus datang langsung ke toko. Proses pembayaran yang terintegrasi dengan layanan belanja daring membuat aktivitas pembelian menjadi lebih sederhana dan dapat dilakukan melalui satu perangkat.
Perubahan tersebut turut memberikan peluang bagi pelaku usaha untuk menjangkau pelanggan melalui platform digital. Usaha kecil dan menengah dapat memanfaatkan pembayaran elektronik untuk melayani konsumen yang lebih menyukai transaksi non-tunai. Namun, kemudahan berbelanja juga dapat mendorong pembelian impulsif apabila seseorang tidak memiliki perencanaan pengeluaran. Oleh karena itu, masyarakat perlu membedakan kebutuhan dan keinginan sebelum melakukan pembayaran. Perubahan pola belanja digital perlu diimbangi dengan kebiasaan mengatur anggaran agar kemudahan teknologi tidak menyebabkan pengeluaran berlebihan.
MENINGKATKAN KESADARAN TERHADAP KEAMANAN TRANSAKSI DIGITAL
Semakin sering masyarakat menggunakan layanan keuangan digital, semakin penting pula pemahaman mengenai keamanan transaksi. Penggunaan aplikasi keuangan melibatkan informasi pribadi dan data yang harus dijaga kerahasiaannya. Pengguna perlu memahami cara melindungi akun agar terhindar dari penyalahgunaan oleh pihak yang tidak bertanggung jawab.
Beberapa kebiasaan yang perlu diterapkan adalah menggunakan kata sandi yang kuat, mengaktifkan verifikasi tambahan, menjaga kerahasiaan PIN dan kode OTP, serta tidak sembarangan membuka tautan yang mencurigakan. Sebelum menyelesaikan pembayaran, periksa kembali nama penerima, nomor tujuan, dan jumlah uang yang akan dikirim. Apabila menemukan aktivitas yang tidak dikenal, segera hubungi penyedia layanan melalui saluran resmi. Literasi keamanan keuangan digital menjadi bekal penting agar masyarakat dapat memanfaatkan teknologi transaksi dengan lebih aman dan bertanggung jawab.
KESIMPULAN
Digitalisasi keuangan mengubah kebiasaan masyarakat dalam bertransaksi melalui peralihan menuju pembayaran non-tunai, kemudahan melakukan transaksi jarak jauh, pencatatan pengeluaran secara digital, serta perubahan pola belanja. Berbagai layanan seperti mobile banking, dompet digital, dan pembayaran kode QR memberikan pilihan yang lebih praktis dalam memenuhi kebutuhan sehari-hari. Perubahan ini juga membuka peluang bagi pelaku usaha untuk menyesuaikan layanan dengan kebiasaan konsumen modern.
Namun, kemudahan transaksi digital perlu diimbangi dengan kemampuan mengelola keuangan dan menjaga keamanan data pribadi. Masyarakat perlu membiasakan diri memeriksa riwayat transaksi, menyusun anggaran, serta memastikan setiap pembayaran dilakukan melalui layanan yang tepercaya. Dengan pemanfaatan yang tepat, digitalisasi keuangan dapat mendukung aktivitas ekonomi yang lebih praktis, teratur, dan efisien tanpa mengabaikan prinsip kehati-hatian.
Recent Posts

How Does Technology Make Daily Evaluation... 21.11.2026/62 View

Apa Strategi Menghadapi Kesenjangan antara Kompetensi... 21.11.2026/63 View

Mengapa Inventaris Aset Penting bagi Kelancaran... 21.11.2026/59 View

When Should Musicians Join a Record... 21.11.2026/58 View

Daily Evaluation or Daily Planning Which... 21.11.2026/66 View
