

Expected Credit Loss (ECL) Piutang: Pengertian, Metode, Cara Menghitung, dan Pencatatannya
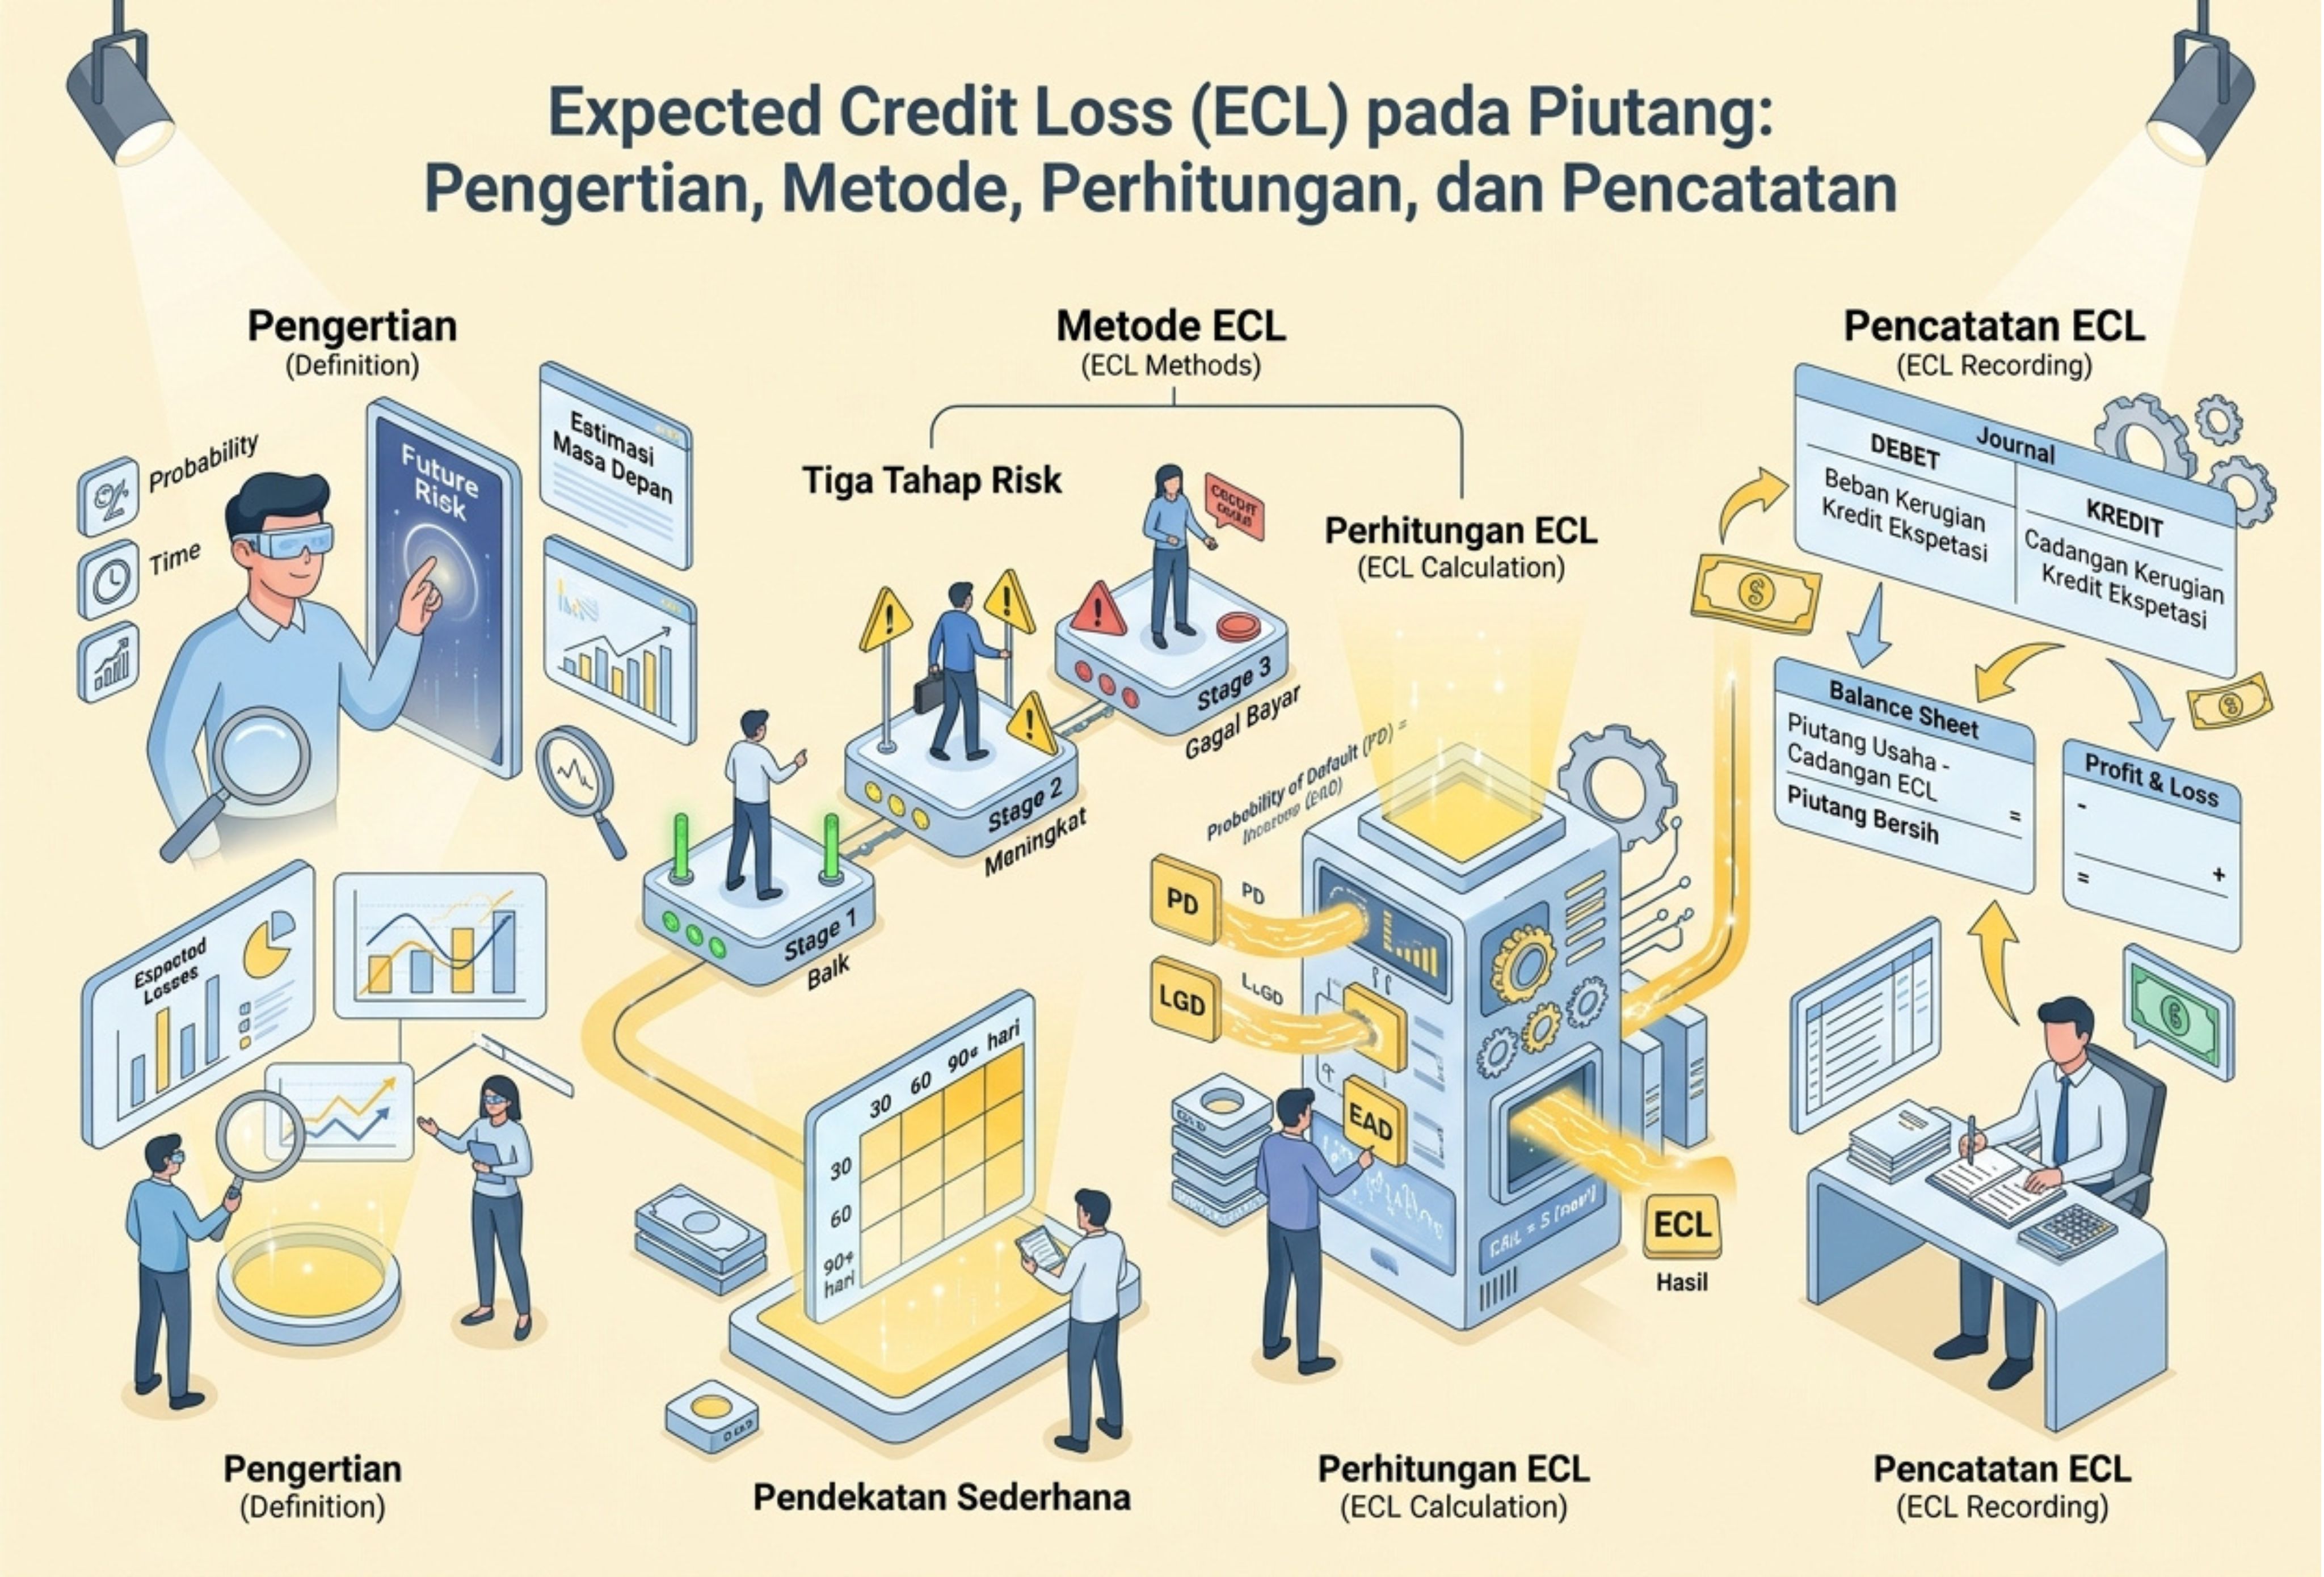
Dalam kegiatan bisnis, piutang usaha merupakan salah satu aset yang berperan penting dalam mendukung kelancaran operasional perusahaan. Namun, tidak semua piutang dapat dipastikan akan tertagih sesuai dengan nilai dan waktu yang telah disepakati. Risiko keterlambatan pembayaran hingga kegagalan pelanggan melunasi kewajibannya dapat memengaruhi kondisi keuangan perusahaan.
Untuk mengantisipasi risiko tersebut, perusahaan perlu menerapkan metode pengukuran kerugian kredit yang mempertimbangkan kemungkinan gagal bayar di masa depan. Salah satu pendekatan yang digunakan dalam standar akuntansi adalah Expected Credit Loss (ECL), yaitu model pengukuran kerugian kredit ekspektasian yang membantu perusahaan memperkirakan potensi kerugian atas aset keuangan sejak dini.
Penerapan ECL tidak hanya berkaitan dengan pembentukan cadangan kerugian piutang, tetapi juga memengaruhi penyajian laporan keuangan, evaluasi kualitas piutang, dan pengambilan keputusan kredit. Oleh karena itu, pemahaman mengenai pengertian, metode perhitungan, serta pencatatan ECL menjadi penting bagi perusahaan yang ingin mengelola risiko kredit secara lebih terukur.
Apa Itu Expected Credit Loss (ECL) Piutang?
Expected Credit Loss (ECL) piutang adalah estimasi kerugian kredit yang diperkirakan akan timbul akibat kemungkinan pelanggan atau debitur tidak memenuhi kewajiban pembayaran sesuai dengan perjanjian. Estimasi ini digunakan untuk menentukan besarnya penyisihan kerugian kredit atas aset keuangan yang relevan.
Konsep ECL mengacu pada IFRS 9 Financial Instruments, yang menggunakan pendekatan kerugian kredit ekspektasian sebagai pengganti model kerugian yang baru diakui setelah terdapat bukti terjadinya kerugian (incurred loss model). Dengan pendekatan tersebut, perusahaan tidak perlu menunggu hingga pelanggan benar-benar gagal membayar untuk mulai mengakui estimasi kerugian kredit.
Dalam praktiknya, perhitungan ECL mempertimbangkan pengalaman kerugian kredit pada masa lalu, kondisi piutang saat ini, serta informasi ekonomi yang relevan untuk memperkirakan risiko pada masa mendatang. Dengan demikian, penyisihan yang dibentuk diharapkan mencerminkan risiko kredit secara lebih wajar.
Sebagai contoh, sebuah perusahaan memiliki piutang usaha kepada pelanggan yang masih rutin melakukan pembayaran. Meskipun belum terjadi gagal bayar, perusahaan tetap perlu mempertimbangkan kemungkinan kerugian berdasarkan karakteristik pelanggan, riwayat pembayaran, dan kondisi ekonomi yang memengaruhi kemampuan pelanggan melunasi utangnya.
Perlu dipahami bahwa ECL bukan berarti seluruh piutang dianggap bermasalah. ECL merupakan estimasi berbasis risiko yang besarnya disesuaikan dengan karakteristik aset keuangan dan informasi yang tersedia pada tanggal pelaporan.
PSAK 71 dan PSAK 109 dalam Penerapan ECL
Penerapan ECL di Indonesia berkaitan dengan standar akuntansi mengenai instrumen keuangan. Sebelumnya, ketentuan ini dikenal luas melalui PSAK 71 tentang Instrumen Keuangan. Dalam pembaruan penomoran Standar Akuntansi Keuangan (SAK), standar instrumen keuangan tersebut menggunakan nomor PSAK 109.
IFRS 9 menjadi standar internasional yang mendasari pendekatan ECL, sedangkan PSAK 109 merupakan rujukan standar Indonesia yang perlu digunakan sesuai dengan ketentuan yang berlaku bagi entitas terkait.
Dalam penerapannya, perusahaan perlu mengidentifikasi aset keuangan yang termasuk dalam ruang lingkup penurunan nilai dan menentukan pendekatan pengukuran yang sesuai. Aset tersebut dapat mencakup piutang usaha, piutang lain-lain, pinjaman yang diberikan, serta instrumen keuangan lain yang memenuhi persyaratan standar.
Untuk piutang usaha, perusahaan dapat menggunakan pendekatan sederhana (simplified approach) apabila memenuhi ketentuan standar. Pendekatan ini pada umumnya mengharuskan pengukuran ECL sepanjang umur instrumen (lifetime ECL), sehingga perusahaan tidak perlu menerapkan tahapan penurunan nilai berdasarkan perubahan risiko kredit seperti pada pendekatan umum.
Meskipun demikian, penerapan standar tetap harus memperhatikan jenis instrumen, karakteristik transaksi, serta ketentuan khusus yang berlaku. Perusahaan sebaiknya merujuk pada naskah standar resmi untuk memastikan perlakuan akuntansi yang tepat.
Mengapa Expected Credit Loss Penting bagi Perusahaan?
Penerapan ECL memberikan manfaat bagi perusahaan, khususnya dalam pengelolaan piutang dan penyusunan laporan keuangan. Berikut beberapa manfaat utamanya.
1. Menyajikan nilai piutang secara lebih realistis
ECL membantu perusahaan memperkirakan jumlah piutang yang berpotensi tidak tertagih. Estimasi tersebut menjadi dasar untuk menyajikan nilai piutang bersih secara lebih wajar dalam laporan posisi keuangan.
2. Mengurangi risiko aset disajikan terlalu tinggi
Tanpa penyisihan kerugian yang memadai, nilai piutang dalam laporan keuangan dapat terlihat lebih besar daripada jumlah yang diperkirakan akan diterima. Pembentukan ECL membantu mengurangi risiko penyajian aset yang terlalu tinggi.
3. Mengakui potensi kerugian lebih dini
Perusahaan dapat mengakui estimasi kerugian berdasarkan risiko kredit yang diperkirakan, tanpa harus menunggu sampai pelanggan dinyatakan gagal bayar. Hal ini mendukung penerapan prinsip kehati-hatian dalam pelaporan keuangan.
4. Meningkatkan kualitas informasi keuangan
Informasi mengenai piutang dan penyisihan kerugiannya membantu investor, kreditur, serta manajemen menilai kualitas aset dan risiko kredit perusahaan.
5. Mendukung evaluasi kebijakan kredit
Hasil pengukuran ECL dapat digunakan untuk mengevaluasi batas kredit pelanggan, persyaratan pembayaran, kebijakan penagihan, dan kebutuhan pengendalian risiko.
Untuk memahami pengelolaan piutang secara lebih menyeluruh, perusahaan juga dapat mempelajari rasio perputaran piutang usaha, yang membantu menilai seberapa efektif piutang dikonversi menjadi penerimaan kas.
Perbedaan ECL dan Write-Off Piutang
ECL dan write-off sama-sama berkaitan dengan risiko piutang tidak tertagih, tetapi keduanya memiliki tujuan dan perlakuan akuntansi yang berbeda.
1. Expected Credit Loss (ECL)
ECL merupakan estimasi kerugian kredit yang diakui melalui penyisihan penurunan nilai. Pengakuannya dilakukan berdasarkan hasil pengukuran risiko kredit pada tanggal pelaporan, meskipun piutang belum mengalami gagal bayar secara aktual.
Nilai penyisihan dapat berubah ketika terdapat informasi baru mengenai kondisi pelanggan, pola pembayaran, atau prospek ekonomi. Karena itu, perusahaan perlu meninjau estimasi ECL secara berkala.
2. Write-Off atau Penghapusan Piutang
Write-off merupakan penghapusan nilai tercatat bruto suatu aset keuangan ketika tidak terdapat ekspektasi yang wajar untuk memperoleh kembali seluruh atau sebagian aset tersebut. Penghapusan dilakukan berdasarkan bukti dan kebijakan yang sesuai dengan standar akuntansi.
Contohnya, pelanggan telah berhenti beroperasi dan proses penagihan menunjukkan bahwa tidak ada ekspektasi yang wajar untuk memulihkan piutangnya. Dalam keadaan tersebut, perusahaan dapat melakukan penghapusan sesuai dengan ketentuan yang berlaku.
Perbedaan utamanya terletak pada tahap pengakuan. ECL mengakui estimasi kerugian sebelum penghapusan aktual diperlukan, sedangkan write-off dilakukan ketika kriteria penghapusan telah terpenuhi. Penghapusan piutang tidak boleh dilakukan hanya karena pembayaran terlambat tanpa mempertimbangkan bukti dan ketentuan yang relevan.
Unsur yang Digunakan dalam Pengukuran ECL
Agar estimasi ECL dapat dipertanggungjawabkan, perusahaan perlu menggunakan informasi yang relevan dan masuk akal. Terdapat tiga kelompok informasi utama yang perlu dipertimbangkan.
1. Data Historis Kerugian Kredit
Data historis menunjukkan pengalaman perusahaan dalam menghadapi piutang yang tidak tertagih. Informasi yang dapat digunakan antara lain jumlah piutang yang mengalami gagal bayar, tingkat pemulihan setelah gagal bayar, dan pola pembayaran pelanggan pada periode sebelumnya.
Data historis sebaiknya dikelompokkan berdasarkan karakteristik risiko yang serupa. Sebagai contoh, pelanggan ritel dengan transaksi bernilai kecil mungkin memiliki pola risiko berbeda dari pelanggan korporasi dengan nilai kontrak besar.
2. Umur Piutang atau Aging Schedule
Analisis umur piutang (aging schedule) digunakan untuk mengelompokkan piutang berdasarkan jangka waktu keterlambatan pembayaran atau jaraknya dari tanggal jatuh tempo.
Kelompok umur yang umum digunakan antara lain piutang yang belum jatuh tempo, terlambat 1–30 hari, terlambat 31–60 hari, terlambat 61–90 hari, dan terlambat lebih dari 90 hari.
Semakin lama keterlambatan pembayaran, risiko kerugian kredit sering kali meningkat. Namun, hubungan tersebut tidak selalu sama pada semua perusahaan. Oleh karena itu, persentase kerugian harus ditentukan berdasarkan data dan karakteristik risiko yang relevan.
Analisis ini juga dapat dipadukan dengan account receivable aging untuk membantu perusahaan memantau efektivitas penagihan dan mengidentifikasi kelompok piutang yang memerlukan perhatian lebih besar.
3. Informasi Kondisi Saat Ini dan Proyeksi Masa Depan
ECL tidak hanya bergantung pada data masa lalu. Perusahaan juga perlu mempertimbangkan kondisi saat ini dan informasi berorientasi ke depan (forward-looking information) yang tersedia tanpa biaya atau upaya yang tidak semestinya.
Informasi tersebut dapat meliputi perubahan kondisi ekonomi, tingkat pengangguran, suku bunga, perkembangan industri pelanggan, serta kondisi bisnis yang memengaruhi kemampuan pembayaran debitur.
Sebagai contoh, jika pelanggan berasal dari industri yang sedang mengalami penurunan permintaan, perusahaan mungkin perlu menyesuaikan estimasi kerugian kredit. Penyesuaian tersebut harus didukung oleh informasi yang relevan, bukan semata-mata berdasarkan perkiraan subjektif.
Metode Pengukuran Expected Credit Loss
Pemilihan metode pengukuran ECL bergantung pada jenis aset keuangan, ketersediaan data, serta kompleksitas risiko kredit. Beberapa pendekatan yang umum digunakan adalah sebagai berikut.
1. Metode Matriks Provisi
Matriks provisi (provision matrix) banyak digunakan untuk mengukur ECL atas piutang usaha, khususnya ketika perusahaan menerapkan pendekatan sederhana.
Dalam metode ini, piutang dikelompokkan berdasarkan karakteristik risiko yang serupa, misalnya jenis pelanggan, wilayah, sektor industri, dan umur piutang. Setiap kelompok kemudian diberikan tingkat kerugian yang mencerminkan estimasi ECL.
Metode ini relatif praktis untuk perusahaan dengan jumlah pelanggan yang besar. Namun, tingkat kerugian tetap perlu dikalibrasi menggunakan data historis dan disesuaikan dengan kondisi saat ini serta proyeksi masa depan.
2. Metode Probability of Default (PD), Loss Given Default (LGD), dan Exposure at Default (EAD)
Pendekatan berbasis parameter risiko kredit dapat menggunakan tiga komponen utama, yaitu:
- Probability of Default (PD): probabilitas debitur mengalami gagal bayar dalam periode yang relevan.
- Loss Given Default (LGD): proporsi kerugian yang diperkirakan timbul jika gagal bayar terjadi, setelah memperhitungkan pemulihan yang relevan.
- Exposure at Default (EAD): estimasi nilai eksposur ketika gagal bayar terjadi.
Sebagai ilustrasi sederhana, estimasi kerugian dapat dihitung menggunakan rumus:
ECL = PD × LGD × EAD
Misalnya, sebuah perusahaan memiliki eksposur sebesar Rp100.000.000, dengan PD sebesar 5% dan LGD sebesar 60%.
Perhitungannya adalah:
ECL = 5% × 60% × Rp100.000.000
ECL = Rp3.000.000
Berdasarkan asumsi tersebut, estimasi kerugian kredit adalah Rp3.000.000.
Rumus ini merupakan ilustrasi sederhana. Dalam penerapan yang sesungguhnya, perusahaan mungkin perlu memperhitungkan beberapa skenario, probabilitas masing-masing skenario, jangka waktu kerugian, serta nilai waktu uang apabila relevan. Karena itu, pengukuran ECL berdasarkan standar tidak selalu cukup dilakukan dengan satu perkalian sederhana.
3. Metode Penilaian Individual
Penilaian individual digunakan ketika suatu eksposur memiliki karakteristik atau kondisi risiko yang memerlukan analisis tersendiri. Misalnya, piutang bernilai besar kepada pelanggan yang sedang mengalami kesulitan keuangan dapat memerlukan evaluasi khusus.
Perusahaan dapat mempertimbangkan kemampuan pembayaran pelanggan, kondisi usaha, jaminan yang tersedia, kemungkinan restrukturisasi, serta estimasi arus kas yang dapat dipulihkan.
Metode ini dapat melengkapi pengukuran kolektif, terutama ketika karakteristik piutang tertentu tidak sepenuhnya terwakili oleh kelompok risiko umum.
Cara Praktis Menghitung ECL Piutang Menggunakan Matriks Provisi
Untuk piutang usaha yang memenuhi persyaratan penerapan pendekatan sederhana, matriks provisi dapat membantu perusahaan menghitung ECL secara sistematis.
Tahapan perhitungannya adalah sebagai berikut.
- Kumpulkan seluruh saldo piutang usaha pada tanggal pelaporan.
- Kelompokkan piutang berdasarkan umur keterlambatan dan karakteristik risiko yang relevan.
- Tentukan tingkat kerugian kredit untuk setiap kelompok berdasarkan data historis.
- Sesuaikan tingkat kerugian tersebut dengan kondisi saat ini dan informasi proyeksi masa depan yang relevan.
- Kalikan saldo setiap kelompok dengan tingkat kerugian yang sesuai.
- Jumlahkan estimasi kerugian seluruh kelompok untuk memperoleh total ECL.
- Bandingkan total ECL yang dibutuhkan dengan saldo penyisihan yang sudah tercatat, lalu buat jurnal penyesuaian sebesar selisihnya.
Rumus perhitungannya adalah:
ECL per kelompok = Saldo Piutang Kelompok × Tingkat Kerugian ECL
Total ECL = Jumlah ECL Seluruh Kelompok Piutang
Perlu diperhatikan bahwa hasil perhitungan merupakan saldo penyisihan yang diperlukan pada tanggal pelaporan, bukan selalu jumlah beban yang harus dicatat pada periode berjalan. Beban atau pembalikan penyisihan ditentukan setelah memperhitungkan saldo penyisihan yang telah tersedia dan perubahan lain yang relevan.
Contoh Perhitungan ECL Berdasarkan Umur Piutang
PT Sinar Abadi memiliki piutang usaha sebesar Rp34.500.000 pada akhir Desember 2025. Berdasarkan data historis, analisis umur piutang, dan penyesuaian atas kondisi ekonomi, perusahaan menetapkan tingkat kerugian ekspektasian untuk setiap kelompok sebagai berikut.
Tabel 1. Perhitungan ECL Piutang PT Sinar Abadi
Kategori umur piutang | Saldo piutang | Tingkat ECL | Estimasi kerugian ECL
0–30 hari | Rp15.000.000 | 1% | Rp150.000
Terlambat 31–60 hari | Rp8.500.000 | 5% | Rp425.000
Terlambat 61–90 hari | Rp6.200.000 | 15% | Rp930.000
Terlambat lebih dari 90 hari | Rp4.800.000 | 40% | Rp1.920.000
TOTAL | Rp34.500.000 | — | Rp3.425.000
Perhitungan setiap kelompok dilakukan dengan mengalikan saldo piutang dengan tingkat ECL yang telah ditetapkan.
Contoh untuk piutang yang belum atau baru berumur 0–30 hari:
ECL = Rp15.000.000 × 1%
ECL = Rp150.000
Sementara itu, untuk piutang yang terlambat lebih dari 90 hari:
ECL = Rp4.800.000 × 40%
ECL = Rp1.920.000
Setelah seluruh estimasi kerugian dijumlahkan, total ECL yang diperlukan adalah Rp3.425.000.
Angka persentase dalam contoh ini merupakan asumsi ilustratif, bukan tarif baku yang berlaku untuk semua perusahaan. Dalam penerapan nyata, perusahaan perlu mendukung persentase tersebut dengan data yang relevan, karakteristik risiko yang serupa, dan informasi proyeksi masa depan.
Hasil ini juga menunjukkan bahwa kelompok piutang yang lebih lama terlambat dapat memberikan kontribusi lebih besar terhadap total estimasi kerugian. Meski demikian, tingkat risiko tetap perlu dinilai berdasarkan kondisi masing-masing kelompok pelanggan.
Jurnal Akuntansi Expected Credit Loss Piutang
Setelah nilai ECL dihitung, perusahaan perlu mencatat penyesuaian penyisihan kerugian kredit pada tanggal pelaporan. Jurnal yang digunakan bergantung pada saldo penyisihan yang sudah tersedia sebelum penyesuaian.
1. Jika Saldo Penyisihan Sebelumnya Nol
Misalnya, PT Sinar Abadi menghitung kebutuhan penyisihan ECL sebesar Rp3.425.000 dan saldo penyisihan sebelum penyesuaian adalah nol.
Jurnal penyesuaiannya adalah:
Tanggal: 31 Desember 2025
Debit: Beban Kerugian Kredit Ekspektasian — Rp3.425.000
Kredit: Penyisihan Kerugian Kredit — Rp3.425.000
Jurnal tersebut mengakui beban kerugian kredit pada laporan laba rugi dan membentuk penyisihan yang menjadi pengurang nilai tercatat piutang pada laporan posisi keuangan.
2. Jika Sudah Ada Saldo Penyisihan Sebelumnya
Misalnya, sebelum penyesuaian, akun penyisihan kerugian kredit memiliki saldo kredit sebesar Rp1.000.000. Sementara itu, hasil perhitungan terbaru menunjukkan bahwa saldo penyisihan yang dibutuhkan adalah Rp3.425.000.
Nilai penyesuaian yang diperlukan adalah:
Penyesuaian ECL = Saldo Penyisihan yang Dibutuhkan − Saldo Penyisihan yang Tersedia
Penyesuaian ECL = Rp3.425.000 − Rp1.000.000
Penyesuaian ECL = Rp2.425.000
Jurnal penyesuaiannya adalah:
Tanggal: 31 Desember 2025
Debit: Beban Kerugian Kredit Ekspektasian — Rp2.425.000
Kredit: Penyisihan Kerugian Kredit — Rp2.425.000
Setelah pencatatan tersebut, saldo kredit penyisihan menjadi Rp3.425.000 sesuai dengan hasil pengukuran terbaru.
Apabila saldo penyisihan yang sudah tersedia justru lebih besar daripada kebutuhan terbaru, perusahaan perlu mengevaluasi apakah pembalikan sebagian penyisihan diperlukan. Dalam keadaan tersebut, penyesuaian dapat mengurangi beban kerugian kredit atau mengakui pemulihan sesuai dengan perlakuan akuntansi yang berlaku.
Istilah akun dalam jurnal dapat disesuaikan dengan bagan akun perusahaan. Yang terpenting, pencatatan harus mencerminkan pengakuan beban atau pemulihan yang tepat serta saldo penyisihan yang diperlukan.
Pengaruh ECL terhadap Laporan Keuangan
Pengukuran ECL memengaruhi laporan keuangan, khususnya laporan laba rugi dan laporan posisi keuangan. Pengaruh tersebut perlu dipahami agar perusahaan dapat menilai dampaknya terhadap profitabilitas dan kualitas aset.
Dampak terhadap Laporan Laba Rugi
Ketika kebutuhan penyisihan meningkat dan perusahaan mengakui tambahan kerugian kredit, beban kerugian kredit akan meningkat. Dengan asumsi faktor lainnya tetap, kenaikan beban tersebut mengurangi laba sebelum pajak.
Sebaliknya, jika estimasi kerugian menurun dan pembalikan penyisihan memenuhi ketentuan yang berlaku, beban kerugian kredit dapat berkurang atau pemulihan dapat diakui.
Dampak terhadap Laporan Posisi Keuangan
Penyisihan ECL disajikan sebagai pengurang nilai tercatat bruto aset keuangan yang relevan. Untuk piutang usaha, penyisihan tersebut mengurangi nilai piutang yang disajikan sehingga menghasilkan nilai tercatat bersih.
Rumus penyajian sederhananya adalah:
Piutang Bersih = Piutang Bruto − Penyisihan Kerugian Kredit
Sebagai contoh, jika piutang bruto sebesar Rp34.500.000 dan penyisihan ECL sebesar Rp3.425.000, nilai piutang bersih adalah:
Piutang Bersih = Rp34.500.000 − Rp3.425.000
Piutang Bersih = Rp31.075.000
Nilai tersebut merupakan nilai tercatat bersih setelah memperhitungkan penyisihan, bukan jaminan bahwa jumlah kas yang akhirnya diterima akan tepat sama dengan angka tersebut.
Untuk memperdalam pemahaman mengenai penyajian dan pengelolaan piutang, perusahaan dapat mempelajari akuntansi piutang, termasuk pencatatan transaksi, pengendalian saldo, dan penyajian piutang dalam laporan keuangan.
Hubungan ECL, Neraca Piutang, dan Aging Analysis
ECL berkaitan erat dengan analisis umur piutang karena informasi mengenai keterlambatan pembayaran dapat membantu mengidentifikasi pola risiko kredit.
Melalui aging analysis, manajemen dapat mengetahui kelompok piutang yang masih lancar, mulai mengalami keterlambatan, atau memiliki risiko penagihan yang lebih tinggi. Informasi ini dapat digunakan untuk menentukan prioritas penagihan sekaligus menjadi salah satu dasar penyusunan matriks provisi.
Sementara itu, penyisihan ECL membantu menyajikan nilai piutang bersih yang lebih sesuai dengan estimasi kerugian kredit. Kedua informasi tersebut saling melengkapi: analisis umur piutang membantu memantau kondisi penagihan, sedangkan ECL digunakan untuk mengukur dan mengakui potensi kerugian kredit.
Nilai piutang bersih juga dapat memengaruhi analisis rasio keuangan. Misalnya, rasio lancar (current ratio) dan rasio cepat (quick ratio) dapat berubah ketika nilai tercatat bersih piutang mengalami penyesuaian. Karena itu, analisis rasio perlu mempertimbangkan kualitas aset lancar, bukan hanya besarnya saldo piutang secara bruto.
Kapan ECL Perlu Ditinjau dan Diperbarui?
Estimasi ECL perlu dievaluasi pada setiap tanggal pelaporan agar mencerminkan informasi terbaru yang relevan. Peninjauan tersebut penting karena risiko kredit dapat berubah seiring perkembangan kondisi pelanggan dan lingkungan ekonomi.
Beberapa keadaan yang dapat mendorong evaluasi ulang antara lain:
- Meningkatnya keterlambatan pembayaran pelanggan.
- Perubahan signifikan dalam kondisi keuangan atau operasional pelanggan.
- Penurunan prospek industri yang memengaruhi kemampuan membayar.
- Perubahan pola pemulihan piutang berdasarkan pengalaman terbaru.
- Munculnya informasi ekonomi yang memengaruhi estimasi kerugian masa depan.
Perusahaan sebaiknya mendokumentasikan asumsi, sumber data, metode perhitungan, dan alasan penyesuaian yang dilakukan. Dokumentasi ini membantu menjaga konsistensi pengukuran dan memudahkan proses penelaahan internal maupun audit.
Kesalahan Umum dalam Penerapan ECL Piutang
Walaupun konsep ECL dapat diterapkan melalui perhitungan yang relatif sederhana, terdapat beberapa kesalahan yang dapat mengurangi keandalan hasilnya.
1. Mengakui kerugian hanya ketika piutang macet
Pendekatan ini tidak sejalan dengan prinsip pengakuan kerugian kredit ekspektasian. Perusahaan perlu memperhitungkan risiko kredit yang relevan sejak tanggal pelaporan.
2. Menggunakan persentase yang sama untuk seluruh piutang
Penggunaan satu tarif untuk semua pelanggan tanpa mempertimbangkan karakteristik risiko dapat menghasilkan estimasi yang kurang representatif. Pengelompokan harus mempertimbangkan kesamaan risiko kredit yang relevan.
3. Mengabaikan informasi proyeksi masa depan
Data historis saja belum tentu menggambarkan risiko yang akan dihadapi. Perusahaan perlu mempertimbangkan informasi kondisi saat ini dan proyeksi masa depan yang relevan serta dapat diperoleh secara wajar.
4. Tidak memperhitungkan saldo penyisihan sebelumnya
Nilai ECL yang dibutuhkan pada akhir periode merupakan saldo penyisihan yang harus tersedia. Oleh sebab itu, perusahaan harus membandingkannya dengan saldo penyisihan yang telah tercatat sebelum menentukan jurnal penyesuaian.
5. Tidak memperbarui asumsi perhitungan
Kondisi pelanggan dan ekonomi dapat berubah. Persentase kerugian yang digunakan pada periode sebelumnya tidak seharusnya diterapkan secara otomatis tanpa mengevaluasi relevansinya.
6. Menganggap seluruh keterlambatan sebagai bukti pasti gagal bayar
Keterlambatan pembayaran merupakan salah satu indikator risiko, tetapi bukan bukti bahwa seluruh piutang tersebut pasti tidak tertagih. Estimasi ECL harus didasarkan pada penilaian yang mempertimbangkan berbagai informasi relevan.
Untuk mendukung pengelolaan yang lebih baik, perusahaan dapat mempelajari sistem akuntansi piutang agar pencatatan, pemantauan, dan penagihan dapat dilakukan secara lebih terstruktur.
Kesimpulan
Expected Credit Loss (ECL) piutang merupakan pendekatan pengukuran kerugian kredit yang membantu perusahaan memperkirakan potensi piutang tidak tertagih sebelum kerugian tersebut sepenuhnya terwujud. Dengan mempertimbangkan data historis, umur piutang, kondisi saat ini, dan informasi proyeksi masa depan, perusahaan dapat membentuk penyisihan yang lebih mencerminkan risiko kredit.
Pengukuran ECL dapat dilakukan melalui matriks provisi, pendekatan berbasis parameter risiko kredit, atau penilaian individual sesuai karakteristik aset dan ketentuan standar yang berlaku. Hasil pengukuran tersebut kemudian digunakan untuk menentukan saldo penyisihan dan jurnal penyesuaian pada akhir periode pelaporan.
Penerapan ECL yang konsisten membantu meningkatkan kewajaran penyajian piutang, memperkuat pengelolaan risiko kredit, dan mendukung pengambilan keputusan keuangan. Agar hasilnya andal, perusahaan perlu memperbarui estimasi secara berkala, mendokumentasikan asumsi yang digunakan, serta memastikan penerapannya sesuai dengan PSAK 109 dan IFRS 9.
Referensi
- IFRS Foundation. IFRS 9 Financial Instruments.
- Ikatan Akuntan Indonesia. Draf Penyesuaian Tahunan PSAK 71.
- Ikatan Akuntan Indonesia. Amendemen PSAK 109 dan PSAK 107.
- Mekari Jurnal. Rasio Perputaran Piutang Usaha.
- Mekari Jurnal. Account Receivable Aging.
- Mekari Jurnal. Cadangan Kerugian Piutang.
- Mekari Jurnal. Akuntansi Piutang.
- Mekari Jurnal. Sistem Akuntansi Piutang.
Recent Posts

Bagaimana Sistem SKS pada Program Kuliah... 22.11.2026/49 View

How Does Technology Make Daily Evaluation... 21.11.2026/79 View

Apa Strategi Menghadapi Kesenjangan antara Kompetensi... 21.11.2026/79 View

Mengapa Inventaris Aset Penting bagi Kelancaran... 21.11.2026/75 View
