

Interest Income Adalah Pengertian, Pengakuan, Pajak, dan Contoh Pencatatannya
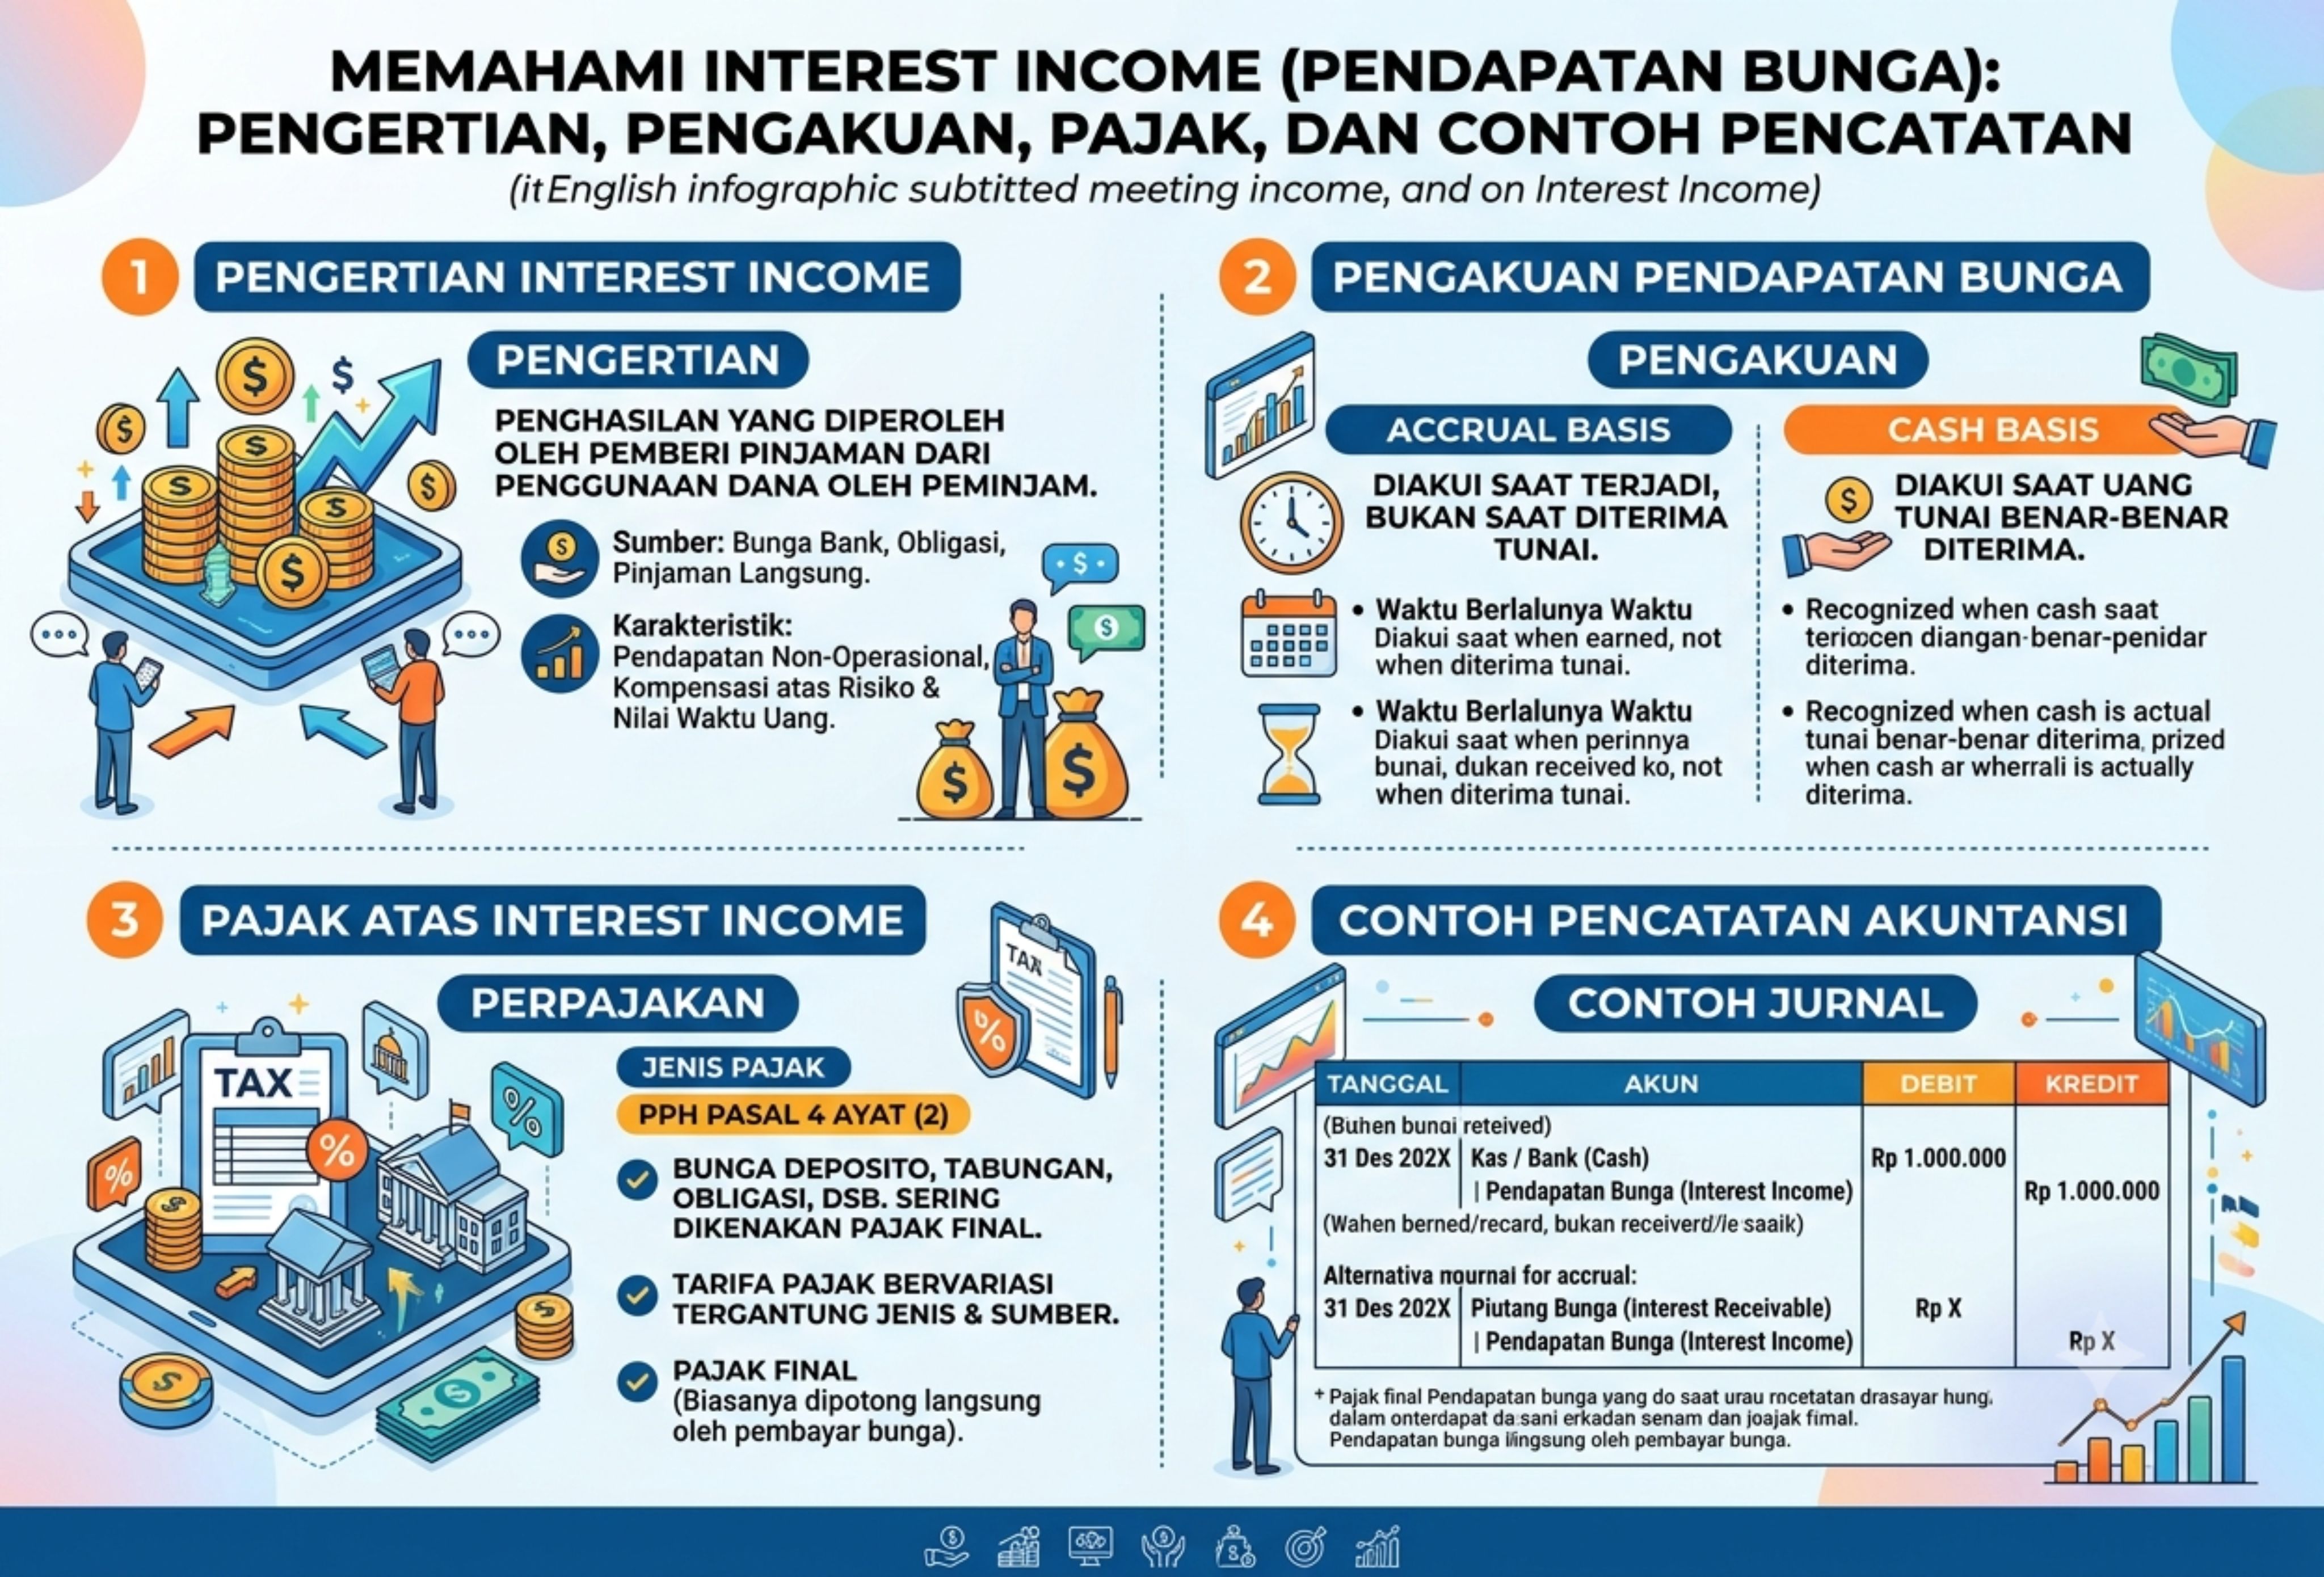
Pendapatan bunga atau interest income adalah salah satu jenis pendapatan yang sering diperoleh perusahaan dari penempatan dana pada instrumen keuangan berbunga, seperti deposito, tabungan, obligasi, maupun piutang berbunga. Walaupun bukan merupakan sumber pendapatan utama bagi sebagian besar perusahaan, pencatatannya tetap harus mengikuti standar akuntansi agar laporan keuangan mencerminkan kondisi yang sebenarnya.
Dalam praktiknya, masih banyak perusahaan yang mengakui pendapatan bunga hanya ketika kas diterima. Padahal, sesuai ketentuan akuntansi yang berlaku, pendapatan bunga harus diakui menggunakan metode suku bunga efektif (effective interest rate). Selain itu, bunga deposito dan tabungan juga memiliki perlakuan pajak tersendiri karena dikenakan PPh Final.
Artikel ini membahas pengertian interest income, sumber pendapatannya, aturan pengakuan berdasarkan PSAK 71, ketentuan perpajakan, hingga contoh jurnal pencatatannya.
Apa Itu Interest Income?
Interest income adalah pendapatan yang diperoleh perusahaan dari kepemilikan aset keuangan yang menghasilkan bunga. Berdasarkan PSAK 71 tentang Instrumen Keuangan, pendapatan bunga diakui menggunakan metode suku bunga efektif (effective interest rate atau EIR).
Perlu dibedakan bahwa interest income tidak sama dengan net interest income. Istilah net interest income lebih umum digunakan oleh perbankan sebagai selisih antara pendapatan bunga yang diterima dari penyaluran kredit dengan beban bunga yang dibayarkan kepada nasabah penyimpan dana.
Sementara itu, interest income hanya menunjukkan jumlah pendapatan bunga yang diperoleh dari aset keuangan berbunga tanpa memperhitungkan biaya bunga.
Sumber Interest Income pada Perusahaan Nonbank
Pendapatan bunga tidak hanya dimiliki oleh bank. Perusahaan di berbagai sektor juga dapat memperoleh interest income dari beberapa sumber, antara lain:
- bunga deposito berjangka yang ditempatkan di bank;
- bunga tabungan perusahaan;
- investasi pada obligasi atau surat utang;
- pinjaman berbunga kepada karyawan;
- piutang berbunga kepada anak perusahaan atau pihak berelasi.
Karena bukan berasal dari aktivitas utama perusahaan, pendapatan bunga umumnya disajikan sebagai pendapatan non-operasional (other income) dalam laporan laba rugi.
Pengakuan Interest Income Berdasarkan PSAK 71
PSAK 71 mengatur bahwa interest income harus dihitung menggunakan metode suku bunga efektif. Metode ini menghitung bunga berdasarkan tingkat bunga efektif yang diterapkan terhadap jumlah tercatat bruto aset keuangan.
Artinya, pendapatan bunga diakui secara akrual selama periode berjalan, bukan hanya ketika dana bunga telah masuk ke rekening perusahaan.
Apabila hingga akhir periode pelaporan bunga belum diterima, perusahaan tetap harus mengakuinya sebagai piutang bunga (accrued interest receivable).
Pendekatan ini bertujuan agar laporan keuangan menunjukkan pendapatan yang benar-benar telah diperoleh selama periode tersebut meskipun pembayaran kas baru diterima pada periode berikutnya.
Kesalahan yang cukup sering terjadi adalah mengakui seluruh pendapatan bunga saat kas diterima sehingga pendapatan pada periode sebelumnya menjadi lebih rendah dari kondisi yang sebenarnya.
Perlakuan Pajak atas Interest Income
Di Indonesia, bunga deposito, tabungan, dan jasa giro dikenai Pajak Penghasilan (PPh) Final Pasal 4 ayat (2).
Tarif yang berlaku adalah sebesar 20% dari jumlah bruto bunga dan dipotong langsung oleh bank ketika bunga dibayarkan kepada nasabah.
Karena merupakan pajak final, pemotongan tersebut tidak dapat dikreditkan terhadap PPh Badan pada akhir tahun pajak.
Namun terdapat beberapa pengecualian, antara lain bagi:
- bank;
- dana pensiun tertentu yang telah memperoleh pengesahan Menteri Keuangan;
- deposito atau tabungan dengan nominal yang memenuhi ketentuan pengecualian perpajakan sesuai peraturan yang berlaku.
Contoh Perhitungan
Misalnya perusahaan memperoleh bunga deposito sebesar Rp5.000.000.
Perhitungannya sebagai berikut.
- Pendapatan bunga bruto = Rp5.000.000
- PPh Final 20% = Rp1.000.000
- Kas yang diterima = Rp4.000.000
Walaupun kas yang diterima hanya Rp4.000.000, perusahaan tetap mengakui pendapatan bunga sebesar Rp5.000.000. Adapun pajak final dicatat secara terpisah sebagai beban pajak final.
Cara Menghitung Interest Income
Secara sederhana, rumus perhitungan pendapatan bunga adalah sebagai berikut.
Interest Income = Suku Bunga Efektif × Nilai Tercatat Bruto Aset Keuangan
Contoh
PT Manufaktur Sentosa memiliki deposito sebesar Rp500.000.000 dengan tingkat bunga efektif 6% per tahun.
Pendapatan bunga setiap bulan dihitung sebagai berikut.
Rp500.000.000 × (6% ÷ 12)
= Rp2.500.000
Contoh Jurnal Interest Income
Saat Pendapatan Bunga Diakui
Akun | Debit | Kredit |
| Piutang Bunga | Rp2.500.000 | |
| Interest Income | Rp2.500.000 |
Saat Bunga Diterima
Misalkan bank memotong PPh Final sebesar Rp500.000.
Akun | Debit | Kredit |
| Kas | Rp2.000.000 | |
| Beban Pajak Final | Rp500.000 | |
| Piutang Bunga | Rp2.500.000 |
Pencatatan tersebut memastikan bahwa pendapatan bunga tetap disajikan sebesar nilai bruto, sedangkan pajak final dicatat secara terpisah sehingga penyajian laporan keuangan menjadi lebih transparan.
Penyajian Interest Income dalam Laporan Laba Rugi
Dalam laporan laba rugi, interest income umumnya dikelompokkan sebagai pendapatan non-operasional (other income), bukan sebagai pendapatan utama perusahaan.
Pemisahan ini membantu manajemen, investor, maupun kreditur dalam mengevaluasi kinerja operasional perusahaan tanpa dipengaruhi oleh pendapatan yang berasal dari investasi kas atau aset keuangan.
Dengan demikian, kemampuan perusahaan menghasilkan laba dari kegiatan usaha inti dapat dinilai secara lebih objektif.
Tips Mengelola Interest Income
Agar pencatatan pendapatan bunga sesuai dengan standar akuntansi, perusahaan sebaiknya menerapkan beberapa langkah berikut.
- Mengakui pendapatan bunga secara akrual setiap akhir periode.
- Memisahkan pendapatan bunga bruto dari PPh Final.
- Melakukan rekonsiliasi antara pencatatan akuntansi dengan rekening koran atau bukti potong dari bank.
- Mengelompokkan pendapatan bunga sebagai pendapatan non-operasional.
- Menggunakan aplikasi akuntansi yang mampu mengotomatisasi pencatatan bunga dan rekonsiliasi bank.
Kelola Interest Income Lebih Mudah dengan Software Akuntansi
Pencatatan pendapatan bunga secara manual dapat menjadi lebih kompleks ketika perusahaan memiliki banyak rekening deposito atau berbagai instrumen investasi.
Penggunaan software akuntansi dapat membantu perusahaan melakukan pengakuan bunga secara otomatis sesuai metode akrual, mencatat piutang bunga, memisahkan PPh Final, serta menghasilkan laporan keuangan yang lebih akurat.
Selain mempermudah rekonsiliasi bank, sistem akuntansi juga membantu penyusunan laporan laba rugi, neraca, buku besar, arus kas, hingga berbagai laporan keuangan lainnya secara real time sehingga proses pengambilan keputusan bisnis menjadi lebih efektif.
Kesimpulan
Interest income merupakan pendapatan yang berasal dari aset keuangan berbunga dan wajib diakui menggunakan metode suku bunga efektif sebagaimana diatur dalam PSAK 71. Pendapatan ini dicatat secara akrual, meskipun kas belum diterima, serta disajikan sebagai pendapatan non-operasional dalam laporan laba rugi.
Di Indonesia, bunga deposito dan tabungan dikenai PPh Final Pasal 4 ayat (2) yang dipotong langsung oleh bank. Oleh karena itu, perusahaan perlu memisahkan pencatatan pendapatan bunga bruto dengan pajak final agar laporan keuangan tetap sesuai standar akuntansi dan ketentuan perpajakan.
Referensi
Artikel ini disusun dengan ketentuan yang terdapat dalam PSAK 71: Instrumen Keuangan yang diterbitkan oleh Ikatan Akuntan Indonesia (IAI), Undang-Undang Pajak Penghasilan (UU Nomor 7 Tahun 1983 sebagaimana telah beberapa kali diubah terakhir dengan UU Harmonisasi Peraturan Perpajakan) beserta ketentuan mengenai PPh Final Pasal 4 ayat (2) atas bunga deposito dan tabungan, publikasi resmi Direktorat Jenderal Pajak (DJP), Otoritas Jasa Keuangan (OJK) mengenai instrumen keuangan, serta literatur akuntansi keuangan terkait metode suku bunga efektif (Effective Interest Rate Method).
Recent Posts

Bagaimana Sistem SKS pada Program Kuliah... 22.11.2026/4 View

How Does Technology Make Daily Evaluation... 21.11.2026/63 View

Apa Strategi Menghadapi Kesenjangan antara Kompetensi... 21.11.2026/64 View

Mengapa Inventaris Aset Penting bagi Kelancaran... 21.11.2026/61 View
