

Komponen Penting dalam Buku Kas: Jenis Transaksi, Cara Pencatatan, dan Kesalahan yang Harus Dihindari
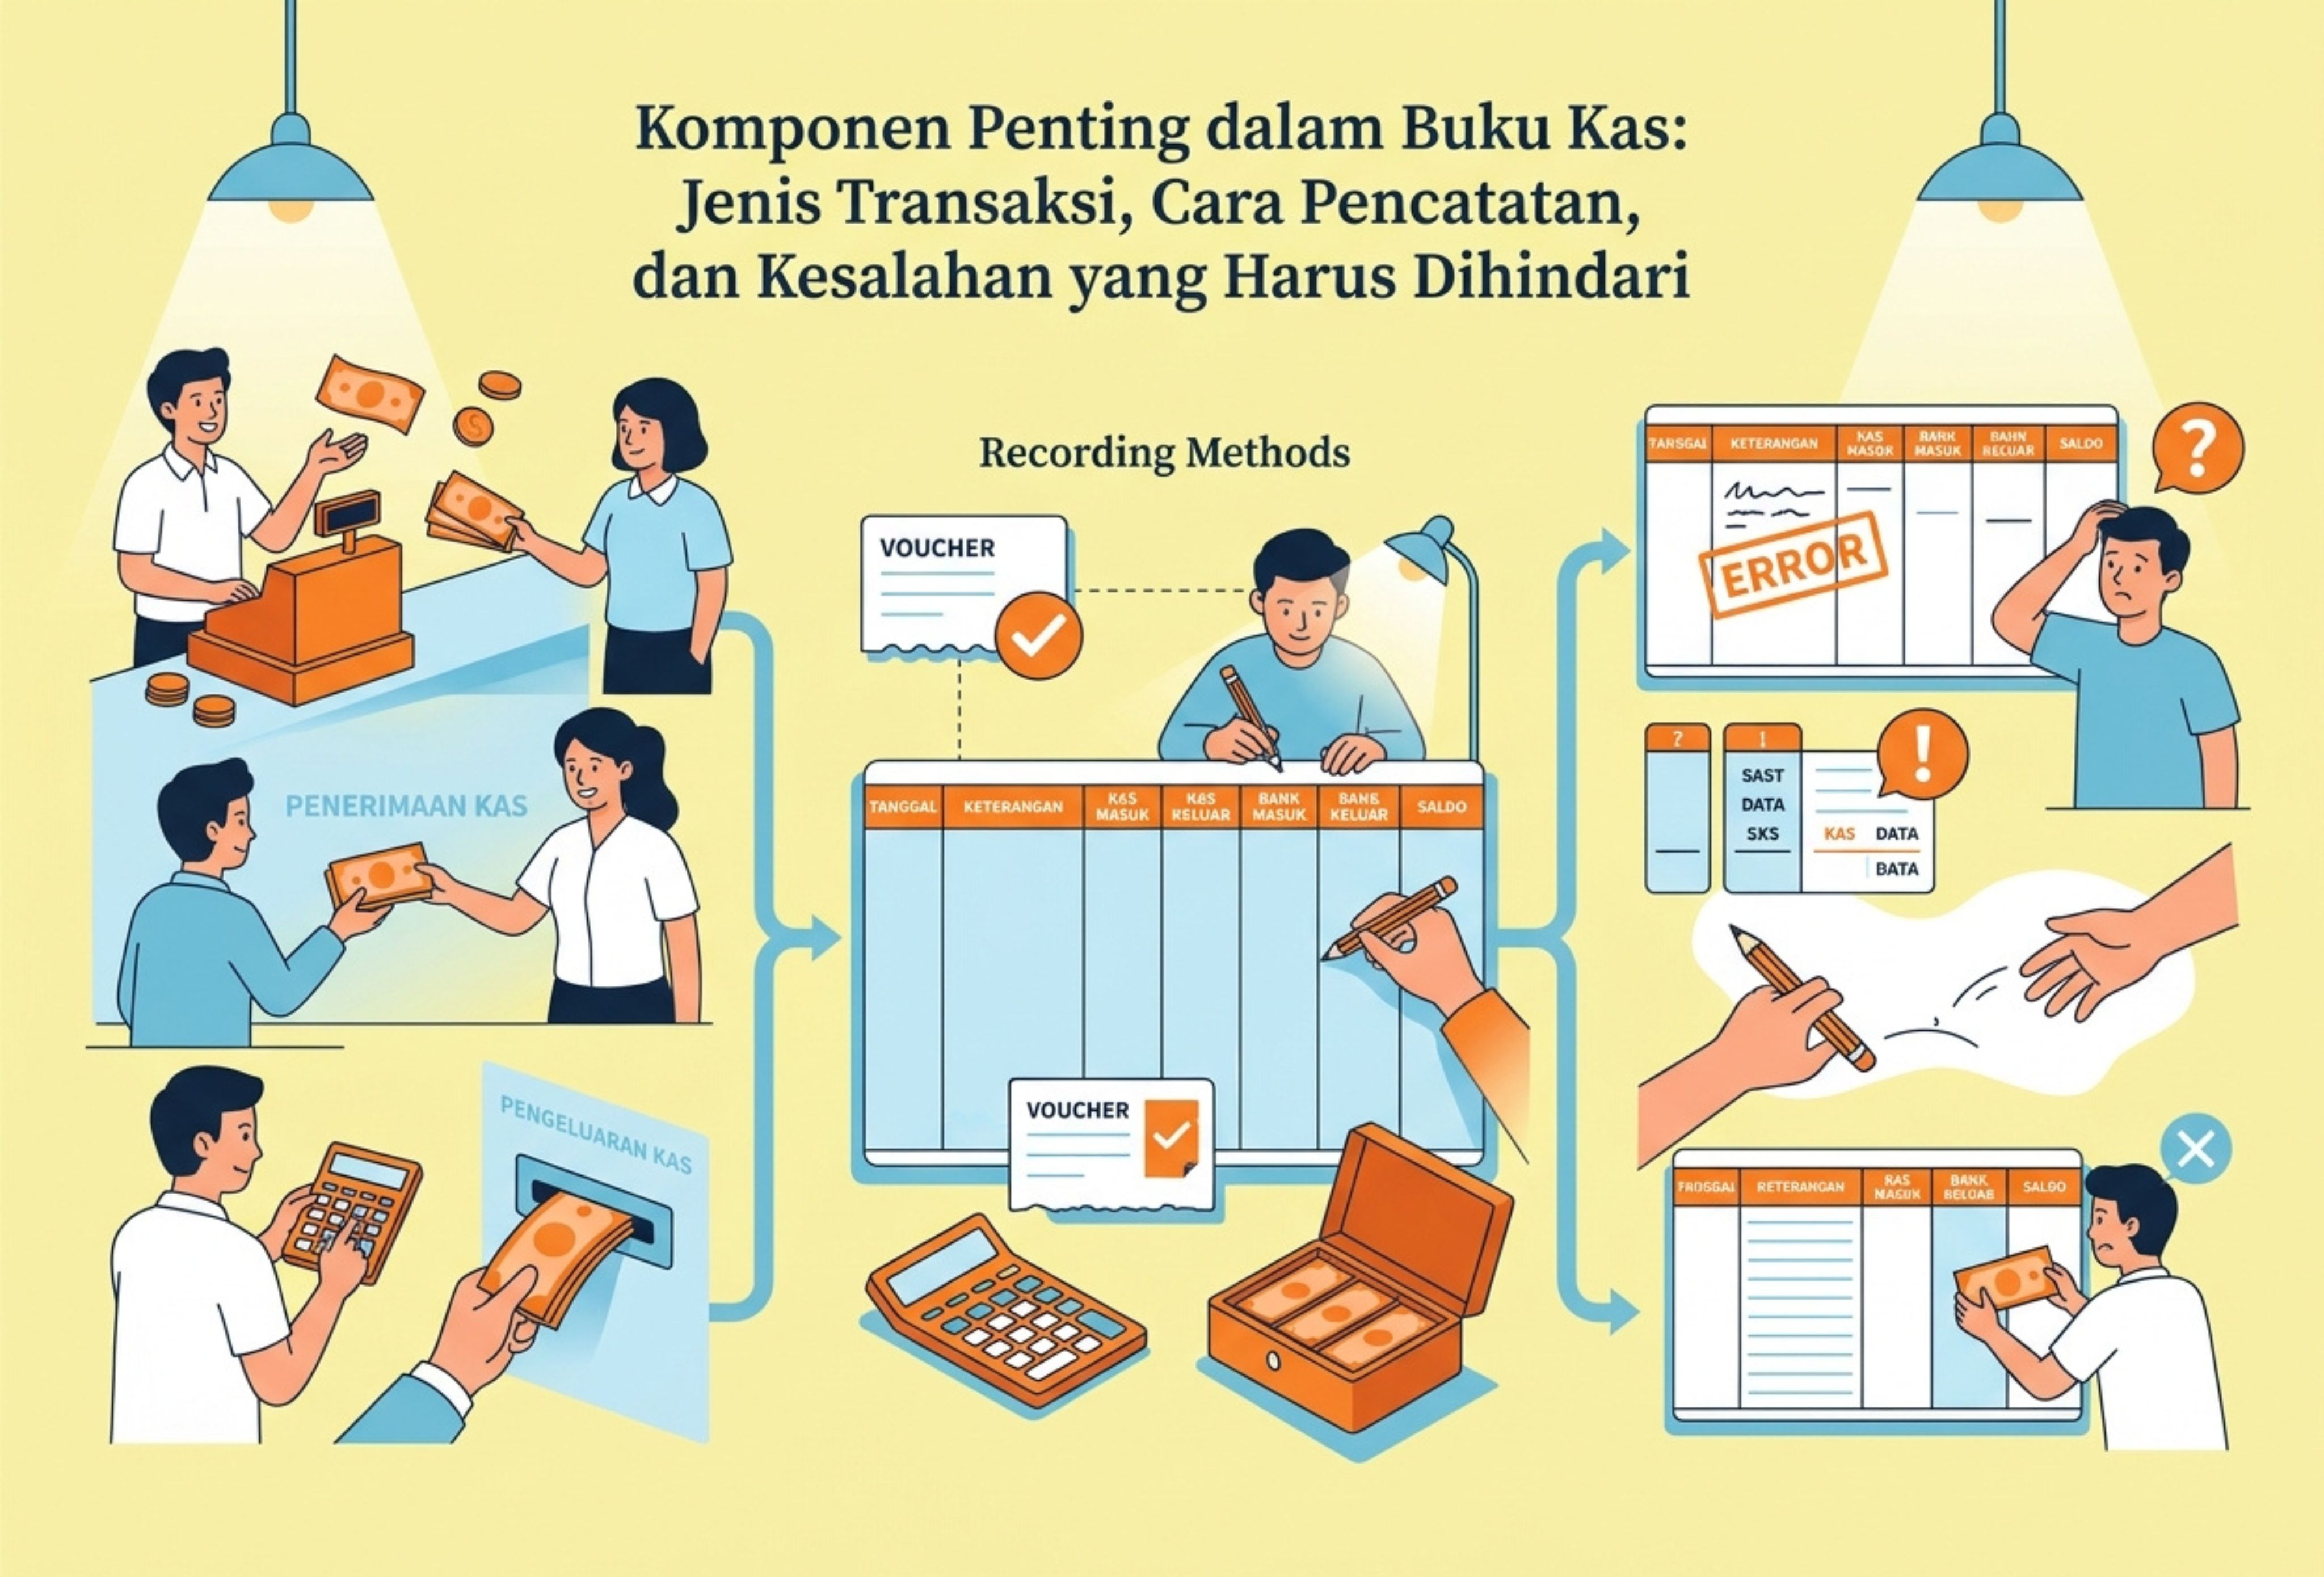
Buku kas merupakan salah satu alat pencatatan keuangan yang penting bagi perusahaan, usaha kecil, maupun pelaku bisnis perorangan. Melalui buku kas, pemilik usaha dapat memantau pergerakan uang masuk dan keluar, mengetahui jumlah dana yang tersedia, serta mengevaluasi kondisi keuangan secara berkala.
Pencatatan buku kas yang baik tidak hanya mencakup transaksi penjualan dan pembayaran biaya operasional. Saldo awal, saldo akhir, penerimaan dari pelunasan piutang, biaya administrasi bank, hingga penambahan modal juga perlu dicatat secara teratur. Dengan demikian, setiap perubahan jumlah kas dapat ditelusuri berdasarkan transaksi yang mendasarinya.
Agar pencatatan lebih akurat, pelaku usaha perlu memahami komponen utama buku kas, prosedur pencatatan transaksi, serta kesalahan yang sering terjadi dalam proses pembukuan.
Komponen-Komponen Utama dalam Buku Kas
Secara umum, terdapat empat komponen penting yang perlu diperhatikan dalam pencatatan buku kas, yaitu penerimaan kas, pengeluaran kas, saldo awal dan saldo akhir, serta transaksi lain yang memengaruhi posisi kas.
1. Penerimaan Kas atau Pendapatan Kas
Penerimaan kas merupakan seluruh transaksi yang menyebabkan bertambahnya uang tunai atau saldo rekening bank perusahaan. Sumber penerimaan ini tidak terbatas pada penjualan barang dan jasa secara tunai, tetapi juga dapat berasal dari pelunasan piutang pelanggan, penerimaan pinjaman, tambahan modal pemilik, dan pendapatan bunga bank.
Dalam buku Financial & Managerial Accounting edisi ke-15 karya Warren, Jones, dan Tayler, pencatatan transaksi keuangan menjadi bagian penting dalam menyediakan informasi untuk pengambilan keputusan. Dalam praktik pembukuan, penerimaan kas perlu dicatat berdasarkan jenis transaksi dan bukti pendukungnya.
Sebagai contoh, sebuah toko pakaian memperoleh penjualan tunai sebesar Rp5.000.000 pada hari Senin. Pada hari berikutnya, toko tersebut menerima pelunasan piutang pelanggan sebesar Rp2.000.000 melalui transfer bank. Kedua transaksi tersebut harus dicatat sebagai penerimaan kas karena sama-sama menambah dana yang tersedia.
Contoh pencatatannya adalah sebagai berikut.
Tanggal: 1 Oktober 2026
Keterangan: Penjualan tunai
Penerimaan: Rp5.000.000
Tanggal: 2 Oktober 2026
Keterangan: Pelunasan piutang pelanggan
Penerimaan: Rp2.000.000
Total penerimaan kas dari kedua transaksi tersebut adalah Rp7.000.000.
Pencatatan ini membantu perusahaan membedakan sumber penerimaan sekaligus memastikan bahwa setiap uang masuk dapat ditelusuri. Namun, perlu dipahami bahwa pelunasan piutang bukan pendapatan baru pada saat uang diterima karena pendapatannya telah diakui ketika transaksi penjualan secara kredit terjadi.
2. Pengeluaran Kas
Pengeluaran kas mencakup seluruh transaksi yang mengakibatkan berkurangnya uang tunai atau saldo rekening bank perusahaan. Pengeluaran tersebut dapat berkaitan dengan kegiatan operasional maupun aktivitas pendanaan dan investasi.
Beberapa contoh pengeluaran kas antara lain pembayaran gaji karyawan, pembelian persediaan, pembayaran tagihan listrik dan air, biaya internet, pembayaran sewa, pelunasan utang kepada pemasok, serta pembayaran cicilan pinjaman.
Menurut konsep dasar akuntansi keuangan, transaksi pengeluaran perlu dicatat berdasarkan waktu terjadinya dan didukung dokumen yang sesuai. Bukti tersebut dapat berupa kuitansi, nota pembelian, faktur, bukti transfer, atau dokumen pembayaran lainnya.
Sebagai contoh, sebuah usaha mengeluarkan uang untuk membeli persediaan sebesar Rp1.500.000 dan membayar tagihan listrik sebesar Rp300.000. Kedua transaksi tersebut dicatat sebagai pengeluaran kas dengan keterangan yang jelas.
Contoh pencatatan:
Tanggal: 3 Oktober 2026
Keterangan: Pembelian persediaan
Pengeluaran: Rp1.500.000
Tanggal: 4 Oktober 2026
Keterangan: Pembayaran tagihan listrik
Pengeluaran: Rp300.000
Total pengeluaran dari kedua transaksi tersebut adalah Rp1.800.000.
Dalam buku kas sederhana, pengeluaran ditempatkan pada kolom pengeluaran atau kas keluar. Istilah debit dan kredit perlu digunakan secara konsisten sesuai dengan format pembukuan yang diterapkan. Pada jurnal akuntansi, akun kas yang berkurang dicatat di sisi kredit, sedangkan akun lawannya ditentukan berdasarkan jenis transaksi.
3. Saldo Awal dan Saldo Akhir
Saldo merupakan jumlah uang yang tersedia pada waktu tertentu. Dalam pencatatan buku kas, saldo awal dan saldo akhir berfungsi untuk menunjukkan posisi kas sebelum dan sesudah transaksi dalam suatu periode.
Saldo awal adalah jumlah uang yang tersedia pada awal periode pencatatan. Nilainya dapat berasal dari saldo akhir hari sebelumnya atau saldo akhir periode sebelumnya.
Sementara itu, saldo akhir merupakan jumlah uang yang tersisa setelah seluruh penerimaan ditambahkan dan seluruh pengeluaran dikurangkan dari saldo awal.
Rumus perhitungannya adalah:
Saldo Akhir = Saldo Awal + Total Penerimaan − Total Pengeluaran
Sebagai ilustrasi, sebuah toko memiliki saldo awal sebesar Rp10.000.000. Selama satu hari, toko menerima uang sebesar Rp7.000.000 dan mengeluarkan uang sebesar Rp1.800.000.
Perhitungannya:
Saldo akhir = Rp10.000.000 + Rp7.000.000 − Rp1.800.000
Saldo akhir = Rp15.200.000
Dengan demikian, saldo kas yang seharusnya tersedia pada akhir hari adalah Rp15.200.000.
Saldo tersebut perlu dibandingkan dengan jumlah uang tunai yang benar-benar tersedia dan saldo rekening bank berdasarkan pencatatan yang relevan. Apabila terdapat perbedaan, perusahaan perlu menelusuri penyebabnya, seperti transaksi yang belum dicatat, biaya bank, kesalahan nominal, atau transaksi yang masih dalam proses.
Pencatatan saldo berjalan (running balance) juga disarankan agar perusahaan dapat mengetahui sisa dana setelah setiap transaksi, bukan hanya pada akhir bulan.
4. Transaksi Lain-Lain atau Non-Operasional
Selain penerimaan dan pengeluaran dari aktivitas utama bisnis, terdapat transaksi lain yang dapat memengaruhi saldo kas. Transaksi ini perlu dicatat meskipun tidak terjadi setiap hari.
Contohnya meliputi biaya administrasi bank, penerimaan bunga tabungan, tambahan modal dari pemilik, penerimaan pinjaman, pembayaran pokok pinjaman, serta penarikan dana oleh pemilik untuk kepentingan pribadi atau prive pada usaha perseorangan.
Misalnya, pemilik usaha menyetorkan tambahan modal sebesar Rp5.000.000 ke rekening bisnis. Transaksi tersebut meningkatkan saldo kas dan dicatat sebagai penerimaan dengan keterangan setoran modal. Namun, setoran tersebut bukan pendapatan dari kegiatan penjualan.
Sebaliknya, jika pemilik menarik uang perusahaan sebesar Rp500.000 untuk keperluan pribadi, transaksi itu dicatat sebagai pengeluaran kas dengan keterangan penarikan pribadi atau prive. Transaksi tersebut bukan biaya operasional usaha.
Pencatatan yang membedakan transaksi operasional dan non-operasional membantu perusahaan menyusun laporan keuangan dengan lebih tepat serta menghindari kesalahan dalam menilai pendapatan dan biaya.
Cara Mencatat Transaksi dalam Buku Kas
Pencatatan buku kas akan lebih mudah dilakukan apabila perusahaan memiliki prosedur yang jelas. Berikut beberapa langkah yang dapat diterapkan untuk menjaga keteraturan dan keakuratan pembukuan.
1. Kumpulkan Bukti Transaksi
Setiap penerimaan dan pengeluaran kas sebaiknya didukung dokumen yang relevan. Bukti transaksi dapat berbentuk kuitansi, nota, faktur, bukti transfer, tagihan, atau dokumen digital lainnya.
Dokumen tersebut berfungsi sebagai dasar pencatatan dan membantu perusahaan memverifikasi kebenaran transaksi ketika melakukan pemeriksaan internal.
Simpan bukti transaksi secara teratur berdasarkan tanggal, nomor dokumen, atau jenis transaksi. Jika menggunakan dokumen digital, perusahaan dapat mengelompokkannya dalam folder yang mudah ditelusuri.
2. Catat Transaksi Sesuai Tanggal Kejadian
Pencatatan sebaiknya dilakukan segera setelah transaksi terjadi. Menunda pencatatan hingga beberapa hari dapat meningkatkan risiko lupa mencatat transaksi atau salah memasukkan nominal.
Setiap transaksi setidaknya perlu memuat tanggal, nomor bukti jika tersedia, keterangan transaksi, jumlah penerimaan, jumlah pengeluaran, dan saldo setelah transaksi.
Keterangan juga harus dibuat secara spesifik. Misalnya, gunakan keterangan "Pembayaran listrik kantor Oktober" daripada hanya menulis "Pembayaran". Keterangan yang jelas akan memudahkan pemeriksaan dan analisis transaksi pada masa mendatang.
3. Perbarui Saldo Berjalan
Setelah memasukkan transaksi, hitung kembali saldo kas. Proses ini membantu pemilik usaha mengetahui jumlah dana yang tersedia dan mengidentifikasi perubahan saldo secara langsung.
Contoh format buku kas sederhana:
Tanggal: 1 Oktober 2026
Keterangan: Saldo awal
Penerimaan: Rp0
Pengeluaran: Rp0
Saldo: Rp10.000.000
Tanggal: 1 Oktober 2026
Keterangan: Penjualan tunai
Penerimaan: Rp5.000.000
Pengeluaran: Rp0
Saldo: Rp15.000.000
Tanggal: 2 Oktober 2026
Keterangan: Pelunasan piutang
Penerimaan: Rp2.000.000
Pengeluaran: Rp0
Saldo: Rp17.000.000
Tanggal: 3 Oktober 2026
Keterangan: Pembelian persediaan
Penerimaan: Rp0
Pengeluaran: Rp1.500.000
Saldo: Rp15.500.000
Tanggal: 4 Oktober 2026
Keterangan: Pembayaran listrik
Penerimaan: Rp0
Pengeluaran: Rp300.000
Saldo: Rp15.200.000
Format tersebut dapat diterapkan di buku tulis, spreadsheet, atau perangkat lunak akuntansi. Untuk usaha dengan transaksi yang semakin banyak, penggunaan sistem digital dapat membantu mempercepat perhitungan dan mengurangi kesalahan input.
4. Lakukan Rekonsiliasi Kas dan Bank
Rekonsiliasi merupakan proses membandingkan catatan perusahaan dengan bukti atau catatan eksternal yang relevan. Untuk kas fisik, perusahaan dapat menghitung uang yang tersedia dan membandingkannya dengan saldo buku kas. Untuk rekening bank, perusahaan mencocokkan catatan internal dengan mutasi rekening atau rekening koran.
Rekonsiliasi perlu dilakukan secara berkala, misalnya setiap minggu atau setiap akhir bulan, sesuai dengan volume transaksi dan risiko bisnis.
Jika ditemukan selisih, perusahaan perlu mengidentifikasi penyebabnya sebelum melakukan koreksi. Selisih tidak boleh langsung dianggap sebagai biaya atau pendapatan tanpa pemeriksaan yang memadai.
Kesalahan Umum dalam Pencatatan Buku Kas dan Cara Menghindarinya
Walaupun terlihat sederhana, pencatatan buku kas dapat menimbulkan masalah apabila tidak dilakukan secara konsisten. Kesalahan kecil yang terus berulang dapat menyebabkan saldo tidak akurat dan menyulitkan penyusunan laporan keuangan.
1. Mencampurkan Uang Pribadi dan Dana Bisnis
Salah satu kesalahan yang sering terjadi pada usaha kecil adalah menggunakan rekening yang sama untuk transaksi pribadi dan bisnis. Kebiasaan ini membuat arus kas usaha sulit dianalisis karena pengeluaran pribadi dapat tercampur dengan biaya operasional.
Cara menghindarinya adalah memisahkan rekening bisnis dan rekening pribadi. Jika pemilik mengambil uang perusahaan untuk kepentingan pribadi, transaksi tersebut harus dicatat secara terpisah sebagai penarikan pemilik atau prive, sesuai dengan bentuk usaha dan kebijakan akuntansi yang digunakan.
Pemisahan ini membantu perusahaan mengetahui kondisi keuangan usaha yang sebenarnya.
2. Tidak Menyimpan Bukti Transaksi
Mengandalkan ingatan untuk mencatat transaksi dapat menyebabkan informasi penting terlewat. Tanpa bukti pendukung, perusahaan juga akan kesulitan memastikan tujuan transaksi dan memverifikasi nominal yang tercatat.
Untuk menghindari masalah tersebut, biasakan menyimpan bukti transaksi secara langsung setelah pembayaran atau penerimaan terjadi. Bukti digital sebaiknya diberi nama dan dikelompokkan agar mudah ditemukan kembali.
3. Salah Memasukkan Nominal Transaksi
Kesalahan pengetikan angka atau transposition error terjadi ketika angka tertukar atau tidak sesuai dengan dokumen sumber. Sebagai contoh, transaksi sebesar Rp540.000 dapat keliru dicatat menjadi Rp450.000.
Kesalahan ini dapat menyebabkan saldo buku kas berbeda dari saldo sebenarnya. Pencegahannya dapat dilakukan dengan memeriksa kembali nominal yang dimasukkan dan membandingkannya dengan kuitansi, nota, atau bukti transfer.
Penggunaan rumus otomatis pada spreadsheet juga membantu mengurangi kesalahan perhitungan, meskipun tetap diperlukan pemeriksaan terhadap data yang dimasukkan.
4. Menunda Pencatatan Transaksi
Menunda pencatatan meningkatkan risiko transaksi terlupakan, tanggal tidak sesuai, atau bukti pendukung hilang. Akibatnya, saldo kas yang terlihat dalam buku tidak mencerminkan kondisi keuangan terkini.
Solusinya adalah menetapkan jadwal pencatatan yang konsisten. Jika memungkinkan, setiap transaksi dicatat pada hari yang sama dengan tanggal terjadinya.
5. Tidak Melakukan Rekonsiliasi
Buku kas yang terus diperbarui belum tentu menunjukkan saldo yang benar apabila tidak pernah dibandingkan dengan kondisi aktual. Transaksi yang terlewat, biaya administrasi bank, atau kesalahan pencatatan dapat menyebabkan selisih yang baru diketahui setelah beberapa bulan.
Oleh karena itu, lakukan pemeriksaan kas fisik dan rekonsiliasi rekening bank secara berkala. Setiap selisih perlu ditelusuri, didokumentasikan, dan dikoreksi berdasarkan bukti yang memadai.
Manfaat Penggunaan Software Akuntansi dalam Pencatatan Buku Kas
Pencatatan manual atau menggunakan spreadsheet dapat menjadi pilihan yang memadai bagi usaha dengan volume transaksi rendah. Namun, ketika jumlah transaksi meningkat, pengelolaan buku kas dapat menjadi lebih rumit dan membutuhkan waktu lebih banyak.
Perangkat lunak akuntansi dapat membantu mengotomatisasi perhitungan saldo, mengelompokkan transaksi, menyimpan data keuangan, dan menyajikan laporan sesuai dengan fitur yang tersedia. Sistem digital juga dapat membantu mengurangi kesalahan hitung dan mempermudah penelusuran transaksi.
Salah satu pilihan yang dapat dipertimbangkan adalah Mekari Jurnal, yaitu perangkat lunak akuntansi untuk mendukung pengelolaan transaksi dan pelaporan keuangan bisnis. Informasi mengenai layanan dan fiturnya dapat dilihat melalui situs resmi https://www.jurnal.id/id/.
Meskipun menggunakan software akuntansi, perusahaan tetap perlu memastikan bahwa data yang dimasukkan benar, bukti transaksi tersimpan, akses pengguna dikelola dengan baik, dan saldo direkonsiliasi secara berkala.
Kesimpulan
Buku kas merupakan sarana penting untuk memantau arus uang masuk dan keluar serta mengetahui jumlah kas yang tersedia. Komponen utama yang perlu diperhatikan meliputi penerimaan kas, pengeluaran kas, saldo awal dan saldo akhir, serta transaksi lain yang memengaruhi posisi kas.
Pencatatan yang baik harus dilakukan secara teratur, didukung bukti transaksi, dan dilengkapi perhitungan saldo berjalan. Perusahaan juga perlu memisahkan dana pribadi dari dana bisnis, memeriksa nominal transaksi, serta melakukan rekonsiliasi kas dan bank secara berkala.
Dengan menerapkan prosedur pembukuan yang konsisten dan memanfaatkan teknologi sesuai kebutuhan, pelaku usaha dapat meningkatkan ketepatan pencatatan, mempermudah pengawasan keuangan, dan memperoleh informasi yang lebih andal untuk mendukung pengambilan keputusan.
Daftar Referensi
- Warren, C. S., Jones, J. F., & Tayler, W. B. Financial & Managerial Accounting (15th ed.). Cengage Learning. https://faculty.cengage.com/works/9781337902663
- Kieso, D. E., Weygandt, J. J., & Warfield, T. D. Intermediate Accounting: IFRS Edition. Referensi konsep akuntansi keuangan, pengakuan transaksi, dan penyajian informasi keuangan. https://opac.atmaluhur.ac.id/uploaded_files/temporary/DigitalCollection/YTRjNTBjOTJhODE4ODMzMjA5M2Y5YjNhZWU3NmJmNjI4MWUxOWI2Yw==.pdf
- Ikatan Akuntan Indonesia (IAI). Standar Akuntansi Keuangan Entitas Mikro, Kecil, dan Menengah (SAK EMKM). Referensi standar akuntansi bagi entitas mikro, kecil, dan menengah. https://www.iaiglobal.or.id/v03/files/draft_ed_sak_emkm_kompilasi.pdf
- Bodnar, G. H., & Hopwood, W. S. Accounting Information Systems (11th ed.). Referensi mengenai sistem informasi akuntansi dan pengendalian transaksi keuangan. https://books.google.co.id/books/about/Accounting_Information_Systems.html?id=GelongEACAAJ
- Romney, M. B., & Steinbart, P. J. Accounting Information Systems (14th ed.). Pearson. Referensi mengenai pengolahan informasi akuntansi dan pengendalian internal.
- Mekari Jurnal. Contoh Pencatatan Jurnal Penerimaan dan Pengeluaran Kas. Referensi tambahan mengenai pencatatan transaksi penerimaan dan pengeluaran kas. https://www.jurnal.id/id/blog/contoh-pencatatan-jurnal-penerimaan-dan-pengeluaran-kas/
- Mekari Jurnal. Prosedur Cash Opname dan Contoh. Referensi tambahan mengenai pemeriksaan kas dan pencocokan saldo. https://www.jurnal.id/id/blog/prosedur-cash-opname-dan-contoh/
Recent Posts

Bagaimana Sistem SKS pada Program Kuliah... 22.11.2026/49 View

How Does Technology Make Daily Evaluation... 21.11.2026/79 View

Apa Strategi Menghadapi Kesenjangan antara Kompetensi... 21.11.2026/79 View

Mengapa Inventaris Aset Penting bagi Kelancaran... 21.11.2026/75 View
