

Kriteria Held for Sale: Pengertian, Syarat, Pengukuran, dan Penyajian dalam PSAK 105/IFRS 5
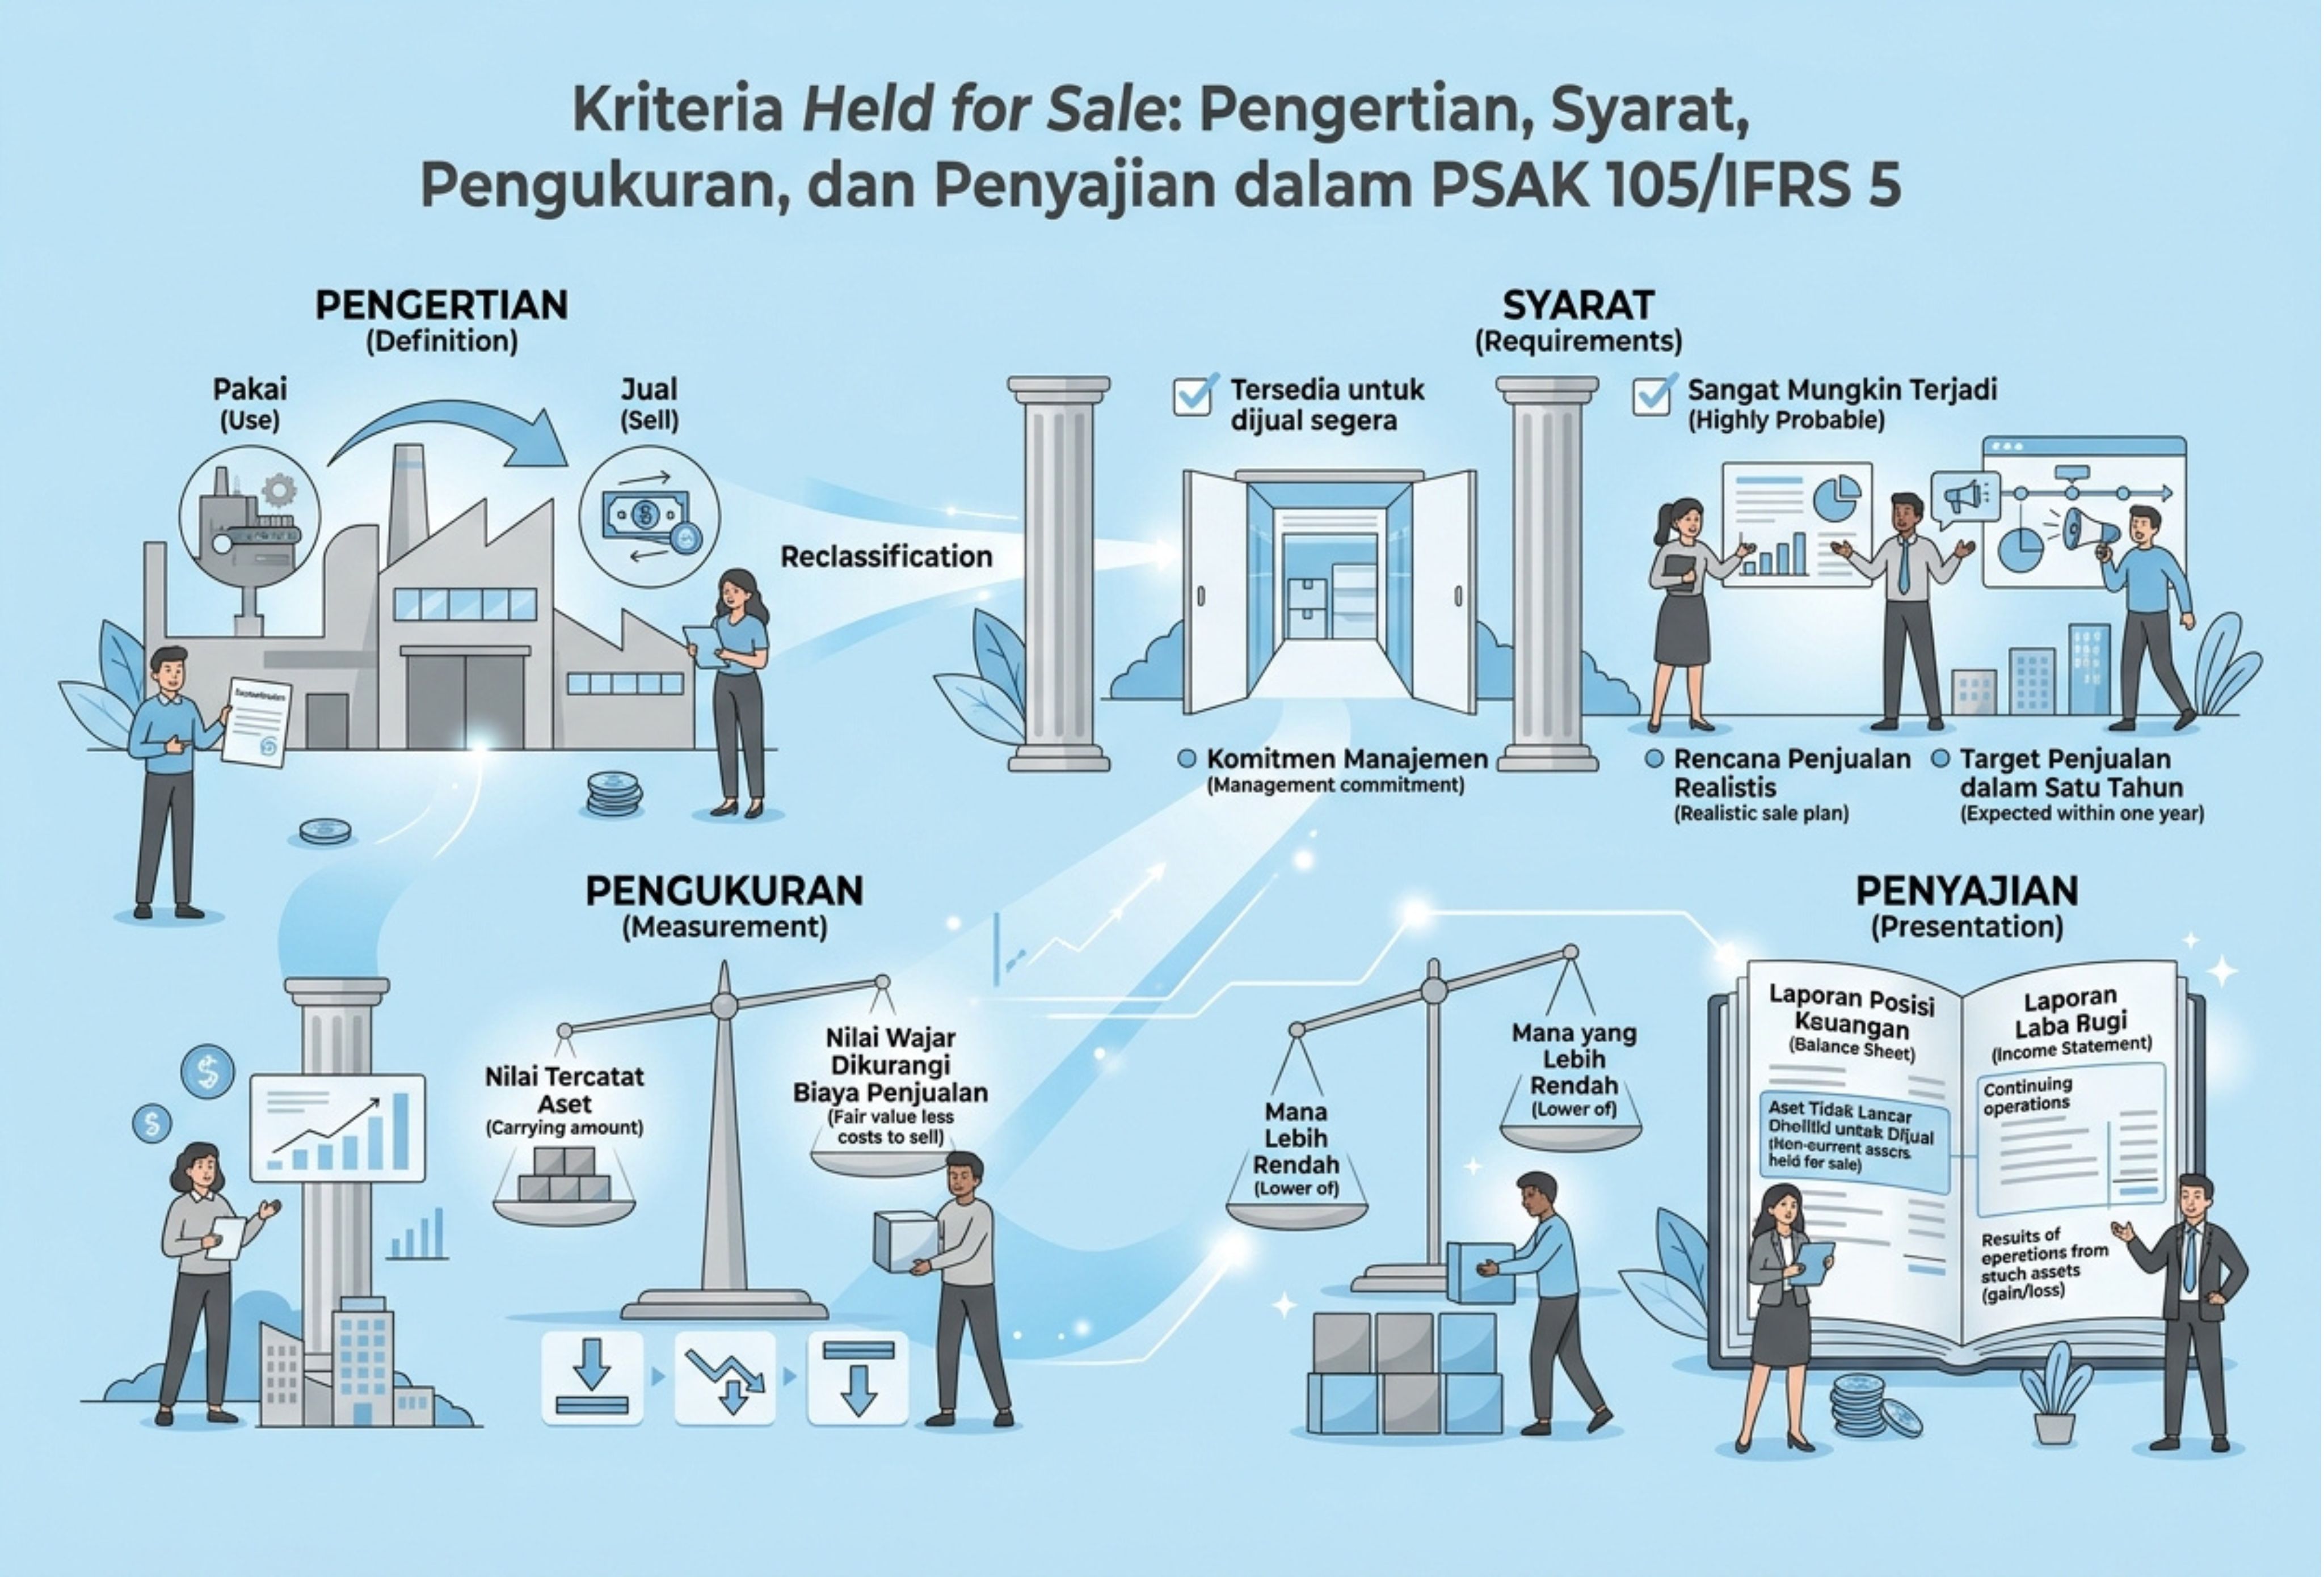
Held for sale adalah klasifikasi akuntansi untuk aset tidak lancar atau kelompok lepasan (disposal group) yang nilai tercatatnya diperkirakan akan dipulihkan terutama melalui penjualan, bukan melalui penggunaan secara berkelanjutan dalam kegiatan operasional perusahaan.
Dalam praktiknya, klasifikasi ini dapat diterapkan ketika perusahaan memutuskan untuk menjual gedung, mesin produksi, tanah, atau bagian tertentu dari bisnisnya. Namun, keputusan manajemen saja belum cukup untuk menetapkan status held for sale. Aset harus memenuhi persyaratan yang ditetapkan dalam standar akuntansi, termasuk kesiapan untuk dijual dan kemungkinan penjualan yang sangat tinggi.
Ketentuan tersebut diatur dalam PSAK 105 tentang Aset Tidak Lancar yang Dikuasai untuk Dijual dan Operasi yang Dihentikan, yang selaras dengan IFRS 5 (Non-current Assets Held for Sale and Discontinued Operations). Ikatan Akuntan Indonesia (IAI) mencantumkan PSAK 105 sebagai standar yang mengatur klasifikasi, pengukuran, penyajian, dan pengungkapan aset yang dikuasai untuk dijual. Sementara itu, IFRS Foundation menjelaskan bahwa standar ini juga mengatur penyajian operasi yang dihentikan secara terpisah dalam laporan keuangan.
Perubahan klasifikasi tersebut berdampak pada perlakuan akuntansi aset. Perusahaan perlu menilai kembali nilai tercatatnya, menghentikan penyusutan untuk aset yang memenuhi ketentuan, serta menyajikannya secara terpisah dalam laporan posisi keuangan.
Kriteria Held for Sale yang Harus Dipenuhi
Berdasarkan PSAK 105 dan IFRS 5, aset tidak lancar atau kelompok lepasan dapat diklasifikasikan sebagai held for sale apabila tersedia untuk segera dijual dalam kondisi saat ini dan penjualannya sangat mungkin terjadi (highly probable). Kedua persyaratan utama tersebut perlu didukung oleh sejumlah indikator yang menunjukkan bahwa rencana penjualan benar-benar dapat direalisasikan.
1. Aset Siap Dijual dalam Kondisi Saat Ini
Aset harus tersedia untuk dijual segera tanpa memerlukan perubahan atau persiapan signifikan yang tidak lazim dalam transaksi penjualan sejenis. Perusahaan tetap dapat melakukan proses normal yang biasanya diperlukan untuk menyelesaikan transaksi.
Sebagai contoh, sebuah perusahaan berencana menjual gedung kantor yang sudah tidak digunakan. Jika gedung tersebut dapat ditawarkan kepada calon pembeli dalam kondisi sekarang dan hanya memerlukan prosedur penjualan yang lazim, persyaratan ini berpotensi terpenuhi.
Sebaliknya, apabila aset masih membutuhkan renovasi besar sebelum dapat dijual sesuai rencana, perusahaan perlu mengevaluasi apakah aset tersebut benar-benar sudah tersedia untuk dijual segera.
2. Manajemen Memiliki Komitmen terhadap Rencana Penjualan
Manajemen yang memiliki kewenangan harus menunjukkan komitmen terhadap rencana penjualan. Komitmen tersebut tidak cukup hanya berupa gagasan atau kemungkinan yang masih dipertimbangkan.
Perusahaan perlu memiliki keputusan yang jelas, disertai tindakan yang mendukung pelaksanaan penjualan. Apabila persetujuan pemegang saham atau pihak lain diperlukan, kemungkinan diperolehnya persetujuan tersebut juga harus dipertimbangkan dalam menilai apakah penjualan sangat mungkin terjadi.
3. Program Aktif untuk Mencari Pembeli Telah Dimulai
Perusahaan harus menjalankan langkah nyata untuk menemukan pembeli dan menyelesaikan transaksi. Kegiatan tersebut dapat berupa penggunaan jasa agen properti, pemasangan penawaran, penyampaian informasi kepada calon investor, atau negosiasi dengan pihak yang berminat.
Langkah aktif ini menjadi bukti bahwa rencana penjualan telah memasuki tahap pelaksanaan, bukan sekadar rencana internal yang belum ditindaklanjuti.
4. Harga Penawaran Wajar terhadap Nilai Wajar
Aset harus dipasarkan dengan harga yang wajar dibandingkan nilai wajarnya saat ini. Penetapan harga yang terlalu tinggi dan tidak realistis dapat mengurangi kemungkinan penjualan sehingga memengaruhi kelayakan klasifikasi held for sale.
Misalnya, perusahaan ingin menjual mesin produksi bekas. Harga penawarannya perlu mempertimbangkan kondisi mesin, usia pemakaian, harga pasar, serta karakteristik aset sejenis. Penilaian yang masuk akal membantu menunjukkan bahwa perusahaan benar-benar berupaya menyelesaikan penjualan.
5. Penjualan Diperkirakan Selesai dalam Waktu Satu Tahun
Secara umum, penyelesaian penjualan diharapkan terjadi dalam waktu satu tahun sejak tanggal klasifikasi. Persyaratan ini menunjukkan bahwa pelepasan aset merupakan rencana yang realistis dan memiliki jangka waktu yang jelas.
Meskipun demikian, IFRS 5 memperbolehkan pengecualian terhadap batas waktu tersebut dalam kondisi tertentu, misalnya ketika keterlambatan disebabkan oleh peristiwa di luar kendali perusahaan dan terdapat bukti yang memadai bahwa perusahaan tetap berkomitmen terhadap rencana penjualan.
Pengecualian tidak berlaku secara otomatis hanya karena transaksi belum selesai. Perusahaan tetap harus memenuhi ketentuan khusus dalam standar.
6. Rencana Penjualan Tidak Mungkin Dibatalkan atau Diubah Secara Signifikan
Rencana penjualan harus menunjukkan tingkat kepastian yang tinggi. Manajemen tidak boleh sekadar mempertimbangkan penjualan sambil tetap memiliki kemungkinan besar untuk mempertahankan aset tersebut.
Jika perusahaan belum mengambil keputusan yang jelas, belum memasarkan aset, atau masih mempertimbangkan berbagai alternatif penggunaan, klasifikasi held for sale belum tentu dapat diterapkan.
Dengan demikian, seluruh indikator penjualan sangat mungkin terjadi harus dinilai secara menyeluruh berdasarkan keadaan dan bukti yang tersedia pada tanggal pelaporan.
Bagaimana Pengukuran Aset Held for Sale Dilakukan?
Pengukuran aset held for sale bertujuan memastikan bahwa nilai yang disajikan dalam laporan keuangan tidak melebihi jumlah yang diperkirakan dapat diperoleh melalui penjualan setelah dikurangi biaya yang berkaitan langsung dengan transaksi tersebut.
Menurut IFRS 5, setelah memenuhi kriteria klasifikasi, aset atau kelompok lepasan yang berada dalam ruang lingkup ketentuan pengukuran standar ini diukur pada nilai yang lebih rendah antara jumlah tercatat dan nilai wajar dikurangi biaya untuk menjual.
Rumus pengukurannya adalah:
Nilai aset held for sale = nilai yang lebih rendah antara jumlah tercatat dan (nilai wajar − biaya untuk menjual).
Jumlah tercatat merupakan nilai buku aset setelah memperhitungkan akumulasi penyusutan, amortisasi, dan penyesuaian lain yang relevan sebelum klasifikasi. Sementara itu, nilai wajar menggambarkan harga yang akan diterima dalam transaksi teratur antara pelaku pasar pada tanggal pengukuran.
Biaya untuk menjual mencakup biaya tambahan yang secara langsung berkaitan dengan pelepasan aset, seperti komisi perantara, biaya hukum, dan biaya lain yang timbul akibat transaksi penjualan. Biaya keuangan dan beban pajak penghasilan pada umumnya tidak termasuk dalam definisi biaya untuk menjual menurut IFRS 5.
Contoh Perhitungan Held for Sale
Misalnya, perusahaan memiliki mesin produksi dengan jumlah tercatat Rp800.000.000. Setelah melakukan penilaian, nilai wajar mesin tersebut diperkirakan sebesar Rp750.000.000, sedangkan biaya untuk menjualnya diperkirakan mencapai Rp30.000.000.
Perhitungannya adalah sebagai berikut:
- Jumlah tercatat sebelum klasifikasi: Rp800.000.000
- Nilai wajar: Rp750.000.000
- Biaya untuk menjual: Rp30.000.000
- Nilai wajar dikurangi biaya untuk menjual: Rp720.000.000
Karena Rp720.000.000 lebih rendah daripada jumlah tercatat Rp800.000.000, mesin tersebut harus diukur sebesar Rp720.000.000, dengan asumsi seluruh persyaratan klasifikasi telah terpenuhi dan tidak terdapat ketentuan pengukuran lain yang harus diterapkan terlebih dahulu.
Selisih sebesar Rp80.000.000 merupakan rugi penurunan nilai yang diakui sesuai dengan ketentuan standar.
Pengakuan dan Pemulihan Rugi Penurunan Nilai
Apabila nilai wajar dikurangi biaya untuk menjual lebih rendah daripada jumlah tercatat, perusahaan mengakui rugi penurunan nilai pada periode terjadinya penyesuaian tersebut.
Jika pada periode berikutnya nilai wajar dikurangi biaya untuk menjual meningkat, perusahaan dapat mengakui pemulihan rugi penurunan nilai sesuai dengan persyaratan standar. Namun, pemulihan tersebut dibatasi agar tidak melampaui akumulasi rugi penurunan nilai yang sebelumnya telah diakui berdasarkan IFRS 5.
Perusahaan juga perlu memperhatikan bahwa tidak semua jenis aset mengikuti pengukuran IFRS 5 secara langsung. Sejumlah aset, seperti aset pajak tangguhan, aset keuangan tertentu, dan properti investasi yang menggunakan model nilai wajar, tetap tunduk pada standar pengukuran masing-masing sebelum atau di luar penerapan ketentuan pengukuran khusus IFRS 5.
Oleh karena itu, proses pengukuran tidak cukup dilakukan dengan membandingkan dua angka secara langsung. Tim akuntansi harus memastikan bahwa aset tersebut berada dalam ruang lingkup ketentuan pengukuran yang tepat.
Apakah Aset Held for Sale Masih Disusutkan?
Pada umumnya, penyusutan atau amortisasi aset tidak lancar dihentikan sejak aset diklasifikasikan sebagai held for sale sesuai dengan standar yang berlaku. Hal ini karena jumlah tercatat aset diperkirakan akan dipulihkan terutama melalui penjualan, bukan melalui penggunaan berkelanjutan dalam kegiatan operasional.
Sebagai contoh, sebuah perusahaan mengklasifikasikan mesin produksi sebagai held for sale pada 1 Oktober. Jika seluruh kriteria telah terpenuhi pada tanggal tersebut, penyusutan atas mesin dihentikan sejak tanggal klasifikasi sesuai dengan ketentuan standar.
Namun, penghentian penyusutan bukan berarti aset tidak perlu dievaluasi kembali. Perusahaan tetap harus meninjau nilai wajar dikurangi biaya untuk menjual dan mengakui penurunan nilai jika diperlukan.
Penting untuk membedakan aset yang benar-benar memenuhi persyaratan held for sale dengan aset yang hanya sedang tidak digunakan. Mesin yang berhenti beroperasi karena perbaikan atau gedung yang sementara kosong belum tentu memenuhi kriteria tersebut. Selama aset belum diklasifikasikan sebagai held for sale dan masih tunduk pada ketentuan aset tetap, penyusutan umumnya tetap berjalan.
Penyajian Held for Sale dalam Laporan Keuangan
PSAK 105 dan IFRS 5 mengatur agar aset yang diklasifikasikan sebagai held for sale disajikan secara terpisah dalam laporan posisi keuangan. Penyajian ini membantu pengguna laporan keuangan membedakan aset yang akan dilepas dari aset yang tetap digunakan dalam kegiatan operasional.
Aset tersebut umumnya ditampilkan secara terpisah dari kelompok aset tidak lancar lainnya sesuai dengan ketentuan penyajian yang berlaku. Perusahaan tidak seharusnya menggabungkannya begitu saja dengan aset tetap yang masih digunakan untuk menghasilkan pendapatan.
Apabila transaksi melibatkan kelompok lepasan yang terdiri atas sejumlah aset dan liabilitas, total aset yang diklasifikasikan sebagai dikuasai untuk dijual dan liabilitas yang berkaitan dengan kelompok tersebut disajikan secara terpisah. Aset dan liabilitas itu tidak boleh saling hapus hanya untuk menampilkan satu nilai bersih.
Selain penyajian dalam laporan posisi keuangan, perusahaan perlu mengungkapkan informasi yang memadai dalam catatan atas laporan keuangan (CALK). Informasi yang relevan antara lain:
- Deskripsi aset atau kelompok lepasan yang diklasifikasikan sebagai held for sale.
- Fakta dan keadaan yang menyebabkan rencana penjualan, termasuk metode dan perkiraan waktu pelepasan.
- Rugi penurunan nilai atau pemulihan rugi yang diakui, jika relevan.
- Informasi mengenai operasi yang dihentikan apabila persyaratan standar untuk klasifikasi tersebut terpenuhi.
Perlu diperhatikan bahwa klasifikasi aset held for sale tidak secara otomatis berarti suatu kegiatan usaha harus disajikan sebagai operasi yang dihentikan (discontinued operations). Untuk mendapatkan perlakuan tersebut, komponen bisnis harus memenuhi kriteria tersendiri dalam PSAK 105/IFRS 5, misalnya mewakili lini usaha utama atau wilayah geografis operasi utama yang terpisah.
Perbedaan Held for Sale dan Aset yang Tidak Digunakan
Aset yang tidak digunakan untuk sementara waktu tidak otomatis dapat diklasifikasikan sebagai held for sale. Perbedaan utamanya terletak pada tujuan pemulihan nilai aset dan terpenuhi atau tidaknya kriteria penjualan.
Sebagai ilustrasi, sebuah pabrik menghentikan penggunaan salah satu mesinnya karena permintaan produk menurun. Jika manajemen masih berencana menggunakan mesin tersebut ketika permintaan kembali meningkat, nilai aset pada dasarnya masih dipulihkan melalui penggunaan di masa mendatang. Dalam keadaan ini, mesin tidak serta-merta memenuhi kriteria held for sale.
Sebaliknya, apabila manajemen telah berkomitmen untuk menjual mesin, aset siap dipindahtangankan, program aktif pencarian pembeli sudah dimulai, dan penjualan sangat mungkin terjadi, klasifikasi held for sale dapat dipertimbangkan.
Kesalahan dalam membedakan kedua kondisi ini dapat memengaruhi laporan keuangan. Jika aset yang hanya menganggur keliru diklasifikasikan sebagai held for sale, penyusutan mungkin dihentikan terlalu dini. Akibatnya, beban penyusutan dapat menjadi terlalu rendah, sedangkan laba dan nilai tercatat aset dapat menjadi terlalu tinggi.
Karena itu, keputusan klasifikasi harus didukung dokumentasi yang memadai, bukan semata-mata berdasarkan kondisi aset yang sedang tidak produktif.
Kesalahan Umum dalam Penerapan Held for Sale
Dalam penerapan PSAK 105/IFRS 5, terdapat sejumlah kesalahan yang perlu dihindari oleh perusahaan dan tim akuntansi.
Pertama, menghentikan penyusutan sebelum seluruh kriteria klasifikasi terpenuhi. Tindakan ini dapat menyebabkan beban dan nilai tercatat aset disajikan secara tidak tepat.
Kedua, hanya mengandalkan niat manajemen tanpa bukti pelaksanaan penjualan. Rencana penjualan seharusnya disertai komitmen yang jelas, program aktif mencari pembeli, dan harga penawaran yang wajar.
Ketiga, mengabaikan pengukuran nilai wajar dikurangi biaya untuk menjual. Apabila nilai tersebut lebih rendah daripada jumlah tercatat, rugi penurunan nilai yang relevan harus diakui.
Keempat, menyajikan aset dan liabilitas kelompok lepasan secara tidak terpisah atau melakukan saling hapus yang tidak diperbolehkan. Praktik tersebut dapat mengurangi transparansi informasi dalam laporan posisi keuangan.
Kelima, tidak mengungkapkan informasi yang memadai dalam CALK. Tanpa penjelasan mengenai alasan penjualan, keadaan transaksi, dan perkiraan waktu penyelesaian, pengguna laporan keuangan akan kesulitan menilai dampak rencana pelepasan aset.
Keenam, tidak mengevaluasi kembali status klasifikasi ketika transaksi tertunda atau rencana penjualan berubah. Jika kriteria tidak lagi terpenuhi, perusahaan harus menilai kembali klasifikasi dan menerapkan ketentuan yang berlaku untuk perubahan tersebut.
Checklist Sebelum Mengklasifikasikan Aset sebagai Held for Sale
Sebelum menetapkan klasifikasi, perusahaan dapat menggunakan daftar pemeriksaan berikut sebagai alat bantu:
- Aset tersedia untuk segera dijual dalam kondisi saat ini.
- Manajemen yang berwenang telah berkomitmen terhadap rencana penjualan.
- Program aktif untuk mencari pembeli dan menyelesaikan transaksi telah dimulai.
- Aset dipasarkan pada harga yang wajar dibandingkan nilai wajarnya.
- Penjualan sangat mungkin terjadi berdasarkan bukti yang tersedia.
- Penyelesaian penjualan diperkirakan terjadi dalam satu tahun, atau terdapat dasar pengecualian yang memenuhi standar.
- Ruang lingkup standar dan dasar pengukuran aset telah ditentukan dengan benar.
- Perbandingan antara jumlah tercatat dan nilai wajar dikurangi biaya untuk menjual telah dilakukan sesuai ketentuan.
- Rugi penurunan nilai telah diakui apabila diperlukan.
- Penyusutan atau amortisasi dihentikan pada waktu yang tepat sesuai standar.
- Aset dan liabilitas kelompok lepasan disajikan secara terpisah jika relevan.
- Pengungkapan yang diperlukan dalam CALK telah disiapkan.
Daftar tersebut membantu proses penelaahan, tetapi bukan pengganti evaluasi profesional. Setiap keputusan klasifikasi tetap perlu mempertimbangkan fakta, kondisi transaksi, dan seluruh persyaratan standar yang relevan.
Kesimpulan
Held for sale merupakan klasifikasi akuntansi bagi aset tidak lancar atau kelompok lepasan yang jumlah tercatatnya akan dipulihkan terutama melalui penjualan. Dalam PSAK 105 dan IFRS 5, klasifikasi ini mensyaratkan bahwa aset siap dijual dalam kondisi saat ini dan penjualannya sangat mungkin terjadi, dengan mempertimbangkan komitmen manajemen, aktivitas pencarian pembeli, kewajaran harga, serta perkiraan waktu penyelesaian.
Setelah klasifikasi ditetapkan, aset yang berada dalam ruang lingkup pengukuran standar diukur pada nilai yang lebih rendah antara jumlah tercatat dan nilai wajar dikurangi biaya untuk menjual. Penyusutan atau amortisasi dihentikan sesuai ketentuan, sementara aset dan liabilitas kelompok lepasan disajikan secara terpisah serta dilengkapi pengungkapan yang memadai.
Penerapan yang tepat membantu perusahaan menjaga transparansi laporan keuangan, menghindari salah saji nilai aset dan laba, serta memberikan informasi yang lebih relevan bagi investor, kreditor, dan pemangku kepentingan lainnya.
Referensi
1. Ikatan Akuntan Indonesia (IAI) — Standar Akuntansi Keuangan Indonesia Efektif per 1 Januari 2025. Referensi untuk penamaan dan penerapan PSAK 105 di Indonesia.
2. IFRS Foundation — IFRS 5: Non-current Assets Held for Sale and Discontinued Operations. Sumber utama mengenai klasifikasi, pengukuran, penghentian penyusutan, penyajian, dan operasi yang dihentikan.
3. IFRS Foundation — IFRS 5 Supporting Materials. Referensi tambahan mengenai penerapan dan interpretasi standar.
4. Deloitte IAS Plus — IFRS 5: Non-current Assets Held for Sale and Discontinued Operations. Referensi mengenai persyaratan klasifikasi, pengukuran, penyusutan, dan pengungkapan.
5. Institute of Chartered Accountants in England and Wales (ICAEW) — IFRS 5: Non-current Assets Held for Sale and Discontinued Operations. Sumber pendukung untuk ketentuan pengukuran dan penyajian aset.
6. IFRS Community — Assets Held for Sale (IFRS 5). Referensi penjelasan teknis mengenai pengukuran, biaya penjualan, dan penurunan nilai.
7. Ikatan Akuntan Indonesia (IAI) — Modul CAFB: Akuntansi Keuangan. Referensi pendukung untuk pemahaman kriteria pengakuan aset yang dikuasai untuk dijual.
Recent Posts

Bagaimana Sistem SKS pada Program Kuliah... 22.11.2026/49 View

How Does Technology Make Daily Evaluation... 21.11.2026/79 View

Apa Strategi Menghadapi Kesenjangan antara Kompetensi... 21.11.2026/79 View

Mengapa Inventaris Aset Penting bagi Kelancaran... 21.11.2026/75 View
