

Laba Bersih dalam Laporan Keuangan Pengertian, Letak, Rumus, dan Contohnya
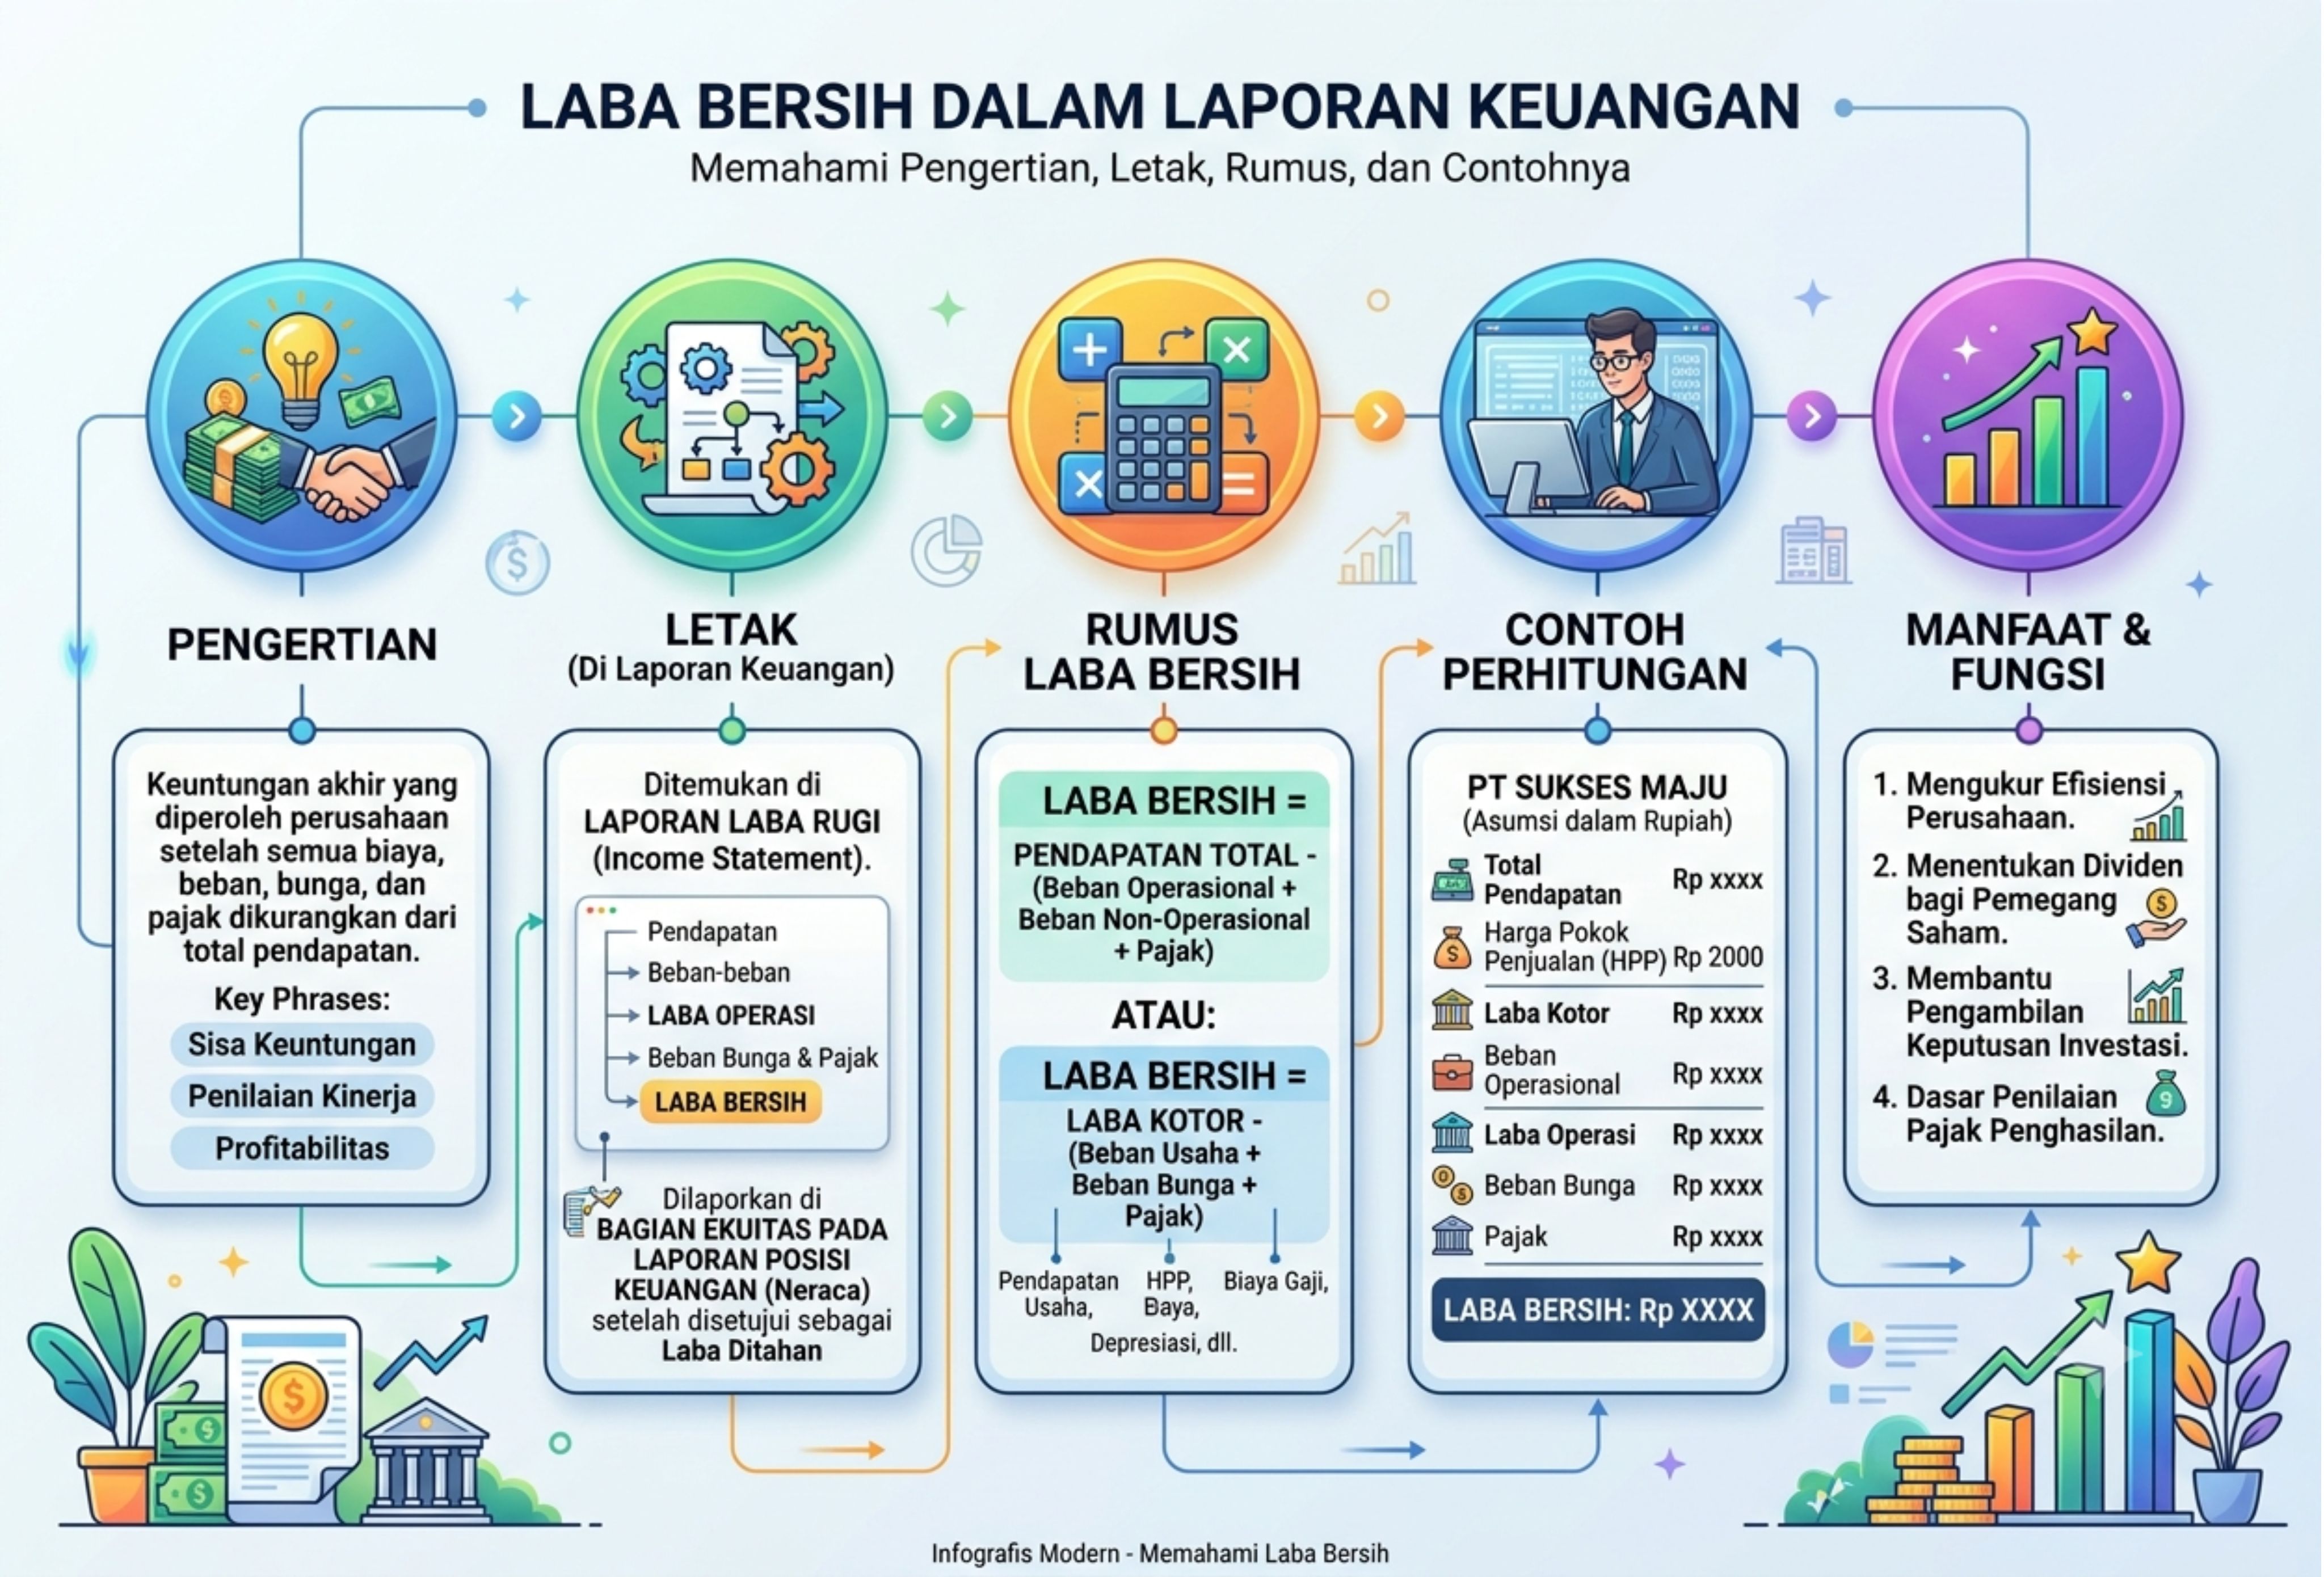
Laba bersih merupakan salah satu indikator utama yang digunakan untuk mengukur tingkat profitabilitas suatu perusahaan. Nilai ini menunjukkan hasil akhir dari aktivitas operasional maupun nonoperasional setelah seluruh pendapatan dikurangi dengan berbagai beban, termasuk harga pokok penjualan (HPP) dan pajak penghasilan.
Dalam praktik akuntansi di Indonesia, penyajian laba bersih mengikuti ketentuan PSAK 1 tentang Penyajian Laporan Keuangan, sehingga tidak sekadar dihitung dari selisih pendapatan dan beban, tetapi melalui beberapa tahapan penyusunan laporan laba rugi.
Artikel ini membahas pengertian laba bersih, posisi dalam laporan keuangan, rumus perhitungan, contoh sederhana, hingga hubungan laba bersih dengan laporan perubahan ekuitas.
Apa Itu Laba Bersih?
Laba bersih (net income) adalah keuntungan yang diperoleh perusahaan setelah seluruh pendapatan dikurangi seluruh biaya selama satu periode akuntansi. Biaya tersebut meliputi:
- Harga Pokok Penjualan (HPP);
- Beban operasional;
- Pendapatan dan beban di luar kegiatan usaha utama;
- Pajak penghasilan.
Dalam laporan keuangan, istilah laba bersih juga sering disebut sebagai laba periode berjalan atau laba tahun berjalan, terutama pada laporan keuangan perusahaan terbuka.
Besarnya laba bersih sering dijadikan dasar dalam menilai kinerja perusahaan, menentukan kemampuan membayar dividen, hingga menjadi pertimbangan investor dalam mengambil keputusan investasi.
Letak Laba Bersih dalam Laporan Laba Rugi
Berdasarkan PSAK 1, laporan laba rugi disusun secara bertahap (multi-step income statement). Oleh karena itu, laba bersih bukanlah angka yang diperoleh secara langsung, melainkan hasil dari beberapa tahapan perhitungan.
Urutan penyusunannya meliputi:
- Pendapatan dikurangi Harga Pokok Penjualan menghasilkan laba kotor.
- Laba kotor dikurangi beban operasional menghasilkan laba usaha.
- Laba usaha ditambah atau dikurangi pendapatan dan beban nonoperasional menghasilkan laba sebelum pajak.
- Laba sebelum pajak dikurangi pajak penghasilan menghasilkan laba bersih.
Pada perusahaan yang menyusun laporan keuangan konsolidasian, laba bersih biasanya dibagi menjadi:
- laba yang diatribusikan kepada pemilik entitas induk; dan
- laba yang menjadi hak kepentingan nonpengendali.
Pemisahan tersebut dilakukan agar pengguna laporan keuangan mengetahui bagian laba yang benar-benar menjadi hak pemegang saham perusahaan induk.
Rumus Menghitung Laba Bersih
Secara umum, rumus laba bersih adalah:
Laba Bersih = Pendapatan − Harga Pokok Penjualan − Beban Operasional ± Pendapatan/Beban Nonoperasional − Pajak Penghasilan
Rumus tersebut berlaku untuk sebagian besar jenis usaha, khususnya perusahaan dagang dan manufaktur.
Namun, beberapa referensi menyederhanakan rumus menjadi:
Pendapatan − Beban Operasional − Beban Bunga − Pajak
Penyederhanaan tersebut hanya tepat digunakan pada perusahaan jasa yang tidak memiliki persediaan maupun HPP. Apabila diterapkan pada perusahaan dagang atau manufaktur, hasil perhitungan laba bersih menjadi tidak akurat karena biaya pokok penjualan tidak diperhitungkan.
Contoh Perhitungan Laba Bersih
Misalkan sebuah perusahaan memiliki data keuangan sebagai berikut:
- Pendapatan: Rp1.000.000.000
- Harga Pokok Penjualan: Rp600.000.000
- Beban operasional: Rp150.000.000
- Pendapatan bunga: Rp10.000.000
- Beban bunga: Rp20.000.000
- Pajak penghasilan: Rp40.000.000
Maka perhitungannya adalah:
Laba kotor
= Rp1.000.000.000 − Rp600.000.000
= Rp400.000.000
Laba usaha
= Rp400.000.000 − Rp150.000.000
= Rp250.000.000
Laba sebelum pajak
= Rp250.000.000 + Rp10.000.000 − Rp20.000.000
= Rp240.000.000
Laba bersih
= Rp240.000.000 − Rp40.000.000
= Rp200.000.000
Nilai sebesar Rp200 juta inilah yang akan disajikan sebagai laba bersih atau laba periode berjalan.
Perbedaan Laba Bersih dengan Total Laba Rugi Komprehensif
Masih banyak yang menganggap laba bersih merupakan angka akhir dalam laporan laba rugi. Padahal, menurut PSAK 1, perusahaan juga wajib menyajikan Laporan Laba Rugi dan Penghasilan Komprehensif Lain.
Setelah laba bersih dihitung, masih terdapat kemungkinan adanya penghasilan komprehensif lain (Other Comprehensive Income/OCI).
Komponen OCI antara lain meliputi:
- surplus revaluasi aset tetap;
- keuntungan atau kerugian aktuaria program imbalan pasti;
- selisih kurs akibat penjabaran laporan keuangan luar negeri;
- perubahan nilai wajar instrumen keuangan tertentu.
Sebagai contoh, apabila perusahaan memperoleh laba bersih sebesar Rp4 miliar dan memiliki penghasilan komprehensif lain sebesar Rp1 miliar, maka total laba rugi komprehensif menjadi Rp5 miliar.
Pada perusahaan skala kecil yang tidak memiliki aset revaluasi maupun operasi luar negeri, nilai OCI sering kali nihil sehingga total laba rugi komprehensif sama dengan laba bersih.
Hubungan Laba Bersih dengan Laporan Perubahan Ekuitas
Laba bersih yang telah diperoleh tidak berhenti pada laporan laba rugi.
Nilai tersebut akan dipindahkan ke laporan perubahan ekuitas sebagai penambah saldo laba (retained earnings). Apabila perusahaan membagikan dividen, maka saldo laba akan berkurang sebesar dividen tersebut.
Perhitungannya dapat digambarkan sebagai berikut:
Saldo laba awal + laba bersih − dividen = saldo laba akhir
Saldo laba akhir kemudian disajikan dalam kelompok ekuitas pada laporan posisi keuangan atau neraca.
Karena itu, perusahaan yang mencatat laba besar belum tentu memiliki kas dalam jumlah yang sama. Sebagian laba dapat ditahan sebagai modal kerja maupun pendanaan ekspansi usaha.
Cara Memastikan Perhitungan Laba Bersih Akurat
Agar laba bersih mencerminkan kondisi perusahaan secara benar, terdapat beberapa hal yang perlu diperhatikan, yaitu:
- menyusun laporan laba rugi dengan format bertahap (multi-step);
- memisahkan HPP dari beban operasional;
- membedakan transaksi operasional dan nonoperasional;
- menghitung pajak penghasilan secara tepat;
- mengevaluasi apakah perusahaan memiliki komponen penghasilan komprehensif lain.
Pemisahan setiap komponen tersebut membantu menghasilkan laporan keuangan yang lebih andal serta memudahkan analisis profitabilitas perusahaan.
Kesimpulan
Laba bersih merupakan ukuran penting dalam menilai kinerja keuangan perusahaan karena mencerminkan keuntungan yang diperoleh setelah seluruh pendapatan dikurangi semua beban dan pajak. Dalam penyusunannya, laba bersih mengikuti struktur laporan laba rugi bertahap sesuai PSAK 1 sehingga tidak diperoleh melalui satu kali pengurangan sederhana.
Selain itu, laba bersih juga bukan selalu menjadi angka terakhir dalam laporan keuangan. Pada perusahaan tertentu, masih terdapat penghasilan komprehensif lain yang menghasilkan total laba rugi komprehensif. Setelah itu, laba bersih akan menjadi bagian dari laporan perubahan ekuitas sebagai penambah saldo laba perusahaan.
Dengan memahami struktur penyajian dan cara menghitungnya secara benar, perusahaan dapat menghasilkan laporan keuangan yang lebih akurat sekaligus menjadi dasar pengambilan keputusan bisnis yang lebih tepat.
Referensi
Artikel ini disusun dari ketentuan Pernyataan Standar Akuntansi Keuangan (PSAK) 1 tentang Penyajian Laporan Keuangan yang diterbitkan oleh Ikatan Akuntan Indonesia (IAI), materi mengenai laporan laba rugi dan penghasilan komprehensif lain dalam Standar Akuntansi Keuangan Indonesia, serta artikel edukasi Mekari Jurnal berjudul "Laba Bersih di Laporan Keuangan Letak, Rumus, Contoh" yang membahas penyajian laba bersih sesuai praktik akuntansi di Indonesia.
Recent Posts

Bagaimana Sistem SKS pada Program Kuliah... 22.11.2026/4 View

How Does Technology Make Daily Evaluation... 21.11.2026/63 View

Apa Strategi Menghadapi Kesenjangan antara Kompetensi... 21.11.2026/64 View

Mengapa Inventaris Aset Penting bagi Kelancaran... 21.11.2026/61 View
