

Metode Depresiasi Garis Lurus: Pengertian, Rumus, Cara Menghitung, dan Contohnya
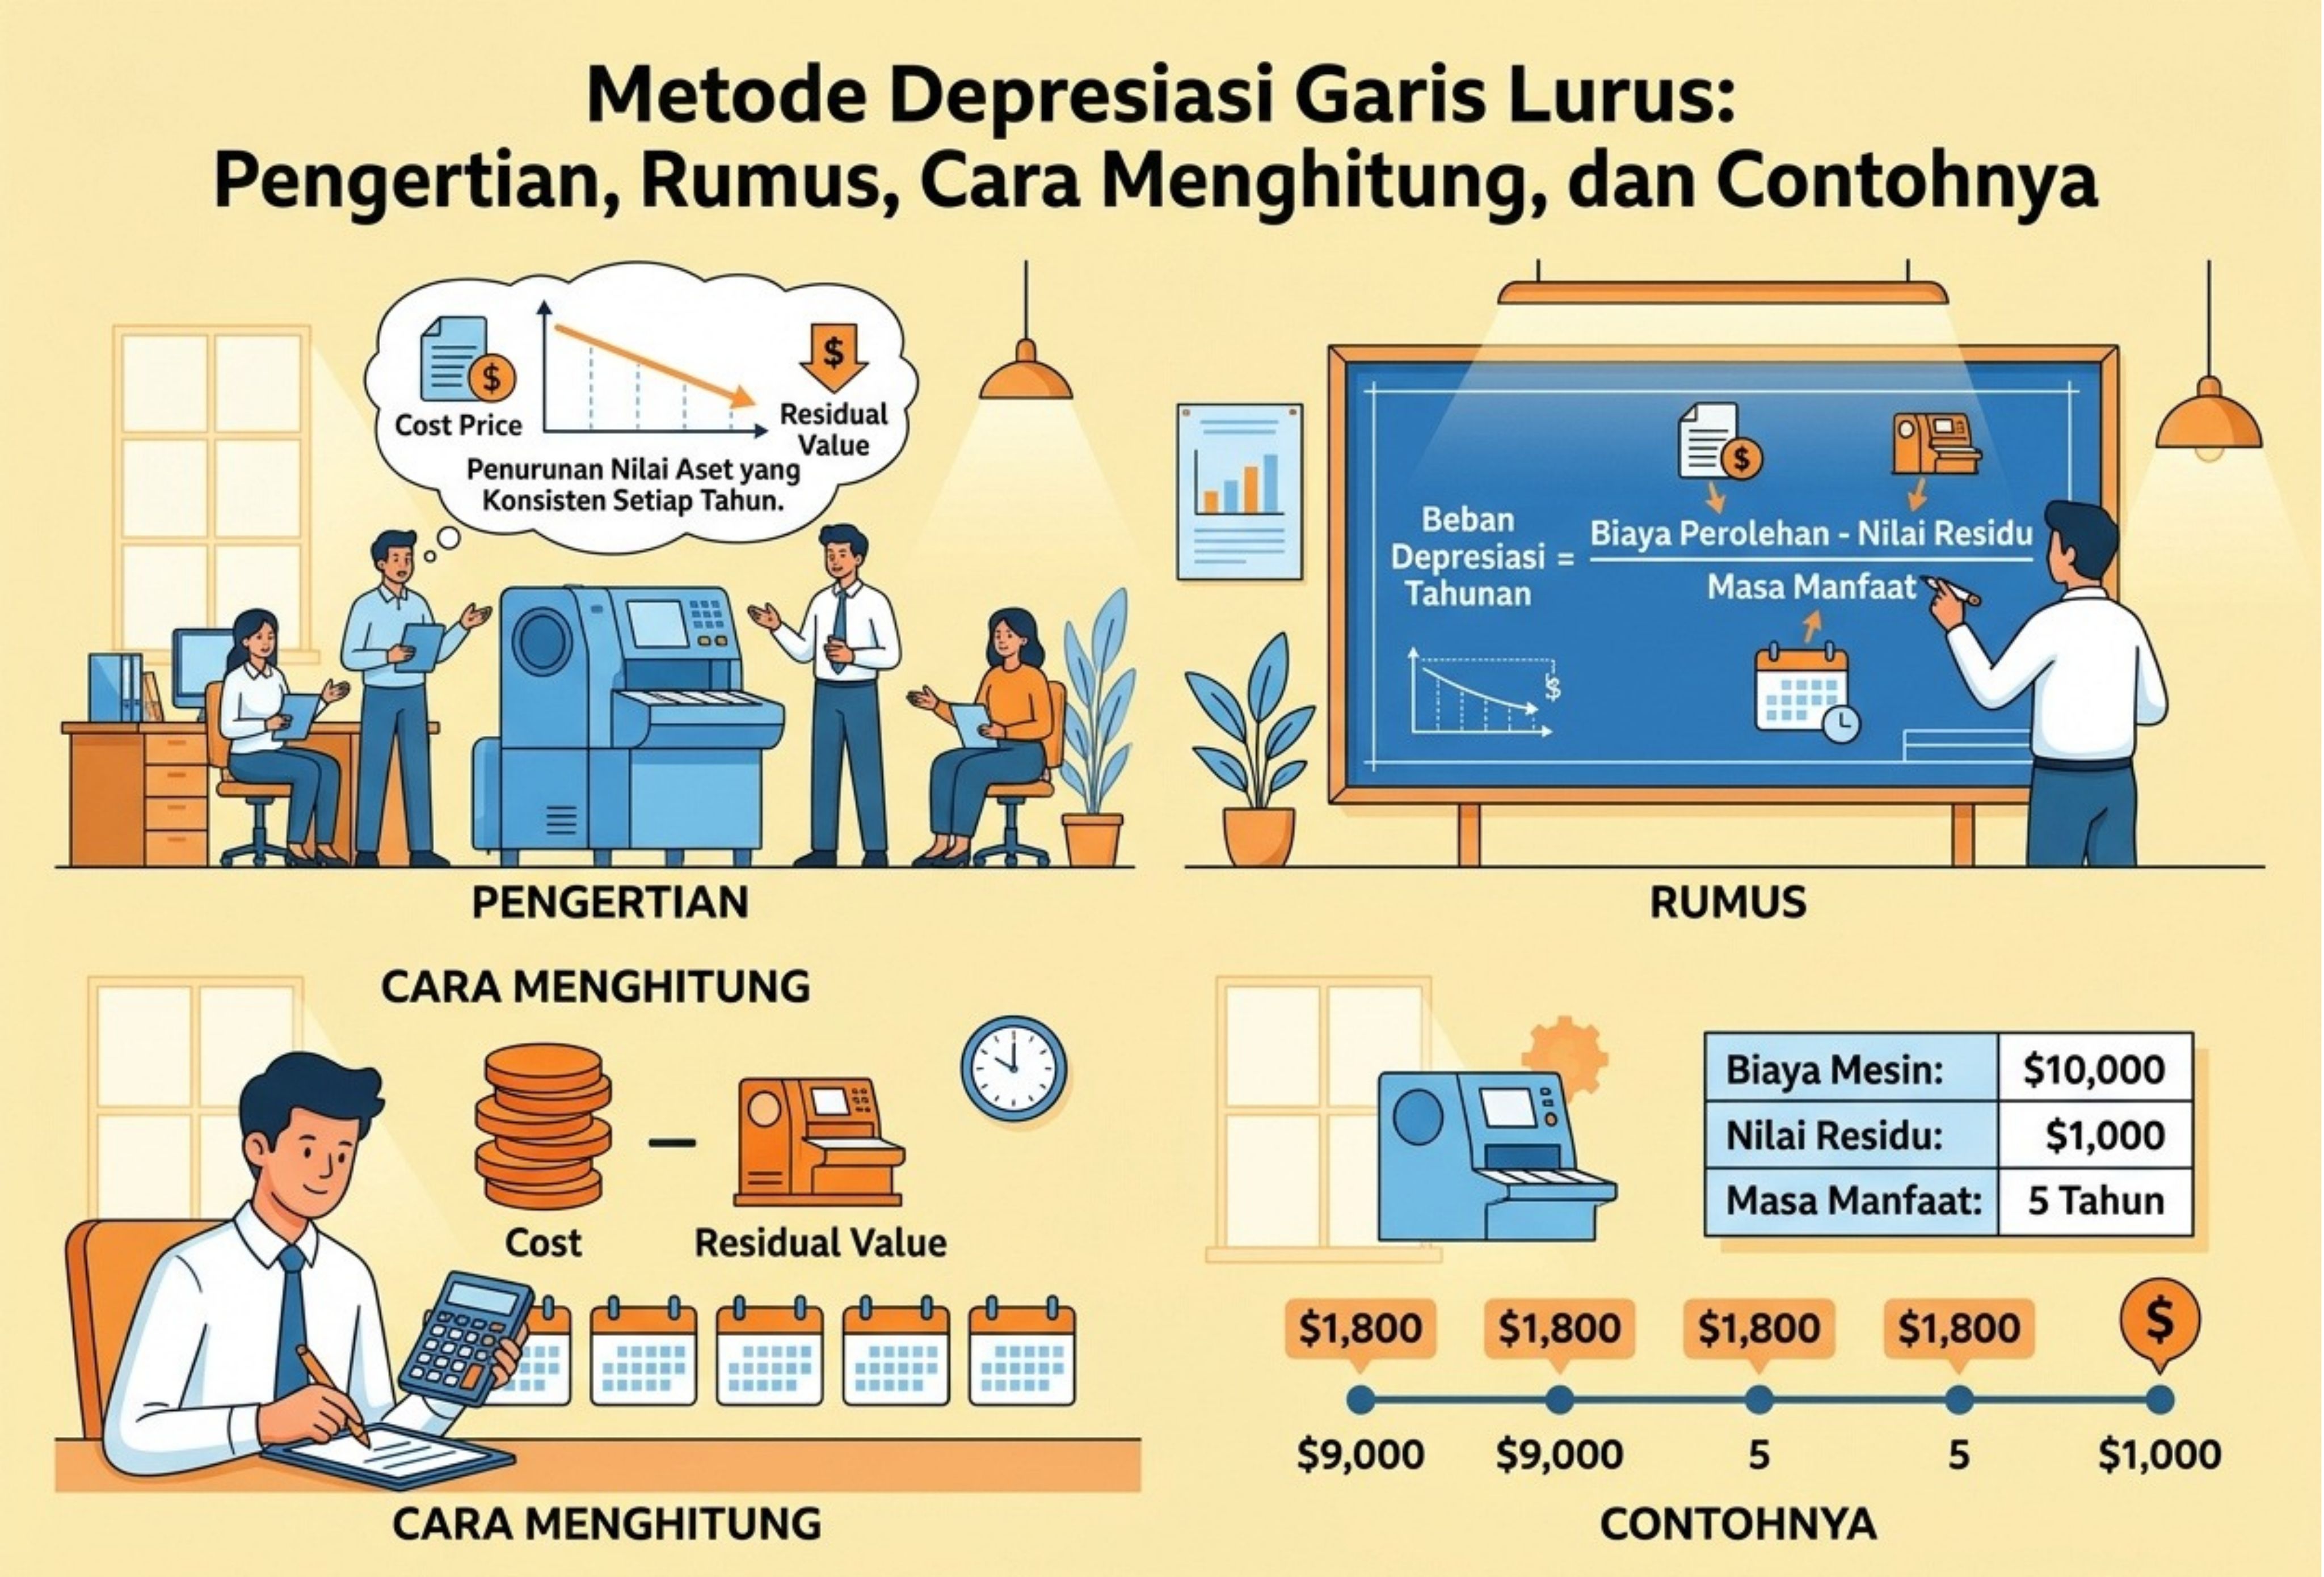
Metode depresiasi garis lurus adalah metode penyusutan aset tetap yang mengalokasikan jumlah yang dapat disusutkan secara merata selama masa manfaat aset. Metode ini dikenal juga sebagai straight-line depreciation method dan banyak digunakan dalam pencatatan akuntansi karena perhitungannya sederhana serta menghasilkan beban penyusutan yang relatif konstan setiap periode.
Dalam penerapannya, perusahaan menentukan biaya perolehan aset, nilai residu, dan masa manfaat. Selisih biaya perolehan dengan nilai residu kemudian dibagi berdasarkan masa manfaat aset untuk memperoleh beban penyusutan tahunan.
Metode ini sesuai digunakan apabila manfaat ekonomi aset diperkirakan dikonsumsi secara merata dari waktu ke waktu. Contohnya adalah gedung kantor, furnitur, dan peralatan administrasi tertentu. Namun, pemilihan metode penyusutan tetap harus mencerminkan pola konsumsi manfaat ekonomi aset, bukan hanya didasarkan pada kemudahan perhitungan.
Ketentuan mengenai penyusutan aset tetap di Indonesia diatur dalam PSAK 216 tentang Aset Tetap, yang sebelumnya dikenal sebagai PSAK 16. Standar tersebut merujuk pada IAS 16 (Property, Plant and Equipment), yang menjelaskan pengakuan aset tetap, pengukuran jumlah tercatat, serta pengalokasian beban penyusutan selama masa manfaat.
Komponen yang Dibutuhkan untuk Menghitung Metode Garis Lurus
Sebelum melakukan perhitungan penyusutan, perusahaan perlu mengumpulkan dan memverifikasi tiga komponen utama, yaitu biaya perolehan, nilai residu, dan masa manfaat aset.
1. Biaya Perolehan
Biaya perolehan adalah seluruh biaya yang memenuhi kriteria untuk diakui sebagai bagian dari nilai aset hingga aset berada di lokasi dan dalam kondisi yang diperlukan agar dapat digunakan sesuai tujuan manajemen.
Komponen biaya perolehan dapat meliputi:
- Harga pembelian setelah dikurangi diskon atau potongan harga.
- Bea masuk dan pajak pembelian yang tidak dapat dipulihkan.
- Biaya pengiriman dan penanganan awal.
- Biaya pemasangan dan instalasi.
- Biaya pengujian yang diperlukan untuk memastikan aset berfungsi sebagaimana mestinya.
- Biaya langsung lain yang memenuhi kriteria kapitalisasi berdasarkan standar akuntansi.
Tidak semua pengeluaran setelah pembelian dapat ditambahkan ke biaya perolehan. Biaya pelatihan karyawan, administrasi umum, atau biaya operasional rutin biasanya tidak dikapitalisasi sebagai aset tetap, kecuali terdapat ketentuan khusus yang mendukung perlakuan berbeda.
2. Nilai Residu
Nilai residu adalah estimasi jumlah yang akan diperoleh perusahaan dari pelepasan aset pada akhir masa manfaatnya, setelah dikurangi estimasi biaya pelepasan.
Nilai residu dapat bernilai nol apabila aset diperkirakan tidak memiliki nilai sisa yang berarti. Sebaliknya, nilainya dapat positif jika aset diperkirakan masih dapat dijual sebagai barang bekas atau dimanfaatkan sebagai komponen maupun material sisa.
Estimasi nilai residu harus didukung pertimbangan yang wajar, misalnya kondisi aset, harga pasar barang bekas, serta perkiraan biaya penjualan. Nilai tersebut juga perlu ditinjau secara berkala.
3. Masa Manfaat
Masa manfaat adalah periode ketika aset diperkirakan dapat digunakan oleh perusahaan untuk mendukung kegiatan operasional atau menghasilkan manfaat ekonomi.
Penentuannya dapat mempertimbangkan beberapa faktor, antara lain:
- Perkiraan umur ekonomis aset.
- Intensitas penggunaan dan kapasitas produksi.
- Kondisi fisik serta kebutuhan pemeliharaan.
- Perkembangan teknologi yang dapat menyebabkan keusangan.
- Kebijakan perusahaan mengenai penggantian aset.
- Batasan hukum atau kontraktual, jika relevan.
Masa manfaat akuntansi tidak selalu sama dengan umur fisik aset. Sebuah komputer, misalnya, mungkin masih dapat berfungsi secara fisik setelah lima tahun, tetapi perusahaan dapat memperkirakan masa manfaat ekonominya lebih pendek karena perkembangan teknologi atau kebutuhan operasional.
Rumus Metode Depresiasi Garis Lurus
Metode garis lurus menghitung penyusutan berdasarkan jumlah yang dapat disusutkan, yaitu biaya perolehan dikurangi nilai residu.
1. Rumus penyusutan tahunan
Penyusutan tahunan = (Biaya perolehan − Nilai residu) ÷ Masa manfaat dalam tahun
Keterangan:
- Biaya perolehan adalah jumlah biaya aset yang diakui.
- Nilai residu adalah estimasi nilai sisa pada akhir masa manfaat setelah dikurangi biaya pelepasan.
- Masa manfaat adalah estimasi periode penggunaan aset dalam tahun.
2. Rumus penyusutan bulanan
Jika aset digunakan selama satu tahun penuh dan beban penyusutan dialokasikan secara merata setiap bulan, perhitungannya adalah:
Penyusutan bulanan = Penyusutan tahunan ÷ 12
Apabila aset baru tersedia untuk digunakan di tengah tahun, beban pada periode pertama perlu disesuaikan berdasarkan tanggal aset mulai tersedia untuk digunakan dan kebijakan pencatatan perusahaan.
3. Rumus tarif penyusutan
Tarif penyusutan garis lurus per tahun dapat dihitung dengan rumus:
Tarif penyusutan tahunan = 100% ÷ Masa manfaat dalam tahun
Sebagai contoh, aset dengan masa manfaat empat tahun memiliki tarif penyusutan garis lurus sebesar:
Tarif penyusutan = 100% ÷ 4 = 25% per tahun
Tarif tersebut kemudian dikalikan dengan jumlah yang dapat disusutkan untuk memperoleh beban penyusutan tahunan.
Penyusutan tahunan = (Biaya perolehan − Nilai residu) × Tarif penyusutan
Perlu diperhatikan bahwa tarif 25% dalam contoh ini diterapkan pada jumlah yang dapat disusutkan, bukan otomatis pada seluruh biaya perolehan tanpa mempertimbangkan nilai residu.
Cara Menghitung Depresiasi Garis Lurus
Agar perhitungan penyusutan dapat dilakukan secara konsisten dan mengurangi risiko kesalahan pencatatan, perusahaan dapat mengikuti langkah-langkah berikut.
1. Mencatat Seluruh Biaya Perolehan Aset
Langkah pertama adalah mengidentifikasi biaya yang memenuhi kriteria pengakuan sebagai biaya perolehan aset tetap. Periksa faktur pembelian, bukti pembayaran, dokumen pengiriman, dan biaya instalasi untuk memastikan jumlah yang dicatat sudah benar.
Sebagai contoh, ketika perusahaan membeli mesin produksi, biaya yang diperlukan untuk membawa dan memasang mesin hingga siap digunakan dapat menjadi bagian dari biaya perolehan apabila memenuhi ketentuan akuntansi.
2. Menentukan Nilai Residu Aset
Berikutnya, perusahaan memperkirakan nilai yang dapat diperoleh ketika aset dilepas pada akhir masa manfaatnya. Estimasi tersebut perlu mempertimbangkan kondisi aset pada akhir masa penggunaan, harga pasar barang bekas, dan biaya pelepasan.
Jika tidak terdapat dasar yang memadai untuk memperkirakan nilai residu positif, perusahaan harus menggunakan estimasi yang sesuai dengan kondisi aset dan standar yang berlaku, bukan menetapkan angka secara sembarangan.
3. Menetapkan Masa Manfaat Aset
Masa manfaat ditentukan berdasarkan perkiraan periode penggunaan ekonomis aset. Perusahaan perlu mempertimbangkan kondisi fisik, intensitas pemakaian, perubahan teknologi, dan rencana penggantian aset.
Penentuan masa manfaat yang realistis membantu perusahaan menghindari beban penyusutan yang terlalu tinggi atau terlalu rendah pada periode tertentu.
4. Menghitung Jumlah yang Dapat Disusutkan
Setelah biaya perolehan dan nilai residu ditetapkan, kurangkan nilai residu dari biaya perolehan.
Jumlah yang dapat disusutkan = Biaya perolehan − Nilai residu
Hasilnya menjadi dasar untuk menentukan beban penyusutan selama masa manfaat aset.
5. Menghitung Beban Penyusutan Tahunan
Bagi jumlah yang dapat disusutkan dengan masa manfaat aset dalam tahun.
Penyusutan tahunan = Jumlah yang dapat disusutkan ÷ Masa manfaat
Hasil perhitungan tersebut menjadi beban penyusutan tahunan, dengan asumsi estimasi dan metode tidak berubah serta aset digunakan selama satu tahun penuh.
6. Menyesuaikan Penyusutan untuk Laporan Bulanan
Jika perusahaan menyusun laporan keuangan bulanan, beban penyusutan tahunan dapat dibagi 12 untuk memperoleh jumlah bulanan yang merata.
Penyusutan bulanan = Penyusutan tahunan ÷ 12
Perhitungan bulanan ini berlaku dengan asumsi aset telah tersedia untuk digunakan sepanjang tahun. Jika aset baru tersedia pada bulan tertentu, perusahaan perlu menghitung beban sesuai periode penggunaan yang relevan.
Contoh Perhitungan Metode Garis Lurus
PT Selera Nusantara merupakan perusahaan manufaktur pangan yang membeli mesin pengemas otomatis pada awal Januari untuk meningkatkan produktivitas operasional. Mesin tersebut telah siap digunakan pada bulan Januari.
Data aset adalah sebagai berikut:
- Biaya perolehan mesin: Rp60.000.000
- Nilai residu pada akhir masa manfaat: Rp6.000.000
- Masa manfaat: 4 tahun
- Metode penyusutan: Garis lurus
1. Menghitung jumlah yang dapat disusutkan
Jumlah yang dapat disusutkan = Biaya perolehan − Nilai residu
Jumlah yang dapat disusutkan = Rp60.000.000 − Rp6.000.000
Jumlah yang dapat disusutkan = Rp54.000.000
2. Menghitung penyusutan tahunan
Penyusutan tahunan = Rp54.000.000 ÷ 4
Penyusutan tahunan = Rp13.500.000
Dengan demikian, beban penyusutan mesin adalah Rp13.500.000 per tahun.
3. Menghitung penyusutan bulanan
Penyusutan bulanan = Rp13.500.000 ÷ 12
Penyusutan bulanan = Rp1.125.000
Jadi, jika mesin telah tersedia untuk digunakan sejak awal Januari dan tidak terdapat perubahan estimasi, perusahaan mencatat beban penyusutan sebesar Rp1.125.000 per bulan selama masa manfaatnya.
Jadwal Penyusutan Mesin
Jadwal penyusutan dapat disajikan dalam bentuk berikut.
Awal penggunaan
- Beban penyusutan: Rp0
- Akumulasi penyusutan: Rp0
- Nilai tercatat aset: Rp60.000.000
Akhir tahun pertama
- Beban penyusutan tahun berjalan: Rp13.500.000
- Akumulasi penyusutan: Rp13.500.000
- Nilai tercatat aset: Rp46.500.000
Akhir tahun kedua
- Beban penyusutan tahun berjalan: Rp13.500.000
- Akumulasi penyusutan: Rp27.000.000
- Nilai tercatat aset: Rp33.000.000
Akhir tahun ketiga
- Beban penyusutan tahun berjalan: Rp13.500.000
- Akumulasi penyusutan: Rp40.500.000
- Nilai tercatat aset: Rp19.500.000
Akhir tahun keempat
- Beban penyusutan tahun berjalan: Rp13.500.000
- Akumulasi penyusutan: Rp54.000.000
- Nilai tercatat aset: Rp6.000.000
Pada akhir tahun keempat, nilai tercatat mesin menjadi Rp6.000.000, sesuai dengan estimasi nilai residu. Penyusutan tidak membuat nilai tercatat menjadi nol apabila aset masih memiliki nilai residu yang diakui.
Aset yang Cocok Menggunakan Metode Garis Lurus
Metode garis lurus cocok untuk aset yang manfaat ekonominya diperkirakan dikonsumsi secara merata sepanjang masa penggunaan. Metode ini sering diterapkan pada aset yang manfaatnya lebih berkaitan dengan berjalannya waktu dibandingkan dengan volume produksi yang berubah-ubah.
Beberapa contoh aset yang dapat menggunakan metode garis lurus adalah:
- Gedung kantor dan bangunan operasional. Metode ini dapat digunakan apabila manfaat bangunan diperkirakan dikonsumsi secara merata selama masa manfaatnya.
- Furnitur dan peralatan kantor. Meja, kursi, lemari, dan perlengkapan administrasi dapat disusutkan secara garis lurus apabila pola manfaatnya relatif stabil.
- Komputer dan perangkat teknologi. Metode ini dapat diterapkan jika pola konsumsi manfaat ekonominya mendukung, dengan tetap mempertimbangkan keusangan teknologi.
- Kendaraan operasional. Kendaraan dapat menggunakan metode garis lurus apabila manfaat ekonominya diperkirakan merata selama masa penggunaan.
- Mesin produksi tertentu. Mesin dapat menggunakan metode ini apabila pola manfaatnya tidak lebih tepat diukur berdasarkan jumlah produksi atau intensitas penggunaan.
Pemilihan metode harus mencerminkan pola konsumsi manfaat ekonomi aset. Jika manfaat aset lebih erat kaitannya dengan jumlah unit yang diproduksi, metode unit produksi mungkin lebih sesuai.
Jurnal Penyusutan Metode Garis Lurus
Setelah beban penyusutan dihitung, perusahaan perlu mencatatnya dalam jurnal akuntansi. Pencatatan ini dilakukan secara periodik agar laporan laba rugi dan laporan posisi keuangan menyajikan informasi yang tepat.
Berdasarkan contoh PT Selera Nusantara, beban penyusutan mesin adalah Rp1.125.000 per bulan.
Jurnal penyusutan pada akhir bulan:
Debit:
Beban Penyusutan Mesin — Rp1.125.000
Kredit:
Akumulasi Penyusutan Mesin — Rp1.125.000
Akun beban penyusutan umumnya diakui dalam laporan laba rugi. Namun, jika aset digunakan dalam proses produksi atau untuk menghasilkan aset lain, beban penyusutan dapat menjadi bagian dari biaya persediaan atau biaya aset lain sesuai dengan standar yang berlaku.
Sementara itu, akumulasi penyusutan merupakan akun kontra-aset yang mengurangi nilai tercatat aset tetap. Akun ini bukan aset lancar dan bukan pula akun utang. Saldo akumulasi penyusutan bertambah seiring dengan pengakuan beban penyusutan dari periode ke periode.
Nilai tercatat aset dihitung dengan rumus:
Nilai tercatat = Biaya perolehan − Akumulasi penyusutan − Akumulasi kerugian penurunan nilai, jika ada
Dalam contoh ini, setelah satu tahun penuh, nilai tercatat mesin adalah Rp60.000.000 dikurangi akumulasi penyusutan Rp13.500.000, yaitu Rp46.500.000, dengan asumsi tidak terdapat kerugian penurunan nilai atau perubahan lain.
Kelebihan dan Kekurangan Metode Garis Lurus
Metode garis lurus banyak digunakan karena mudah dipahami dan diterapkan. Meskipun demikian, perusahaan perlu menilai apakah metode tersebut benar-benar mencerminkan pola manfaat ekonomi aset.
Kelebihan metode garis lurus:
- Perhitungan relatif sederhana dan mudah diperiksa.
- Beban penyusutan cenderung tetap setiap periode selama estimasi tidak berubah.
- Memudahkan penyusunan anggaran dan proyeksi biaya.
- Dapat diterapkan dalam sistem akuntansi secara konsisten dan otomatis.
- Mempermudah analisis perubahan biaya penyusutan dari satu periode ke periode berikutnya.
Kekurangan metode garis lurus:
- Tidak selalu mencerminkan pola konsumsi manfaat aset yang sebenarnya.
- Kurang tepat untuk aset yang manfaat ekonominya sangat bergantung pada volume produksi atau jam penggunaan apabila pola tersebut dapat diukur secara andal.
- Beban penyusutan yang tetap tidak berarti biaya perawatan atau biaya operasional aset juga tetap.
- Hasil perhitungan bergantung pada estimasi masa manfaat dan nilai residu yang dapat berubah.
- Tidak secara langsung menunjukkan penurunan harga pasar aset.
Oleh karena itu, perusahaan perlu meninjau masa manfaat, nilai residu, dan metode penyusutan setidaknya pada setiap akhir tahun buku. Jika terdapat perubahan signifikan dalam perkiraan pola konsumsi manfaat ekonomi, metode penyusutan perlu disesuaikan sesuai standar akuntansi yang berlaku.
Perbedaan Metode Garis Lurus dengan Metode Penyusutan Lain
Selain metode garis lurus, perusahaan dapat menggunakan metode saldo menurun atau metode unit produksi. Perbedaan utamanya adalah pola pembebanan biaya dan dasar penghitungan penyusutan.
1. Metode garis lurus
Beban penyusutan dialokasikan secara merata selama masa manfaat. Metode ini sesuai jika manfaat ekonomi aset diperkirakan dikonsumsi secara merata.
2. Metode saldo menurun
Metode saldo menurun menghasilkan beban penyusutan yang lebih besar pada awal masa manfaat dan semakin kecil pada periode berikutnya. Metode ini dapat digunakan apabila pola konsumsi manfaat ekonomi aset memang lebih besar pada periode awal.
3. Metode unit produksi
Metode unit produksi menghitung penyusutan berdasarkan penggunaan atau output aktual dibandingkan dengan estimasi total penggunaan atau output selama masa manfaat. Metode ini dapat sesuai untuk mesin produksi yang manfaatnya berkaitan erat dengan jumlah unit yang dihasilkan.
Contoh perbandingan:
- Pola beban: garis lurus menghasilkan beban yang relatif tetap; saldo menurun menghasilkan beban yang menurun; unit produksi menghasilkan beban yang berubah mengikuti tingkat penggunaan.
- Dasar perhitungan: garis lurus menggunakan jumlah yang dapat disusutkan dan masa manfaat; saldo menurun menggunakan tarif terhadap nilai tercatat sesuai rumus metode; unit produksi menggunakan jumlah produksi atau penggunaan aktual.
- Pertimbangan pemilihan: metode garis lurus untuk manfaat yang merata; saldo menurun untuk manfaat yang lebih besar pada awal masa penggunaan; unit produksi untuk manfaat yang dapat diukur berdasarkan output atau pemakaian.
Tidak ada satu metode yang selalu paling tepat untuk semua aset. Berdasarkan IAS 16, metode penyusutan yang dipilih harus mencerminkan pola konsumsi manfaat ekonomi masa depan dari aset tersebut. Metode berbasis pendapatan yang dihasilkan aset tidak tepat digunakan sebagai dasar penyusutan karena pendapatan dipengaruhi banyak faktor selain konsumsi manfaat aset.
Kesimpulan
Metode depresiasi garis lurus merupakan metode penyusutan aset tetap yang mengalokasikan jumlah yang dapat disusutkan secara merata selama masa manfaat. Perhitungannya dilakukan dengan mengurangi biaya perolehan menggunakan nilai residu, kemudian membagi hasilnya dengan masa manfaat aset.
Metode ini cocok untuk aset yang manfaat ekonominya diperkirakan dikonsumsi secara merata, seperti bangunan, furnitur, dan peralatan kantor tertentu. Namun, pemilihan metode tetap harus mempertimbangkan karakteristik dan pola penggunaan aset.
Pencatatan beban penyusutan dan akumulasi penyusutan secara konsisten membantu perusahaan menyajikan nilai tercatat aset secara wajar. Peninjauan masa manfaat, nilai residu, dan metode penyusutan secara berkala juga diperlukan agar laporan keuangan tetap relevan dan sesuai dengan standar akuntansi.
Perusahaan dapat memanfaatkan software akuntansi untuk membantu mengelola daftar aset tetap, menghitung penyusutan secara berkala, dan menyusun jurnal secara lebih efisien. Otomatisasi dapat mengurangi pekerjaan manual, tetapi ketepatan hasil tetap bergantung pada kelengkapan data aset dan kesesuaian estimasi yang digunakan.
Referensi
- IFRS Foundation. IAS 16 — Property, Plant and Equipment. Rujukan utama mengenai biaya perolehan aset tetap, penyusutan, nilai residu, masa manfaat, dan pemilihan metode penyusutan.
https://www.ifrs.org/issued-standards/list-of-standards/ias-16-property-plant-and-equipment/ - Ikatan Akuntan Indonesia (IAI). PSAK Umum — PSAK 16 tentang Aset Tetap. Referensi standar aset tetap Indonesia sebelum perubahan penomoran menjadi PSAK 216.
https://web.iaiglobal.or.id/PSAK-Umum/18 - Ikatan Akuntan Indonesia (IAI). Penomoran PSAK dan ISAK dalam SAK Indonesia. Menjelaskan perubahan penomoran standar akuntansi yang berlaku efektif pada 1 Januari 2024.
https://web.iaiglobal.or.id/Berita-IAI/detail/penomoran_psak_dan_isak_dalam_sak_indonesia - Mekari Jurnal. 5 Metode Penyusutan Aktiva Tetap dan Pencatatan Jurnal. Referensi tambahan mengenai metode penyusutan dan contoh pencatatan jurnal.
https://www.jurnal.id/id/blog/metode-penyusutan-aktiva-tetap-dalam-akuntansi/ - Mekari. 5 Cara Menghitung Biaya Penyusutan dan Contohnya. Referensi tambahan mengenai perhitungan biaya penyusutan dan penerapan metode yang berbeda.
https://mekari.com/blog/menghitung-biaya-penyusutan/
Recent Posts

Bagaimana Sistem SKS pada Program Kuliah... 22.11.2026/49 View

How Does Technology Make Daily Evaluation... 21.11.2026/79 View

Apa Strategi Menghadapi Kesenjangan antara Kompetensi... 21.11.2026/79 View

Mengapa Inventaris Aset Penting bagi Kelancaran... 21.11.2026/75 View
