

Model Biaya vs Revaluasi Aset Tetap: Perbedaan, Kelebihan, Kekurangan, dan Kapan Digunakan
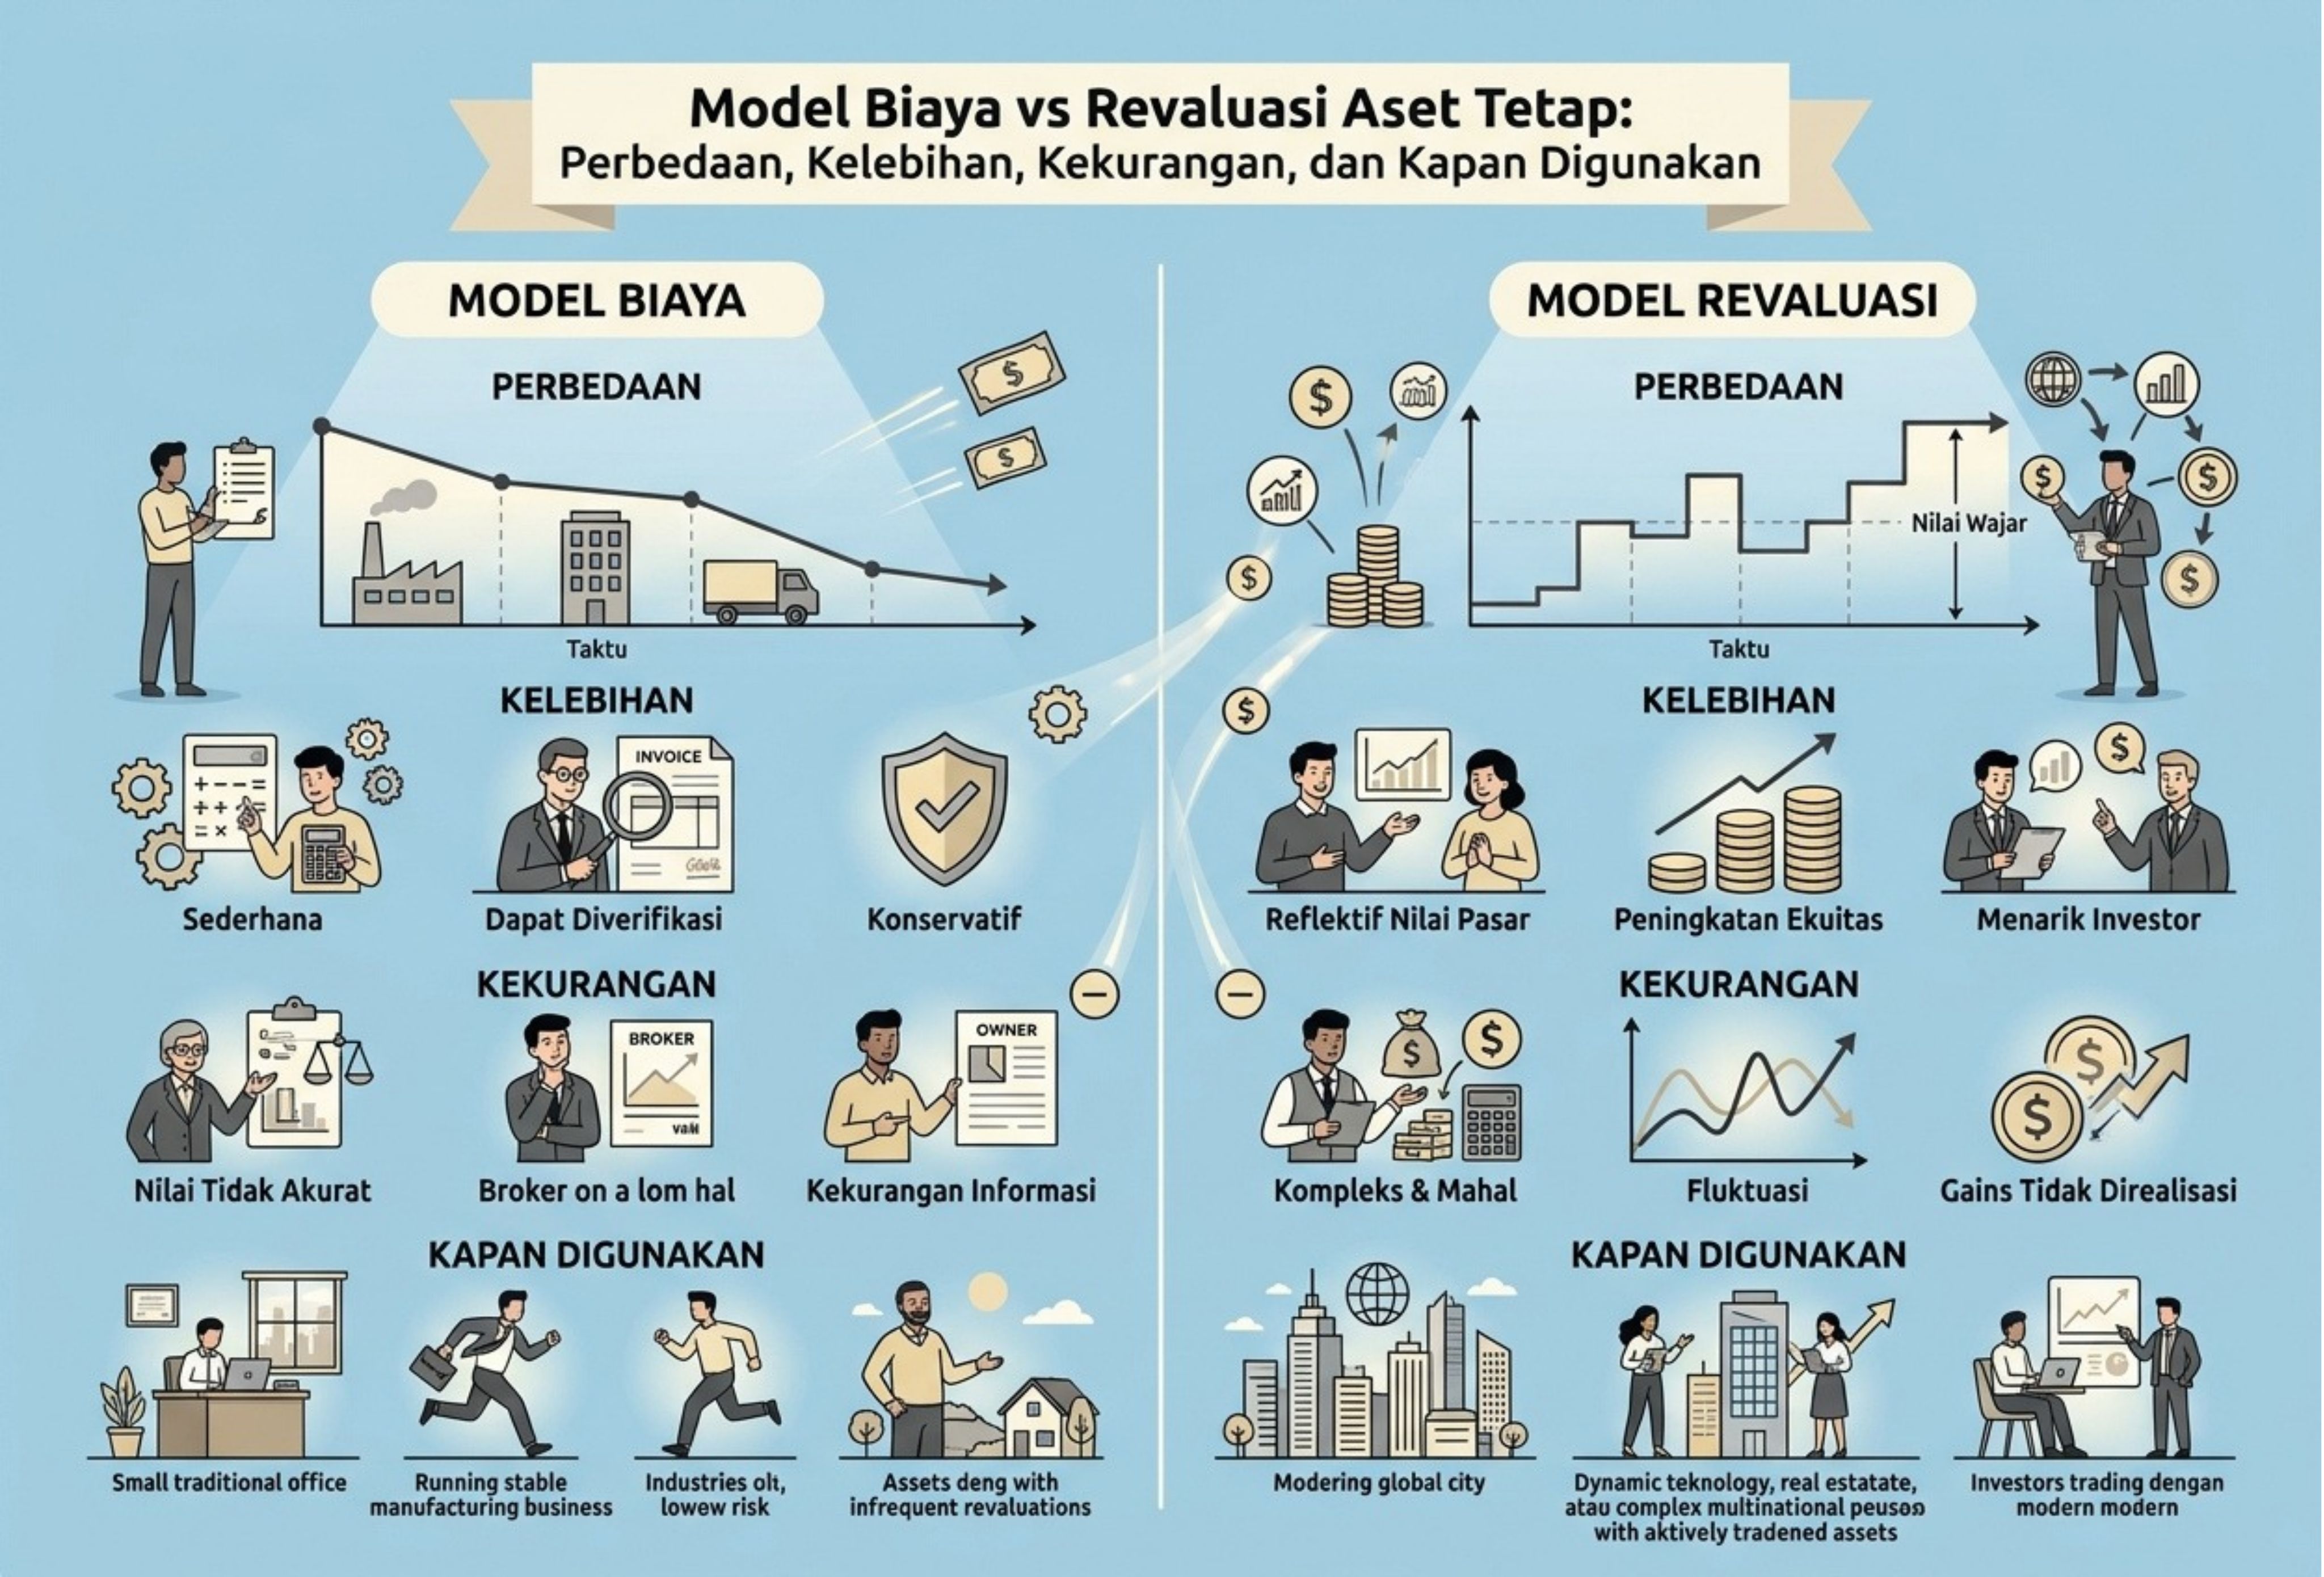
Aset tetap adalah aset berwujud yang dimiliki perusahaan untuk mendukung kegiatan operasional, seperti memproduksi barang, menyediakan jasa, menyewakan aset kepada pihak lain, atau menjalankan kegiatan administrasi. Aset ini umumnya digunakan selama lebih dari satu periode akuntansi dan tidak diperoleh semata-mata untuk dijual kembali dalam kegiatan usaha normal.
Contoh aset tetap meliputi tanah, bangunan, mesin produksi, kendaraan operasional, komputer, dan peralatan kantor. Dalam akuntansi, pengakuan dan pengukuran aset tetap diatur dalam PSAK 216 tentang Aset Tetap, yang sejalan dengan IAS 16 Property, Plant and Equipment.
Setelah aset tetap diakui pertama kali berdasarkan biaya perolehan, perusahaan perlu menentukan kebijakan pengukuran selanjutnya. IAS 16 memperbolehkan dua pilihan utama, yaitu model biaya (cost model) dan model revaluasi (revaluation model). Keduanya memiliki pendekatan berbeda dalam menentukan nilai tercatat aset pada laporan keuangan.
Apa Itu Model Biaya?
Model biaya merupakan metode pengukuran aset tetap setelah pengakuan awal dengan mencatat aset sebesar biaya perolehan, dikurangi akumulasi penyusutan dan akumulasi rugi penurunan nilai.
Rumus model biaya:
Nilai tercatat aset = Biaya perolehan − Akumulasi penyusutan − Akumulasi rugi penurunan nilai
Sebagai contoh, perusahaan membeli mesin produksi seharga Rp500 juta dengan nilai residu nol dan umur manfaat 10 tahun. Jika menggunakan metode penyusutan garis lurus, beban penyusutan per tahun adalah Rp50 juta. Dengan asumsi tidak ada penambahan biaya, pelepasan, atau penurunan nilai, nilai tercatat mesin pada akhir tahun pertama menjadi Rp450 juta.
Model biaya relatif mudah diterapkan karena perhitungannya bertumpu pada biaya perolehan dan estimasi akuntansi, seperti umur manfaat, nilai residu, serta metode penyusutan. Perusahaan juga tidak perlu melakukan penilaian nilai wajar secara berkala hanya untuk mengukur kembali aset yang menggunakan model ini.
Meskipun demikian, nilai tercatat berdasarkan model biaya tidak selalu sama dengan nilai pasar aset saat ini. Sebagai contoh, tanah yang dibeli bertahun-tahun lalu dapat mengalami kenaikan harga pasar, sedangkan nilai tercatatnya tetap mengikuti biaya perolehan awal karena tanah tersebut tidak disusutkan jika memiliki umur manfaat tidak terbatas.
Apa Itu Model Revaluasi?
Model revaluasi merupakan metode pengukuran aset tetap dengan menggunakan nilai wajar pada tanggal revaluasi, kemudian mengurangi nilai tersebut dengan akumulasi penyusutan dan akumulasi rugi penurunan nilai setelah revaluasi.
Rumus model revaluasi:
Nilai tercatat aset = Nilai wajar pada tanggal revaluasi − Akumulasi penyusutan setelah revaluasi − Akumulasi rugi penurunan nilai setelah revaluasi
Model ini dapat memberikan informasi yang lebih relevan mengenai nilai aset ketika nilai wajarnya berbeda secara material dari nilai tercatat sebelumnya. Penentuan nilai wajar dapat menggunakan bukti pasar yang tersedia, teknik penilaian yang sesuai, atau jasa penilai profesional apabila diperlukan.
IAS 16 mengharuskan revaluasi dilakukan dengan frekuensi yang memadai agar nilai tercatat aset tidak berbeda secara material dari nilai wajar pada akhir periode pelaporan. Karena itu, tidak ada ketentuan umum yang mewajibkan semua aset direvaluasi setiap tiga atau lima tahun. Aset dengan perubahan nilai wajar yang signifikan dan berfluktuasi mungkin perlu dinilai setiap tahun, sedangkan aset dengan perubahan yang tidak material dapat memerlukan revaluasi lebih jarang.
Hal penting lainnya adalah kebijakan revaluasi harus diterapkan pada seluruh aset dalam kelas yang sama. Perusahaan tidak diperbolehkan memilih hanya aset tertentu dalam kelas tersebut untuk menaikkan nilai tercatatnya, sementara aset lain yang sejenis tetap menggunakan nilai lama.
Perbedaan Model Biaya dan Model Revaluasi
Perbedaan kedua model dapat dilihat dari beberapa aspek berikut.
Aspek | Model biaya | Model revaluasi |
| Dasar pengukuran | Biaya perolehan dikurangi penyusutan dan penurunan nilai | Nilai wajar pada tanggal revaluasi, dikurangi penyusutan dan penurunan nilai setelahnya |
| Perubahan nilai tercatat | Umumnya menurun karena penyusutan dan penurunan nilai, tetapi dapat berubah akibat transaksi lain atau pembalikan penurunan nilai yang diperbolehkan | Dapat meningkat atau menurun mengikuti hasil revaluasi dan perubahan setelahnya |
| Penyusutan | Dihitung berdasarkan jumlah tersusutkan, umur manfaat, dan metode penyusutan | Dihitung kembali berdasarkan jumlah tersusutkan setelah revaluasi |
| Dampak revaluasi terhadap OCI | Tidak ada surplus revaluasi yang timbul dari model biaya itu sendiri | Kenaikan umumnya diakui dalam penghasilan komprehensif lain (OCI) dan surplus revaluasi, dengan pengecualian tertentu |
| Kebutuhan penilaian nilai wajar | Tidak memerlukan penilaian nilai wajar berkala untuk pengukuran model biaya | Membutuhkan penentuan nilai wajar secara berkala sesuai perubahan nilai aset |
| Kompleksitas | Relatif sederhana | Relatif lebih kompleks |
| Biaya penerapan | Umumnya lebih rendah | Dapat lebih tinggi karena kebutuhan penilaian dan administrasi tambahan |
Kedua model tetap harus mengikuti ketentuan akuntansi yang berlaku. Model revaluasi bukan berarti semua kenaikan nilai dicatat langsung ke ekuitas, sementara model biaya juga tidak berarti nilai tercatat aset hanya dapat turun dalam semua keadaan.
Perbedaan dari Sisi Nilai Tercatat Aset
Dalam model biaya, nilai tercatat aset yang disusutkan biasanya berkurang seiring berjalannya waktu. Perubahan juga dapat terjadi karena penambahan biaya yang memenuhi syarat kapitalisasi, pelepasan aset, atau pengakuan dan pembalikan penurunan nilai sesuai standar yang berlaku.
Pada model revaluasi, nilai tercatat disesuaikan agar mencerminkan nilai wajar pada tanggal penilaian. Jika nilai wajar meningkat secara material, nilai tercatat aset dapat meningkat. Sebaliknya, penurunan nilai wajar dapat menyebabkan penurunan nilai tercatat.
Contohnya, perusahaan memiliki bangunan dengan nilai tercatat Rp2 miliar. Setelah penilaian, nilai wajar bangunan tersebut menjadi Rp2,5 miliar. Jika bangunan memenuhi persyaratan model revaluasi, nilai tercatatnya disesuaikan berdasarkan ketentuan revaluasi, dengan memperhitungkan perlakuan atas akumulasi penyusutan dan penurunan nilai yang relevan.
Kenaikan nilai tersebut dapat meningkatkan jumlah aset dalam laporan posisi keuangan. Namun, peningkatan nilai tercatat tidak berarti perusahaan menerima kas tambahan atau otomatis memiliki kemampuan membayar utang yang lebih baik.
Perbedaan dari Sisi Penyusutan
Penyusutan merupakan alokasi sistematis jumlah tersusutkan aset selama umur manfaatnya. Jumlah tersusutkan dihitung dari biaya atau jumlah tercatat yang relevan dikurangi nilai residu.
Pada model biaya, penyusutan dihitung menggunakan biaya perolehan sebagai dasar, setelah memperhitungkan nilai residu dan penyesuaian yang relevan. Jika perusahaan menggunakan metode garis lurus dan estimasi aset tidak berubah, beban penyusutannya cenderung stabil setiap tahun.
Pada model revaluasi, dasar pengukuran aset dapat berubah setelah penilaian ulang. Jika nilai tercatat meningkat, jumlah tersusutkan juga dapat meningkat sehingga beban penyusutan pada periode berikutnya berpotensi lebih besar. Sebaliknya, penurunan nilai revaluasi dapat mengurangi dasar penyusutan.
Perusahaan perlu meninjau umur manfaat, nilai residu, dan metode penyusutan secara berkala. Perubahan estimasi tersebut harus diterapkan sesuai ketentuan akuntansi yang berlaku, bukan semata-mata untuk mengatur besarnya laba perusahaan.
Perbedaan dari Sisi OCI dan Ekuitas
Salah satu aspek penting dalam model revaluasi adalah perlakuan atas kenaikan dan penurunan nilai aset.
Jika revaluasi menghasilkan kenaikan nilai tercatat, kenaikan tersebut pada umumnya diakui dalam penghasilan komprehensif lain (other comprehensive income atau OCI) dan diakumulasikan dalam ekuitas sebagai surplus revaluasi. Namun, apabila kenaikan tersebut membalik penurunan revaluasi atas aset yang sama yang sebelumnya diakui dalam laba rugi, bagian pembalikan tersebut diakui dalam laba rugi.
Sebaliknya, jika revaluasi menyebabkan penurunan nilai tercatat, penurunan tersebut pada umumnya diakui dalam laba rugi. Pengecualian berlaku jika terdapat saldo surplus revaluasi untuk aset yang sama, sehingga penurunan terlebih dahulu dibebankan pada OCI sampai sebesar saldo surplus tersebut.
Dalam model biaya, tidak ada surplus revaluasi yang timbul dari pengukuran aset. Penyusutan dan rugi penurunan nilai yang diakui sesuai standar memengaruhi laba rugi, sedangkan pembalikan rugi penurunan nilai tertentu dapat diperbolehkan dengan batasan yang ditentukan standar.
Kelebihan dan Kekurangan Model Biaya
Model biaya sering dipilih karena prosedurnya relatif sederhana dan lebih mudah ditelusuri berdasarkan dokumen transaksi. Berikut kelebihan dan keterbatasannya.
Kelebihan model biaya:
- Pengukuran relatif sederhana dan mudah diterapkan secara konsisten.
- Didukung bukti biaya perolehan yang dapat ditelusuri, seperti faktur dan dokumen transaksi.
- Tidak memerlukan penilaian nilai wajar berkala untuk pengukuran aset.
- Biaya administrasi dan penilaian umumnya lebih rendah.
- Nilai tercatat tidak langsung terpengaruh oleh fluktuasi nilai pasar.
Kekurangan model biaya:
- Nilai tercatat dapat berbeda secara material dari nilai pasar aset saat ini.
- Nilai ekonomis aset tertentu, seperti tanah, mungkin tidak tergambar secara aktual.
- Aset lama yang telah disusutkan sebagian besar dapat memiliki nilai tercatat rendah meskipun masih produktif.
- Pengguna laporan keuangan mungkin memerlukan informasi tambahan untuk memahami nilai wajar aset yang signifikan.
Kelebihan dan Kekurangan Model Revaluasi
Model revaluasi dapat meningkatkan relevansi informasi aset dalam laporan keuangan, khususnya ketika nilai wajarnya berbeda jauh dari nilai tercatat. Akan tetapi, penerapannya juga membutuhkan perhatian lebih terhadap penilaian dan pencatatan.
Kelebihan model revaluasi:
- Nilai tercatat aset lebih mencerminkan nilai wajar pada tanggal revaluasi.
- Memberikan informasi tambahan bagi manajemen dan pengguna laporan keuangan.
- Dapat meningkatkan nilai aset dan ekuitas ketika terjadi kenaikan revaluasi yang diakui dalam OCI.
- Membantu analisis aset bernilai tinggi yang mengalami perubahan nilai pasar signifikan.
Kekurangan model revaluasi:
- Membutuhkan proses penilaian dan pemantauan nilai wajar secara berkala.
- Biaya penilaian dan administrasi dapat lebih besar.
- Perlakuan akuntansi untuk kenaikan dan penurunan revaluasi lebih kompleks.
- Beban penyusutan setelah revaluasi dapat berubah dan memengaruhi laba.
- Perubahan nilai wajar dapat membuat jumlah tercatat dan ekuitas lebih berfluktuasi.
Kenaikan nilai aset juga tidak otomatis meningkatkan kapasitas pinjaman perusahaan. Keputusan kredit tetap bergantung pada penilaian lembaga keuangan terhadap kelayakan debitur, arus kas, kemampuan membayar, kualitas agunan, serta persyaratan kredit lainnya.
Kapan Model Biaya Lebih Tepat Digunakan?
Model biaya dapat menjadi pilihan yang sesuai apabila perusahaan membutuhkan kebijakan pengukuran yang sederhana, konsisten, dan efisien dari sisi administrasi. Model ini juga dapat digunakan ketika nilai wajar aset tidak banyak berubah secara material atau ketika informasi nilai pasar berkala tidak menjadi kebutuhan utama pengguna laporan keuangan.
Contohnya adalah perusahaan yang memiliki banyak komputer, peralatan kantor, atau mesin operasional yang manfaat ekonominya terutama diperoleh melalui pemakaian selama umur manfaat. Meski demikian, pemilihan model tidak boleh hanya didasarkan pada anggapan bahwa aset tertentu selalu mengalami penurunan nilai pasar. Perusahaan tetap harus mempertimbangkan karakteristik aset, ketentuan standar, dan kebutuhan informasi keuangan.
Kapan Model Revaluasi Lebih Tepat Digunakan?
Model revaluasi dapat dipertimbangkan ketika perusahaan memiliki aset bernilai material yang nilai wajarnya berubah signifikan dan informasi tersebut relevan bagi pengguna laporan keuangan.
Sebagai contoh, perusahaan yang memiliki tanah, bangunan komersial, atau fasilitas industri dapat mempertimbangkan model ini apabila terdapat bukti nilai pasar yang dapat diukur secara andal. Revaluasi juga dapat membantu menyajikan informasi aset yang lebih relevan ketika nilai tercatat berdasarkan biaya historis telah berbeda jauh dari nilai wajar.
Walaupun demikian, keputusan menerapkan model revaluasi sebaiknya didasarkan pada kebijakan akuntansi dan kebutuhan pelaporan, bukan semata-mata untuk meningkatkan total aset, memperbesar ekuitas, atau mempersiapkan pengajuan kredit. Perusahaan harus mampu melakukan penilaian ulang dengan keteraturan yang memadai dan menerapkannya secara konsisten pada seluruh aset dalam kelas yang sama.
Perlu dibedakan pula antara revaluasi untuk tujuan akuntansi dan revaluasi untuk tujuan perpajakan. Keduanya dapat mengikuti ketentuan, prosedur, serta konsekuensi pajak yang berbeda. Dampak pajak kini dan pajak tangguhan perlu dianalisis berdasarkan peraturan yang berlaku dan kondisi perusahaan.
Contoh Aset yang Dapat Direvaluasi
Aset tetap yang dapat dipertimbangkan untuk revaluasi antara lain tanah, bangunan, mesin produksi, kendaraan, serta peralatan industri. Kelayakannya bergantung pada apakah nilai wajar dapat diukur secara andal dan apakah aset tersebut termasuk dalam kelas yang menerapkan model revaluasi.
Tanah sering menjadi contoh karena harga pasarnya dapat berubah akibat perkembangan kawasan, infrastruktur, dan aktivitas ekonomi. Namun, kenaikan harga tanah tidak dengan sendirinya mengharuskan perusahaan melakukan revaluasi. Perusahaan harus terlebih dahulu menerapkan kebijakan pengukuran yang sesuai dengan standar akuntansi dan mempertimbangkan keseluruhan kelas aset terkait.
Aset yang mengalami penyusutan juga tetap dapat direvaluasi jika memenuhi ketentuan. Dalam hal ini, nilai wajar pada tanggal revaluasi menjadi dasar pengukuran, kemudian penyusutan dan rugi penurunan nilai setelahnya diperhitungkan sesuai standar.
Dampak terhadap Laporan Keuangan
Pemilihan model biaya atau revaluasi dapat memengaruhi sejumlah komponen laporan keuangan.
Laporan posisi keuangan. Nilai tercatat aset tetap dapat berbeda antara kedua model. Dalam model revaluasi, kenaikan nilai yang diakui dapat meningkatkan jumlah aset dan, melalui surplus revaluasi, ekuitas.
Laporan laba rugi. Beban penyusutan dapat berbeda karena dasar penyusutannya berbeda. Penurunan revaluasi tertentu dan rugi penurunan nilai juga dapat memengaruhi laba rugi sesuai ketentuan.
Laporan penghasilan komprehensif lain. Model revaluasi dapat menghasilkan kenaikan atau penurunan yang diakui dalam OCI, bergantung pada riwayat revaluasi aset yang sama dan ketentuan pengakuan yang berlaku.
Catatan atas laporan keuangan. Perusahaan perlu mengungkapkan informasi aset tetap sesuai persyaratan standar, termasuk dasar pengukuran, metode dan umur manfaat penyusutan, nilai tercatat, akumulasi penyusutan, serta rekonsiliasi saldo aset. Jika menggunakan model revaluasi, pengungkapan tambahan yang dipersyaratkan IAS 16 juga perlu disajikan.
Dengan demikian, dampak kedua model tidak terbatas pada nilai aset di neraca. Kebijakan pengukuran juga dapat memengaruhi beban penyusutan, laba, OCI, ekuitas, dan informasi yang disampaikan kepada pengguna laporan keuangan.
Kesimpulan
Model biaya dan model revaluasi merupakan dua pendekatan pengukuran aset tetap setelah pengakuan awal yang diperbolehkan dalam IAS 16 dan PSAK 216. Model biaya menggunakan biaya perolehan dikurangi akumulasi penyusutan dan rugi penurunan nilai, sedangkan model revaluasi menggunakan nilai wajar pada tanggal revaluasi setelah memperhitungkan penyusutan dan penurunan nilai berikutnya.
Model biaya umumnya lebih sederhana dan efisien untuk diterapkan. Sebaliknya, model revaluasi dapat memberikan informasi nilai aset yang lebih relevan, tetapi membutuhkan penilaian berkala dan pencatatan yang lebih kompleks.
Tidak ada satu model yang selalu paling tepat untuk semua perusahaan. Pemilihan kebijakan harus mempertimbangkan karakteristik aset, keandalan pengukuran nilai wajar, kebutuhan pengguna laporan keuangan, serta kemampuan perusahaan memenuhi ketentuan pengukuran dan pengungkapan. Penerapan yang konsisten dan sesuai standar akan membantu menghasilkan laporan keuangan yang lebih andal dan bermanfaat bagi pengambilan keputusan.
Daftar Referensi
- IFRS Foundation. IAS 16 — Property, Plant and Equipment. Sumber utama mengenai pengakuan, pengukuran, penyusutan, revaluasi, dan pengungkapan aset tetap.
- Ikatan Akuntan Indonesia (IAI). Buletin Implementasi — PSAK 216: Aset Tetap, Revaluasi Aset Tetap. Membahas penerapan revaluasi untuk tujuan akuntansi dan perbedaannya dengan revaluasi untuk tujuan pajak.
- IAI. Modul CA — Pelaporan Korporat, Aset Tidak Lancar. Referensi mengenai frekuensi revaluasi berdasarkan materialitas perubahan nilai wajar.
- Deloitte IAS Plus. IAS 16 — Property, Plant and Equipment. Ringkasan ketentuan model biaya, model revaluasi, dan pengakuan surplus revaluasi.
- ACCA Global. Property, Plant and Equipment — Revaluation and Derecognition. Penjelasan tentang penerapan revaluasi, kelas aset, dan perlakuan akuntansinya.
- ACCA Global. Property, Plant and Equipment. Referensi mengenai pengukuran aset tetap, penyusutan, dan pencatatan hasil revaluasi.
- IFRS Community. Revaluation Model for Property, Plant and Equipment and Intangible Assets. Pembahasan praktis tentang model revaluasi dan frekuensi penilaian.
- Australian Accounting Standards Board (AASB). AASB 116 — Property, Plant and Equipment. Referensi standar yang memuat ketentuan model biaya dan model revaluasi serta perlakuan surplus revaluasi.
- Komite Standar Akuntansi Pemerintahan (KSAP). Basis Pengukuran Aset Tetap. Penjelasan tambahan mengenai biaya perolehan dan pengukuran selanjutnya aset tetap.
- Ikatan Akuntan Indonesia (IAI). Modul CAFB — Akuntansi Keuangan, Aset Tetap. Referensi pembelajaran mengenai perolehan dan pengukuran aset tetap.
Recent Posts

Bagaimana Sistem SKS pada Program Kuliah... 22.11.2026/49 View

How Does Technology Make Daily Evaluation... 21.11.2026/79 View

Apa Strategi Menghadapi Kesenjangan antara Kompetensi... 21.11.2026/79 View

Mengapa Inventaris Aset Penting bagi Kelancaran... 21.11.2026/75 View
