

Operating Margin (OPM): Pengertian, Rumus, Contoh Perhitungan, dan Strategi Meningkatkannya
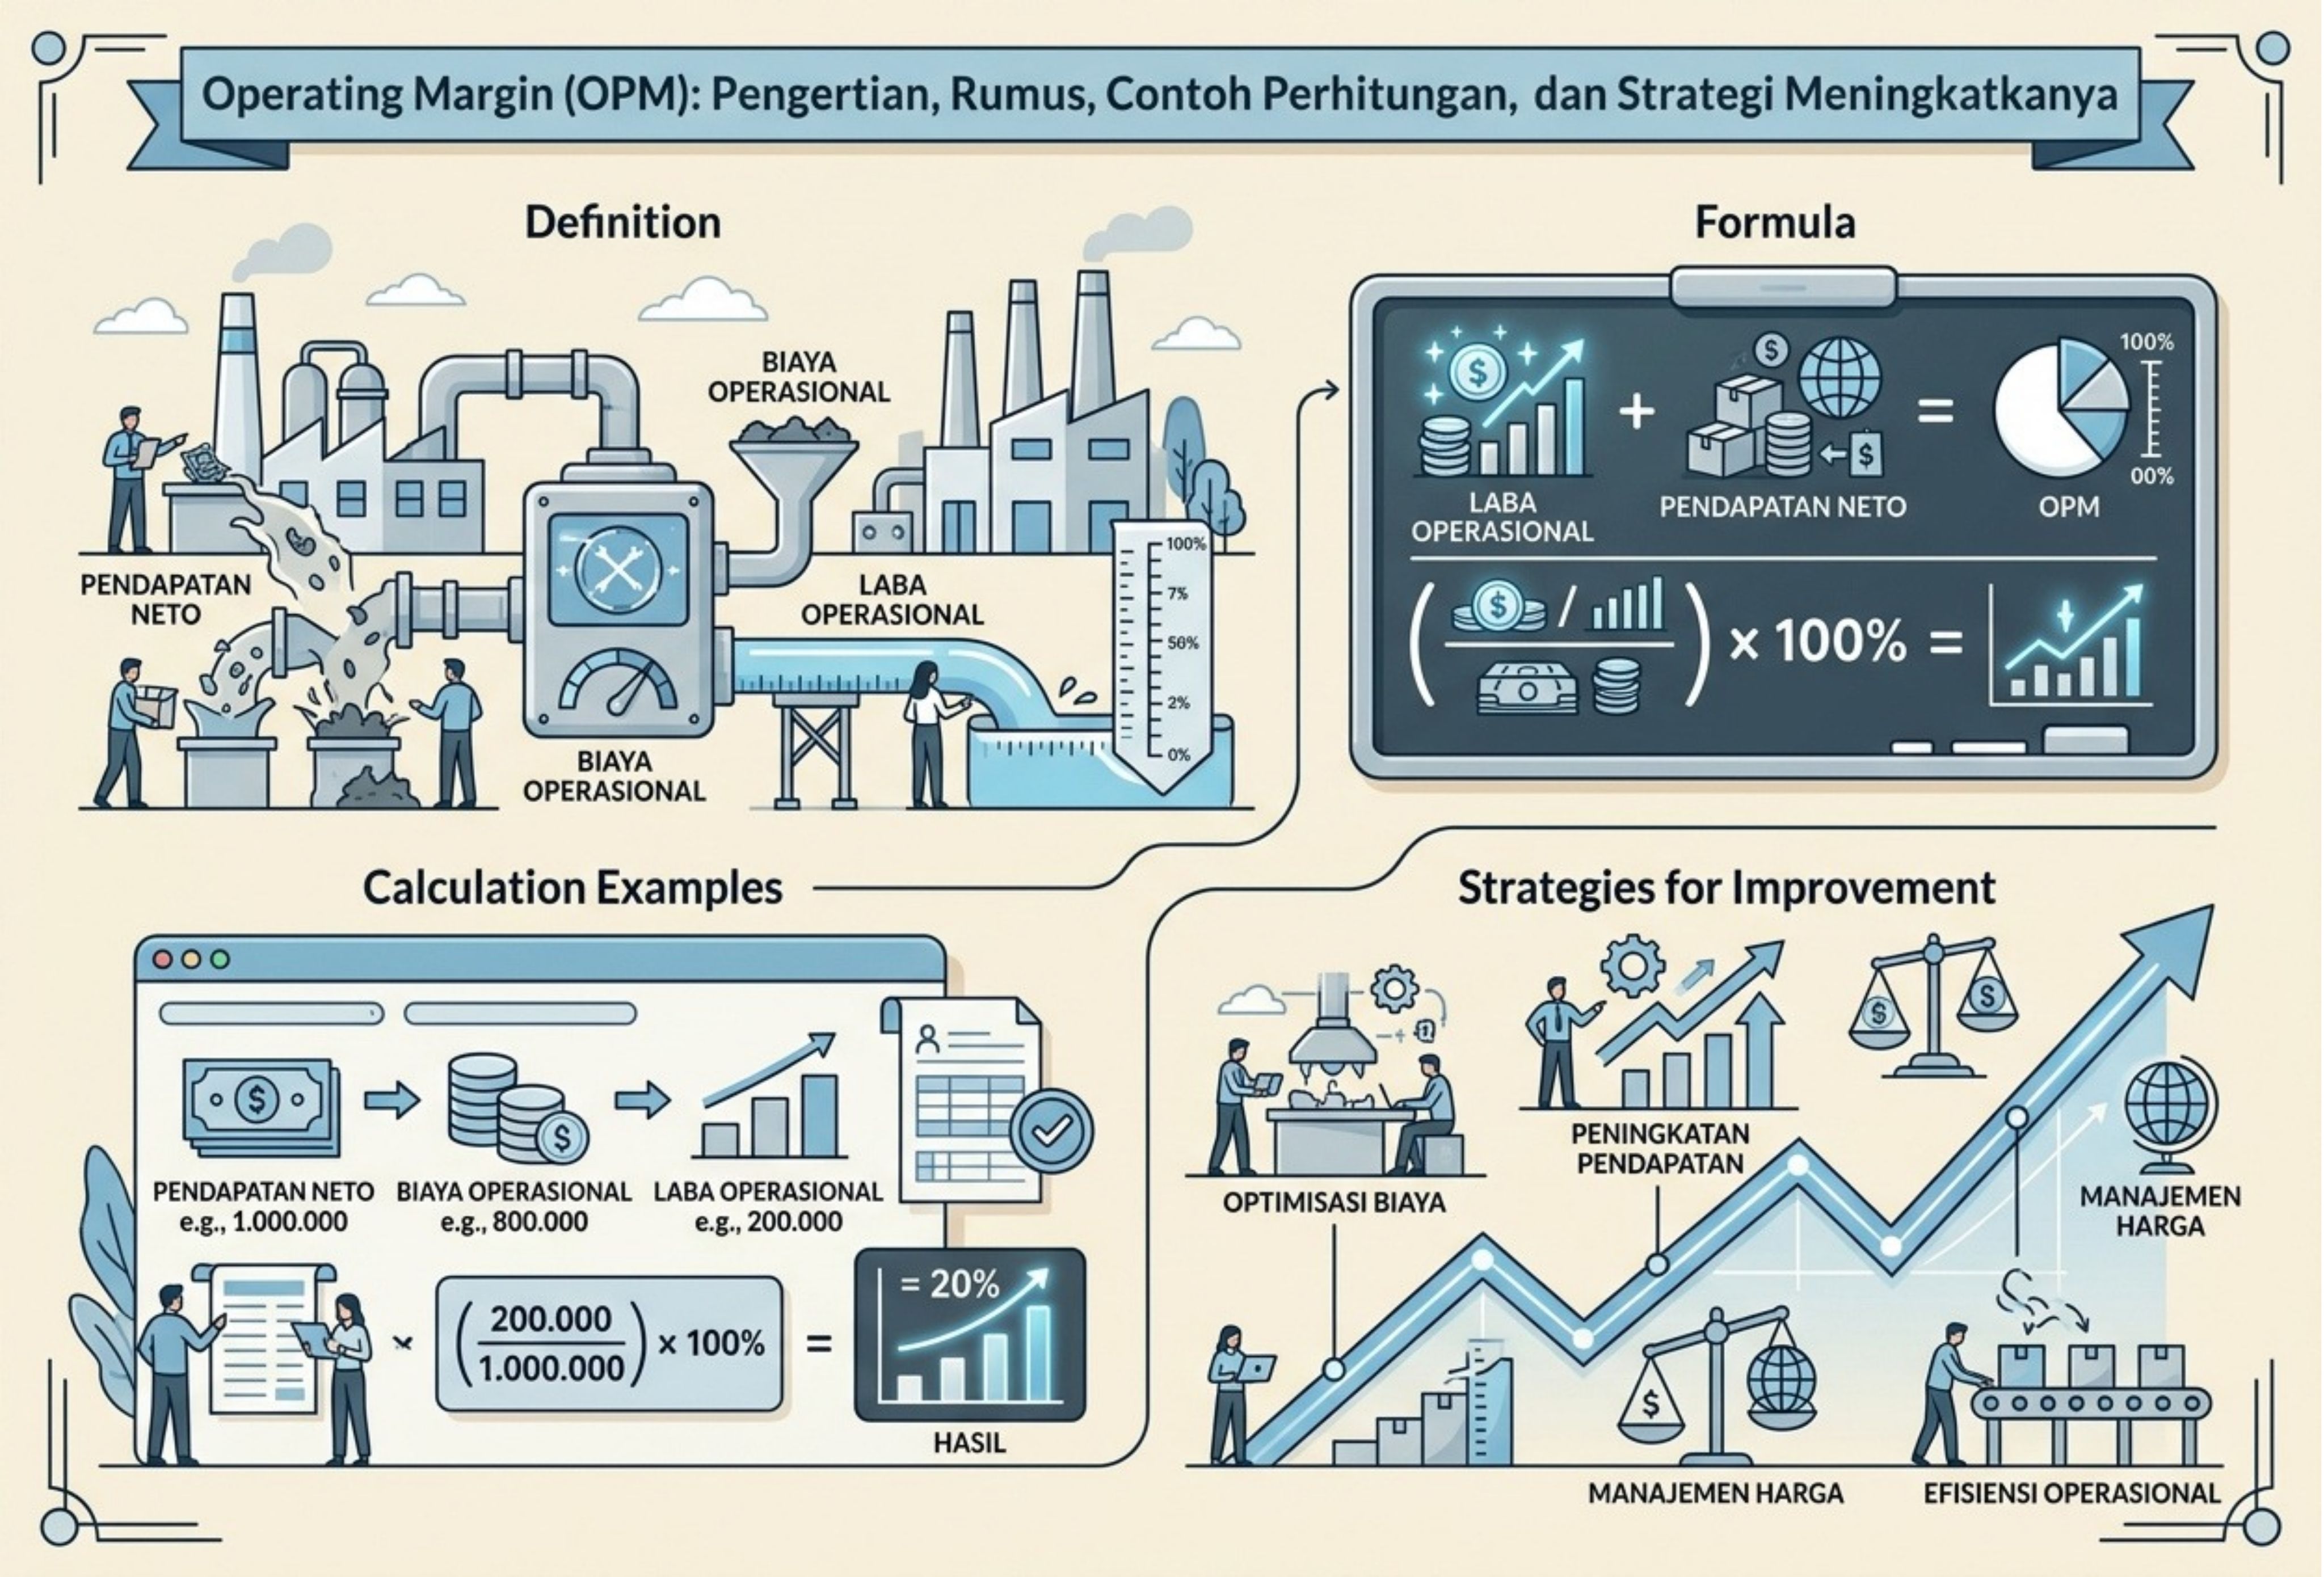
Operating Margin (OPM) atau margin laba operasi adalah rasio keuangan yang menunjukkan persentase pendapatan perusahaan yang berhasil dipertahankan sebagai laba dari kegiatan operasional setelah dikurangi harga pokok penjualan (HPP) dan biaya operasional. Perhitungan ini dilakukan sebelum memperhitungkan beban bunga dan pajak penghasilan.
Laba operasi menggambarkan kemampuan perusahaan menghasilkan keuntungan dari aktivitas bisnis utamanya. Karena tidak secara langsung dipengaruhi oleh keputusan pendanaan dan beban pajak, OPM dapat digunakan untuk menilai efisiensi operasional perusahaan.
Rasio ini juga kerap dikaitkan dengan Earnings Before Interest and Taxes (EBIT). Meskipun sering digunakan secara bergantian dalam analisis keuangan, keduanya tidak selalu identik. Laba operasi berfokus pada kegiatan utama perusahaan, sedangkan EBIT dapat mencakup pos pendapatan atau beban tertentu di luar aktivitas operasional, bergantung pada penyajian laporan keuangan.
Dengan memahami operating margin, manajemen, investor, dan pemilik usaha dapat mengevaluasi seberapa efektif perusahaan mengelola biaya untuk menghasilkan laba dari penjualannya.
Rumus Operating Margin
Menghitung operating margin relatif sederhana karena komponen yang diperlukan umumnya tersedia dalam laporan laba rugi perusahaan.
Rumus yang digunakan adalah:
Operating Margin = (Laba Operasi ÷ Pendapatan Bersih) × 100%
Keterangan:
- Laba operasi (Operating Income): keuntungan dari kegiatan utama perusahaan setelah dikurangi HPP dan biaya operasional, sebelum beban bunga dan pajak.
- Pendapatan bersih (Net Sales): pendapatan penjualan setelah dikurangi retur, potongan penjualan, dan diskon yang relevan.
Sebagai contoh, perusahaan memperoleh pendapatan bersih sebesar Rp800 juta dan laba operasi sebesar Rp120 juta. Operating margin perusahaan tersebut adalah 15%.
Artinya, dari setiap Rp100 pendapatan penjualan, perusahaan menghasilkan Rp15 laba operasi sebelum memperhitungkan bunga dan pajak.
Perlu diperhatikan bahwa perhitungan harus menggunakan komponen laporan keuangan yang konsisten. Jika laba operasi sudah dikurangi beban tertentu, pastikan beban tersebut tidak dihitung kembali secara terpisah.
Contoh Perhitungan Operating Margin
Untuk memahami penerapan rumus OPM, perhatikan ilustrasi laporan laba rugi PT Sinar Manufaktur untuk tahun buku 2025 berikut.
Komponen | Nilai |
| Pendapatan bersih | Rp1.000.000.000 |
| Harga Pokok Penjualan (HPP) | Rp600.000.000 |
| Biaya pemasaran dan iklan | Rp150.000.000 |
| Biaya gaji administrasi dan umum | Rp100.000.000 |
| Total biaya operasional setelah HPP | Rp850.000.000 |
| Laba operasi | Rp150.000.000 |
Langkah 1: Menghitung laba operasi
Laba operasi diperoleh dengan mengurangi pendapatan bersih menggunakan HPP dan seluruh biaya operasional yang relevan.
Laba Operasi = Pendapatan Bersih − HPP − Biaya Operasional
= Rp1.000.000.000 − Rp600.000.000 − Rp150.000.000 − Rp100.000.000
= Rp150.000.000
Langkah 2: Menghitung operating margin
Setelah laba operasi diketahui, masukkan angka tersebut ke dalam rumus OPM.
Operating Margin = (Rp150.000.000 ÷ Rp1.000.000.000) × 100%
= 15%
Berdasarkan ilustrasi tersebut, PT Sinar Manufaktur memiliki operating margin sebesar 15%.
Angka ini berarti perusahaan menghasilkan laba operasi Rp15 dari setiap Rp100 penjualan bersih. Sisa pendapatan setelah biaya operasional tersebut masih harus digunakan untuk memenuhi beban bunga, pajak, dan kebutuhan lainnya yang belum diperhitungkan dalam laba operasi.
Perhitungan ini merupakan ilustrasi sederhana. Dalam laporan keuangan sebenarnya, perusahaan perlu memasukkan seluruh pendapatan dan biaya operasional yang relevan agar hasilnya akurat.
Cara Membaca Operating Margin Tinggi dan Rendah
Nilai operating margin dapat membantu menunjukkan seberapa efektif perusahaan mengubah pendapatan menjadi laba operasional. Namun, angka tersebut perlu ditafsirkan dengan mempertimbangkan karakteristik bisnis dan kondisi industrinya.
1. Operating Margin Tinggi
OPM yang tinggi umumnya menunjukkan bahwa perusahaan mampu mengendalikan biaya dan menghasilkan laba operasi yang relatif besar dibandingkan pendapatannya.
Kondisi tersebut dapat disebabkan oleh strategi penetapan harga yang tepat, proses produksi yang efisien, pengelolaan biaya yang disiplin, atau skala usaha yang memberikan keuntungan ekonomis.
Perusahaan dengan margin operasi yang kuat juga berpotensi memiliki ruang lebih besar untuk menghadapi kenaikan biaya atau penurunan penjualan. Meski demikian, margin tinggi tidak otomatis berarti kondisi perusahaan selalu sehat. Analisis tetap perlu mempertimbangkan keberlanjutan pendapatan, kualitas laba, dan kebutuhan investasi.
2. Operating Margin Rendah
Sebaliknya, OPM yang rendah menunjukkan bahwa bagian pendapatan yang tersisa sebagai laba operasi relatif kecil.
Beberapa penyebabnya antara lain kenaikan harga bahan baku, biaya tenaga kerja yang tinggi, beban pemasaran yang tidak sebanding dengan hasil penjualan, diskon berlebihan, atau harga jual yang kurang menguntungkan.
Jika kondisi ini berlangsung lama, kemampuan perusahaan untuk membiayai pengembangan usaha dan menghadapi tekanan ekonomi dapat berkurang. Oleh karena itu, manajemen perlu menelusuri penyebab rendahnya margin sebelum menentukan langkah perbaikan.
Berapa Operating Margin yang Baik?
Tidak ada satu angka operating margin yang dapat dijadikan standar untuk seluruh perusahaan. Tingkat margin yang dianggap baik bergantung pada model bisnis, struktur biaya, tingkat persaingan, dan karakteristik industrinya.
Berikut gambaran umum perbedaan margin antarjenis industri. Angka yang disebutkan merupakan kisaran ilustratif, bukan standar universal atau tolok ukur resmi untuk semua perusahaan.
1. Industri Jasa dan Perangkat Lunak
Perusahaan jasa dan perangkat lunak tertentu dapat memiliki margin operasi relatif tinggi karena tidak selalu membutuhkan bahan baku fisik atau fasilitas produksi dalam jumlah besar.
Bisnis perangkat lunak berbasis langganan atau Software as a Service (SaaS), misalnya, dapat memperoleh manfaat dari skala ekonomi ketika jumlah pelanggan meningkat tanpa kenaikan biaya yang sebanding.
Namun, margin aktual tetap bergantung pada biaya pengembangan produk, infrastruktur teknologi, pemasaran, layanan pelanggan, dan tingkat pertumbuhan perusahaan.
2. Industri Manufaktur dan Distribusi
Perusahaan manufaktur harus menanggung biaya bahan baku, tenaga kerja produksi, pemeliharaan mesin, serta biaya operasional pabrik. Sementara itu, bisnis distribusi perlu mengelola pergudangan dan pengiriman barang.
Struktur biaya tersebut dapat membuat margin operasi lebih terbatas dibandingkan bisnis yang tidak membutuhkan banyak aset fisik. Efisiensi produksi, volume penjualan, dan pengelolaan rantai pasok menjadi faktor penting dalam menjaga profitabilitas.
3. Industri Ritel dan Supermarket
Bisnis ritel sering mengandalkan volume penjualan yang tinggi dengan selisih harga beli dan harga jual yang relatif tipis. Perusahaan juga menghadapi biaya sewa tempat, gaji karyawan, penyimpanan barang, dan distribusi.
Akibatnya, margin operasi pada sebagian bisnis ritel dapat relatif rendah meskipun nilai penjualannya besar.
Untuk mengetahui apakah OPM suatu perusahaan tergolong baik, bandingkan rasio tersebut dengan perusahaan sejenis dan tinjau perubahannya selama beberapa periode. Perbandingan perlu dilakukan secara hati-hati karena metode pelaporan, strategi bisnis, dan komposisi produk bisa berbeda.
Perbedaan Operating Margin, Gross Margin, dan Net Margin
Gross margin, operating margin, dan net margin merupakan tiga rasio yang digunakan untuk menilai profitabilitas perusahaan. Meskipun sama-sama berbentuk persentase, ketiganya mengukur tahapan laba yang berbeda.
Aspek | Gross Profit Margin | Operating Profit Margin | Net Profit Margin |
| Komponen laba | Laba kotor | Laba operasi | Laba bersih |
| Biaya yang diperhitungkan | HPP | HPP dan biaya operasional | Seluruh beban, termasuk bunga dan pajak |
| Fokus analisis | Efisiensi produksi dan harga jual | Efisiensi operasional bisnis utama | Profitabilitas akhir |
| Pengaruh bunga dan pajak | Tidak secara langsung | Tidak secara langsung | Ya |
| Kegunaan | Menilai keuntungan setelah biaya pokok | Menilai kemampuan operasi menghasilkan laba | Menilai bagian pendapatan yang tersisa sebagai laba bersih |
Ketiga rasio tersebut saling melengkapi. Gross margin membantu menilai apakah penjualan mampu menutup biaya pokok, sedangkan operating margin menunjukkan hasil setelah biaya operasional ikut diperhitungkan. Net margin menggambarkan keuntungan setelah seluruh beban yang relevan, termasuk bunga dan pajak, diperhitungkan.
Apabila gross margin tinggi tetapi operating margin rendah, salah satu kemungkinan penyebabnya adalah biaya operasional yang terlalu besar. Sebaliknya, operating margin yang tinggi tetapi net margin rendah dapat menunjukkan adanya beban bunga, pajak, atau pos lain yang mengurangi laba akhir.
Karena itu, perusahaan sebaiknya tidak menggunakan satu rasio saja untuk menyimpulkan kondisi profitabilitasnya.
Faktor yang Memengaruhi Operating Margin
Perubahan OPM dipengaruhi oleh berbagai keputusan bisnis dan kondisi pasar. Beberapa faktor utama yang perlu diperhatikan adalah sebagai berikut.
1. Strategi Penetapan Harga
Harga jual berpengaruh langsung terhadap pendapatan dan potensi laba. Penetapan harga yang sesuai dengan nilai produk, daya beli pelanggan, dan kondisi persaingan dapat membantu menjaga margin.
Sebaliknya, diskon yang terlalu besar tanpa peningkatan volume penjualan yang memadai dapat mengurangi laba operasi. Setiap perubahan harga sebaiknya didasarkan pada analisis biaya dan perilaku pelanggan.
2. Pengendalian Harga Pokok Penjualan
HPP mencakup biaya yang berkaitan dengan barang atau jasa yang dijual. Dalam bisnis manufaktur, komponen tersebut dapat meliputi bahan baku dan biaya produksi yang relevan.
Kenaikan harga bahan baku, biaya tenaga kerja langsung, atau biaya logistik dapat menekan laba kotor dan pada akhirnya mengurangi OPM. Pengadaan yang efisien dan pengendalian proses produksi menjadi langkah penting untuk mengelola biaya ini.
3. Efisiensi Biaya Operasional
Biaya gaji, sewa, administrasi, pemasaran, dan teknologi turut menentukan besarnya laba operasi.
Apabila pengeluaran meningkat lebih cepat daripada pendapatan, margin dapat menurun. Oleh sebab itu, perusahaan perlu mengevaluasi manfaat setiap pengeluaran dan memastikan bahwa anggaran digunakan untuk aktivitas yang mendukung kinerja bisnis.
4. Volume Penjualan dan Skala Ekonomi
Peningkatan volume penjualan berpotensi meningkatkan margin ketika perusahaan dapat memanfaatkan kapasitas produksi atau operasional yang sudah tersedia.
Biaya tetap, seperti sewa dan sebagian biaya fasilitas, dapat tersebar ke lebih banyak unit penjualan. Namun, peningkatan volume tidak selalu meningkatkan OPM apabila perusahaan harus memberikan diskon besar atau mengeluarkan biaya tambahan yang signifikan.
5. Komposisi Produk atau Layanan
Setiap produk atau layanan dapat memiliki tingkat margin yang berbeda. Produk dengan kontribusi laba operasi lebih tinggi dapat meningkatkan profitabilitas jika porsinya dalam total penjualan bertambah.
Karena itu, perusahaan perlu menganalisis kinerja tiap kategori produk, bukan hanya melihat jumlah pendapatan secara keseluruhan. Strategi penjualan dapat diarahkan pada produk yang memberikan kontribusi laba lebih baik tanpa mengabaikan kebutuhan pelanggan.
Cara Meningkatkan Operating Margin
Jika hasil analisis menunjukkan bahwa margin operasi masih rendah, perusahaan dapat melakukan perbaikan berdasarkan penyebab utamanya. Berikut beberapa strategi yang bisa diterapkan.
1. Meninjau dan Mengoptimalkan Harga Jual
Evaluasi kembali harga jual dengan mempertimbangkan biaya, nilai produk, dan posisi perusahaan di pasar. Kenaikan harga dapat dipertimbangkan apabila didukung kualitas atau layanan yang memadai dan tetap sesuai dengan daya beli pelanggan.
Alternatif lainnya adalah menawarkan paket produk, layanan tambahan, atau pilihan harga berbeda untuk segmen pelanggan tertentu. Strategi ini perlu diuji agar peningkatan pendapatan tidak justru diikuti biaya yang lebih besar.
2. Mengendalikan Biaya Operasional
Lakukan evaluasi anggaran secara berkala untuk menemukan pengeluaran yang tidak memberikan manfaat sebanding dengan biayanya.
Perusahaan dapat memperbaiki proses persetujuan pengeluaran, mengurangi pemborosan energi, menggunakan sistem kerja yang lebih efisien, atau membatasi perjalanan dinas yang tidak mendesak. Penghematan harus tetap mempertahankan kualitas layanan, produktivitas karyawan, dan kebutuhan operasional yang penting.
3. Mengevaluasi Kinerja Pemasok
Tinjau harga, kualitas, ketepatan pengiriman, dan syarat pembayaran dari pemasok. Negosiasi pembelian dalam volume tertentu atau mencari alternatif pemasok dapat membantu menekan biaya pengadaan.
Namun, harga murah bukan satu-satunya pertimbangan. Perusahaan juga perlu memperhatikan konsistensi kualitas bahan baku, risiko keterlambatan, serta biaya tambahan yang mungkin timbul dari pergantian pemasok.
4. Memprioritaskan Produk dengan Margin Lebih Baik
Analisis kontribusi laba dari setiap produk atau layanan untuk mengetahui kategori yang paling mendukung profitabilitas perusahaan.
Anggaran pemasaran dapat diarahkan pada produk yang memiliki margin sehat dan permintaan pasar yang memadai. Strategi ini sebaiknya mempertimbangkan potensi penjualan, biaya promosi, dan keberlanjutan permintaan, bukan semata-mata memilih produk dengan persentase margin tertinggi.
5. Menggunakan Otomatisasi Operasional
Teknologi dapat membantu mempercepat proses administrasi, mengurangi pekerjaan berulang, dan meminimalkan kesalahan pencatatan.
Contohnya adalah penggunaan sistem akuntansi digital, pengelolaan persediaan otomatis, atau integrasi data penjualan dengan laporan keuangan. Sebelum menerapkan teknologi, perusahaan perlu membandingkan biaya investasi, biaya pemeliharaan, dan manfaat efisiensi yang diharapkan.
6. Memantau OPM secara Berkala
Hitung dan evaluasi operating margin secara rutin, misalnya setiap bulan atau setiap kuartal. Bandingkan hasil aktual dengan anggaran, periode sebelumnya, dan tolok ukur perusahaan sejenis.
Jika margin menurun, telusuri apakah penyebabnya berasal dari penjualan, HPP, biaya pemasaran, biaya administrasi, atau faktor lain. Pemantauan berkala membantu manajemen mengambil tindakan lebih cepat sebelum penurunan profitabilitas berlangsung terlalu lama.
Kesalahan Umum dalam Analisis Operating Margin
Agar hasil analisis tidak menyesatkan, ada beberapa kekeliruan yang perlu dihindari ketika menggunakan OPM.
- Membandingkan perusahaan dari industri berbeda. Struktur biaya dan model bisnis yang berbeda dapat menghasilkan margin yang berbeda pula.
- Menggunakan laba bersih dalam rumus. Pembilang operating margin harus berupa laba operasi, bukan laba bersih. Jika menggunakan laba bersih, rasio yang dihasilkan adalah net profit margin.
- Mengabaikan biaya atau pendapatan tidak berulang. Restrukturisasi, penurunan nilai aset, atau transaksi khusus dapat memengaruhi hasil suatu periode. Pos tersebut perlu ditinjau untuk memahami apakah margin mencerminkan kinerja yang berkelanjutan.
- Hanya menganalisis satu periode. Angka OPM pada satu tahun atau satu kuartal belum cukup untuk menunjukkan tren efisiensi. Perbandingan lintas periode membantu mengidentifikasi perbaikan atau penurunan kinerja.
- Tidak memeriksa konsistensi klasifikasi akun. Perubahan pengelompokan biaya dapat membuat margin antarperiode sulit dibandingkan. Pastikan dasar perhitungannya konsisten atau jelaskan penyesuaian yang dilakukan.
Kesimpulan
Operating Margin (OPM) adalah rasio profitabilitas yang menunjukkan seberapa besar pendapatan perusahaan tersisa sebagai laba operasi setelah dikurangi HPP dan biaya operasional. Rasio ini membantu manajemen dan investor mengevaluasi efisiensi kegiatan bisnis utama sebelum memperhitungkan bunga dan pajak.
Untuk memperoleh gambaran yang lebih lengkap, OPM perlu dianalisis bersama gross margin dan net margin, dibandingkan dengan perusahaan sejenis, serta dipantau dari waktu ke waktu. Perbaikan harga jual, pengendalian biaya, evaluasi pemasok, pemilihan produk, dan pemanfaatan teknologi dapat membantu meningkatkan margin apabila diterapkan sesuai kondisi bisnis.
Pada akhirnya, tujuan peningkatan OPM bukan sekadar memperoleh angka yang lebih tinggi, melainkan membangun operasional yang efisien dan profitabilitas yang dapat dipertahankan dalam jangka panjang.
Referensi
- Corporate Finance Institute (CFI). Operating Margin. https://corporatefinanceinstitute.com/resources/accounting/operating-margin/
- Investopedia. Operating Margin: What It Is and the Formula for Calculating It. https://www.investopedia.com/terms/o/operatingmargin.asp
- IFRS Foundation. IAS 1 Presentation of Financial Statements. https://www.ifrs.org/issued-standards/list-of-standards/ias-1-presentation-of-financial-statements/
- OpenStax. Principles of Accounting, Volume 2: Managerial Accounting. https://openstax.org/details/books/principles-managerial-accounting
Recent Posts

Bagaimana Sistem SKS pada Program Kuliah... 22.11.2026/50 View

How Does Technology Make Daily Evaluation... 21.11.2026/80 View

Apa Strategi Menghadapi Kesenjangan antara Kompetensi... 21.11.2026/79 View

Mengapa Inventaris Aset Penting bagi Kelancaran... 21.11.2026/75 View
