

Pajak Tangguhan Transaksi Tunggal: Pengertian, Dampak, dan Cara Mengakuinya dalam PSAK 46/212
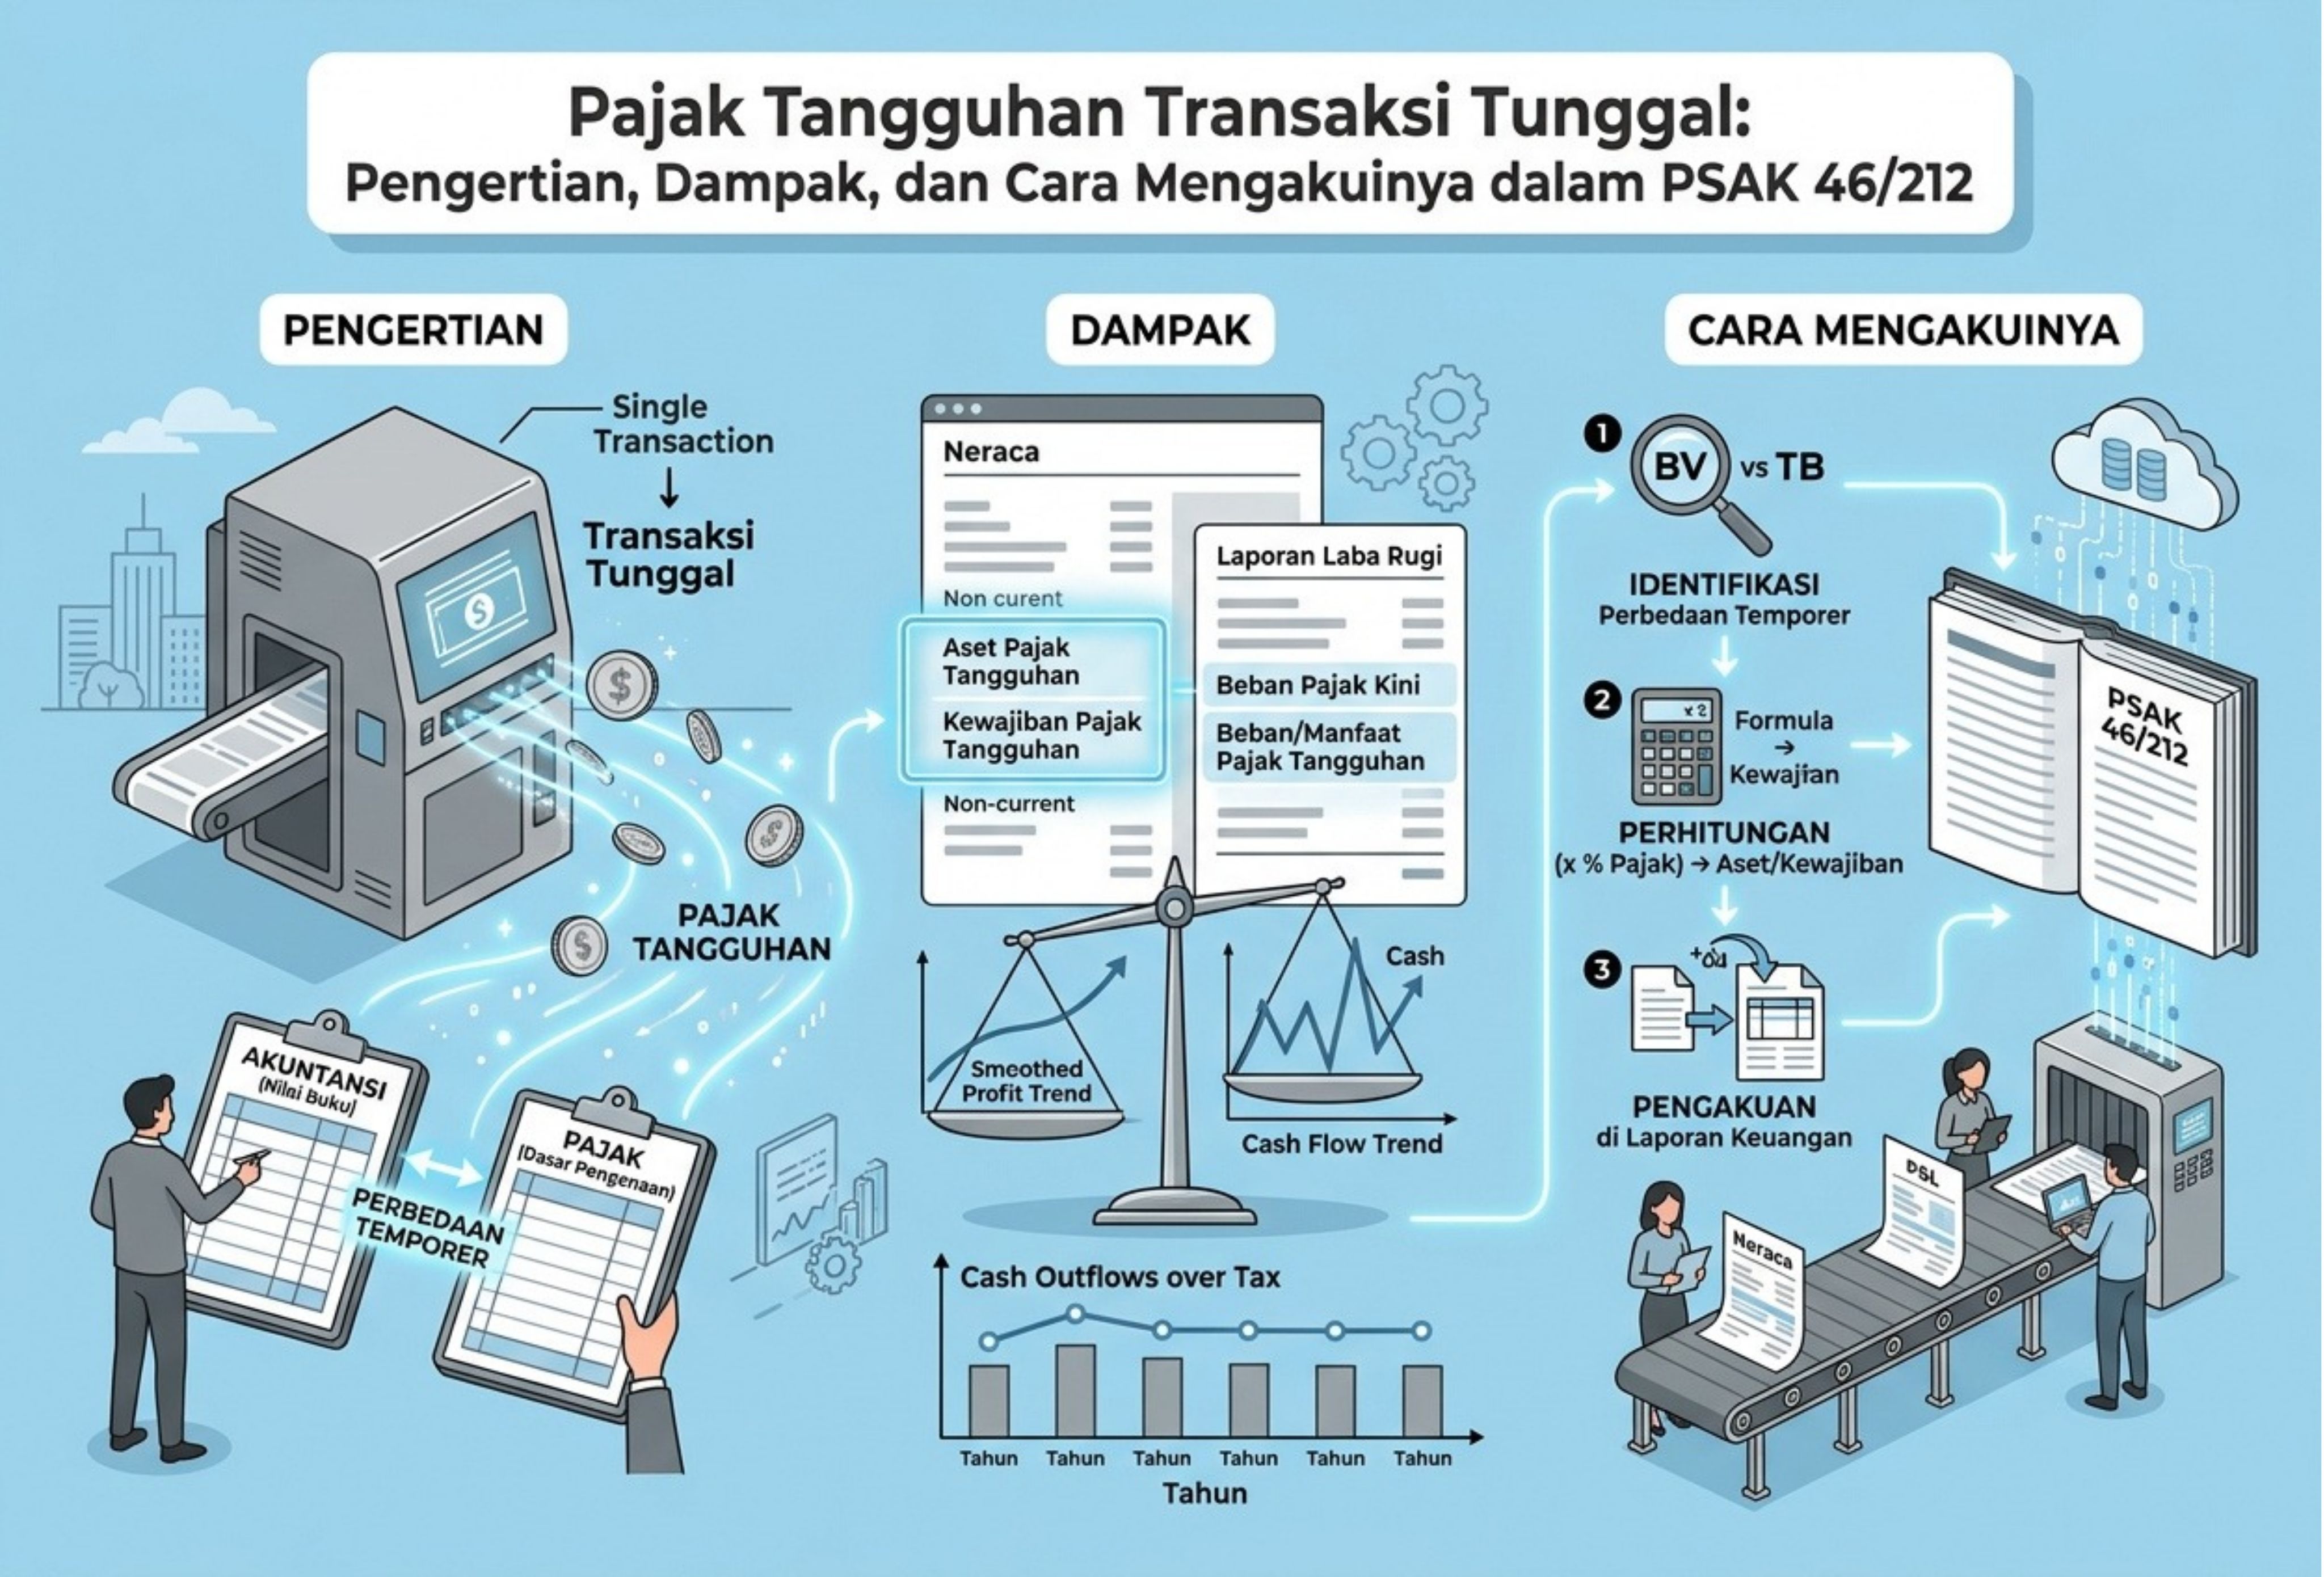
Pajak tangguhan transaksi tunggal adalah perlakuan akuntansi pajak penghasilan atas transaksi yang pada saat pengakuan awal menimbulkan aset dan liabilitas sekaligus, sehingga dapat menghasilkan perbedaan temporer kena pajak dan perbedaan temporer yang dapat dikurangkan dalam jumlah yang sama. Contoh yang umum dijumpai adalah transaksi sewa serta kewajiban pembongkaran atau restorasi aset.
Perlakuan ini berkaitan dengan amendemen standar pajak penghasilan yang diterbitkan oleh International Accounting Standards Board (IASB) pada 2021. Di Indonesia, Ikatan Akuntan Indonesia (IAI) mengesahkan amendemen PSAK 46 mengenai pajak tangguhan atas aset dan liabilitas yang timbul dari transaksi tunggal pada 24 November 2021. Amendemen tersebut berlaku efektif untuk periode pelaporan tahunan yang dimulai pada atau setelah 1 Januari 2023, dengan penerapan dini diperbolehkan.
Dalam penerapan standar akuntansi, pemahaman mengenai pajak tangguhan penting karena dampaknya tidak selalu langsung terlihat pada jumlah pajak yang dibayarkan perusahaan. Perusahaan dapat memiliki konsekuensi pajak pada masa depan meskipun transaksi awalnya tidak langsung memengaruhi laba akuntansi maupun laba kena pajak.
Apa Itu Pajak Tangguhan Transaksi Tunggal?
Pajak tangguhan transaksi tunggal merupakan perlakuan akuntansi yang mewajibkan perusahaan mempertimbangkan konsekuensi pajak masa depan ketika suatu transaksi menghasilkan aset dan liabilitas yang berkaitan. Ketika nilai tercatat aset atau liabilitas berbeda dari dasar pengenaan pajaknya, perbedaan tersebut dapat menimbulkan aset pajak tangguhan maupun liabilitas pajak tangguhan.
Berdasarkan IAS 12 Income Taxes, pajak tangguhan digunakan untuk mencatat konsekuensi pajak masa depan yang berkaitan dengan pemulihan nilai tercatat aset atau penyelesaian liabilitas. Perbedaan temporer dihitung dengan membandingkan nilai tercatat suatu aset atau liabilitas dalam laporan keuangan dengan dasar pengenaan pajaknya. Prinsip yang sama menjadi dasar perlakuan pajak penghasilan dalam standar akuntansi keuangan Indonesia.
Secara umum, terdapat dua bentuk pajak tangguhan yang perlu dipahami:
- Aset pajak tangguhan, yaitu manfaat pajak yang berpotensi mengurangi pajak penghasilan pada periode mendatang, sepanjang persyaratan pengakuannya terpenuhi.
- Liabilitas pajak tangguhan, yaitu konsekuensi pajak yang diperkirakan menambah jumlah pajak penghasilan yang harus dibayar pada periode mendatang.
Dalam transaksi tunggal, kedua jenis pajak tangguhan tersebut dapat muncul bersamaan karena transaksi yang sama menghasilkan perbedaan temporer dari sisi aset dan liabilitas.
Mengapa Amendemen Pajak Tangguhan Transaksi Tunggal Diperlukan?
Sebelum amendemen diterbitkan, terdapat perbedaan praktik dalam menilai apakah pengecualian pengakuan awal pajak tangguhan dapat diterapkan pada transaksi yang menimbulkan aset dan liabilitas sekaligus. Salah satu persoalan yang sering dibahas adalah transaksi sewa, ketika penyewa mengakui aset hak-guna dan liabilitas sewa pada awal masa sewa.
Pengecualian pengakuan awal dalam standar pajak penghasilan pada dasarnya berlaku untuk kondisi tertentu, termasuk transaksi yang ketika pertama kali diakui tidak memengaruhi laba akuntansi maupun laba kena pajak dan bukan merupakan kombinasi bisnis. Sebelum amendemen, muncul perbedaan penafsiran mengenai penerapan pengecualian tersebut terhadap transaksi yang menimbulkan perbedaan temporer kena pajak dan dapat dikurangkan dalam jumlah yang sama.
IASB kemudian mempersempit ruang lingkup pengecualian tersebut. Perusahaan tidak dapat menggunakan pengecualian pengakuan awal untuk transaksi yang menghasilkan perbedaan temporer kena pajak dan perbedaan temporer yang dapat dikurangkan dalam jumlah yang sama. Dengan demikian, aset dan liabilitas pajak tangguhan perlu diakui apabila persyaratan standar terpenuhi.
Perubahan ini bertujuan mengurangi perbedaan praktik antarperusahaan dan meningkatkan keterbandingan laporan keuangan. Pengguna laporan keuangan pun dapat memperoleh gambaran yang lebih lengkap mengenai konsekuensi pajak masa depan dari transaksi yang dilakukan perusahaan.
Jenis Transaksi yang Termasuk dalam Pembahasan
Transaksi tunggal tidak terbatas pada sewa. Amendemen ini juga relevan untuk transaksi lain yang menimbulkan aset dan liabilitas terkait serta menghasilkan perbedaan temporer pada pengakuan awal.
1. Transaksi sewa
Dalam transaksi sewa yang memenuhi ketentuan PSAK 73, penyewa pada umumnya mengakui aset hak-guna dan liabilitas sewa. Aset hak-guna menggambarkan hak penyewa untuk menggunakan aset selama masa sewa, sedangkan liabilitas sewa mencerminkan kewajiban pembayaran sewa.
Perlakuan pajak atas pembayaran sewa dapat berbeda dari pengakuan beban dalam laporan keuangan. Sebagai contoh, ketentuan perpajakan dapat memberikan pengurangan pajak ketika pembayaran sewa dilakukan, sementara laporan keuangan mengakui penyusutan aset hak-guna dan beban bunga liabilitas sewa selama masa sewa.
Perbedaan waktu pengakuan tersebut dapat menimbulkan perbedaan temporer yang perlu dihitung untuk menentukan aset dan liabilitas pajak tangguhan. Penentuan dasar pengenaan pajak tetap harus mempertimbangkan ketentuan perpajakan yang berlaku di masing-masing yurisdiksi.
2. Kewajiban pembongkaran atau restorasi aset
Contoh lainnya adalah perusahaan yang memiliki kewajiban untuk membongkar instalasi, memulihkan lokasi, atau mengembalikan suatu area ke kondisi tertentu setelah aset selesai digunakan.
Dalam akuntansi, estimasi kewajiban tersebut dapat diakui sebagai liabilitas. Pada saat yang sama, biaya terkait dapat dimasukkan ke dalam nilai tercatat aset yang bersangkutan sesuai dengan standar yang relevan.
Jika pengakuan akuntansi dan perlakuan pajaknya berbeda, perusahaan perlu menilai perbedaan temporer yang timbul dari aset dan liabilitas tersebut. Amendemen pajak tangguhan transaksi tunggal secara khusus mencakup kewajiban pembongkaran, restorasi, dan kewajiban serupa beserta jumlah yang dikapitalisasi sebagai bagian dari biaya aset terkait.
Cara Mengakui Pajak Tangguhan Transaksi Tunggal
Pengakuan pajak tangguhan memerlukan analisis terhadap nilai tercatat, dasar pengenaan pajak, serta konsekuensi pajak pada masa depan. Berikut tahapan yang dapat digunakan sebagai panduan.
1. Identifikasi aset dan liabilitas saat pengakuan awal
Langkah pertama adalah menentukan apakah transaksi menimbulkan aset dan liabilitas pada saat yang sama. Pada sewa, misalnya, perusahaan mengidentifikasi aset hak-guna dan liabilitas sewa. Pada kewajiban restorasi, perusahaan menelaah aset terkait dan liabilitas restorasi yang diakui.
2. Tentukan dasar pengenaan pajak
Perusahaan perlu mengidentifikasi dasar pengenaan pajak untuk setiap aset dan liabilitas. Perhitungan ini tidak boleh hanya mengikuti nilai tercatat dalam laporan keuangan karena perlakuan pajak dapat memiliki aturan tersendiri.
Dalam transaksi sewa, misalnya, perlakuan atas pembayaran sewa untuk keperluan pajak dapat menentukan apakah perbedaan temporer muncul pada aset hak-guna, liabilitas sewa, atau keduanya. Karena itu, analisis harus didasarkan pada ketentuan pajak yang benar-benar berlaku bagi perusahaan.
3. Hitung perbedaan temporer
Setelah nilai tercatat dan dasar pengenaan pajak ditentukan, perusahaan menghitung perbedaan temporer untuk masing-masing pos. Perbedaan temporer kena pajak umumnya dapat menghasilkan liabilitas pajak tangguhan, sedangkan perbedaan temporer yang dapat dikurangkan dapat menghasilkan aset pajak tangguhan.
Namun, pengakuan aset pajak tangguhan tidak otomatis dilakukan untuk semua perbedaan temporer yang dapat dikurangkan. Perusahaan harus memenuhi persyaratan standar, termasuk menilai kemungkinan tersedianya laba kena pajak yang memadai untuk memanfaatkan manfaat pajak tersebut.
4. Terapkan tarif pajak yang sesuai
Nilai pajak tangguhan dihitung menggunakan tarif pajak yang diperkirakan berlaku ketika aset dipulihkan atau liabilitas diselesaikan. Penentuan tarif mengacu pada tarif dan ketentuan perpajakan yang telah berlaku atau secara substantif telah berlaku pada akhir periode pelaporan, sesuai persyaratan standar.
Oleh sebab itu, perusahaan perlu menilai waktu pemulihan aset atau penyelesaian liabilitas dan tidak sekadar menggunakan tarif pajak tanpa mempertimbangkan aturan yang relevan.
5. Catat dan sajikan dalam laporan keuangan
Setelah jumlah pajak tangguhan dihitung, perusahaan mencatat aset dan liabilitas pajak tangguhan secara terpisah apabila diperlukan sesuai standar. Perusahaan juga harus menentukan dampaknya terhadap laporan laba rugi atau komponen ekuitas berdasarkan transaksi yang mendasarinya dan ketentuan standar yang relevan.
Selain pencatatan, dokumentasi perhitungan perlu disimpan agar dapat ditelusuri oleh auditor dan pihak yang menelaah laporan keuangan. Dokumentasi tersebut dapat mencakup dasar pengenaan pajak, perhitungan perbedaan temporer, tarif yang digunakan, dan pertimbangan pengakuan aset pajak tangguhan.
Contoh Perhitungan Pajak Tangguhan Transaksi Tunggal
Untuk memahami penerapannya, berikut ilustrasi sederhana mengenai kewajiban restorasi aset. Angka yang digunakan hanya untuk tujuan pembelajaran dan bukan merupakan tarif atau perhitungan pajak untuk perusahaan tertentu.
Misalnya, perusahaan mengakui aset yang berkaitan dengan kewajiban restorasi sebesar Rp100 juta. Pada saat pengakuan awal, nilai tercatat aset dan liabilitas restorasi masing-masing Rp100 juta. Diasumsikan dasar pengenaan pajak keduanya nihil dan tarif pajak yang berlaku untuk ilustrasi ini sebesar 30%.
Perhitungan pajak tangguhannya dapat digambarkan sebagai berikut.
Komponen | Aset terkait restorasi | Liabilitas restorasi |
| Nilai tercatat | Rp100 juta | Rp100 juta |
| Dasar pengenaan pajak | Rp0 | Rp0 |
| Perbedaan temporer | Kena pajak Rp100 juta | Dapat dikurangkan Rp100 juta |
| Pajak tangguhan | Liabilitas Rp30 juta | Aset Rp30 juta |
Berdasarkan asumsi tersebut, perusahaan mengakui liabilitas pajak tangguhan sebesar Rp30 juta dan aset pajak tangguhan sebesar Rp30 juta. Aset pajak tangguhan tetap diakui sepanjang persyaratan pemanfaatan manfaat pajak pada masa depan terpenuhi.
Ilustrasi serupa dapat ditemukan dalam contoh penerapan IAS 12 yang diterbitkan KPMG. Dalam contoh tersebut, aset yang berkaitan dengan pembongkaran dan liabilitas pembongkaran masing-masing memiliki nilai tercatat 100, dengan dasar pengenaan pajak nihil. Pada tarif 30%, perbedaan temporer menghasilkan aset dan liabilitas pajak tangguhan masing-masing sebesar 30.
Hal yang perlu diperhatikan: jumlah aset dan liabilitas pajak tangguhan yang sama pada pengakuan awal tidak berarti keduanya akan selalu sama pada periode berikutnya. Nilai tercatat aset dapat berkurang melalui penyusutan, sementara liabilitas berubah seiring berjalannya waktu dan penyelesaian kewajiban. Oleh karena itu, perhitungan pajak tangguhan harus diperbarui pada setiap tanggal pelaporan.
Bagaimana Dampaknya terhadap Laporan Keuangan?
Penerapan amendemen pajak tangguhan transaksi tunggal dapat memengaruhi beberapa bagian laporan keuangan perusahaan.
1. Laporan posisi keuangan
Perusahaan dapat mengakui aset pajak tangguhan dan liabilitas pajak tangguhan sejak pengakuan awal transaksi yang memenuhi kriteria. Akibatnya, jumlah aset dan liabilitas dalam laporan posisi keuangan dapat meningkat.
Walaupun kedua saldo pajak tangguhan tersebut mungkin bernilai sama pada awal transaksi, keduanya tetap perlu diidentifikasi dan dicatat sesuai persyaratan standar. Penyajian secara saling hapus hanya dapat dilakukan apabila ketentuan standar mengenai saling hapus aset dan liabilitas pajak tangguhan terpenuhi.
2. Laporan laba rugi
Perubahan saldo pajak tangguhan pada periode berjalan dapat memengaruhi beban atau manfaat pajak penghasilan dalam laporan laba rugi. Namun, dampaknya bergantung pada sumber transaksi dan ketentuan pengakuan yang berlaku.
Apabila transaksi yang mendasarinya diakui di luar laba rugi, konsekuensi pajak terkait juga dapat perlu diakui di luar laba rugi. Karena itu, seluruh perubahan pajak tangguhan tidak boleh otomatis dibebankan atau dikreditkan ke laba rugi.
3. Saldo laba dan ekuitas saat transisi
Bagi perusahaan yang menerapkan amendemen untuk pertama kali, ketentuan transisi perlu diperhatikan. Untuk saldo terkait aset hak-guna dan liabilitas sewa serta kewajiban pembongkaran atau restorasi yang termasuk dalam ruang lingkup amendemen, perusahaan perlu mengakui aset dan liabilitas pajak tangguhan pada awal periode komparatif paling awal yang disajikan.
Dampak kumulatif penerapan awal diakui sebagai penyesuaian terhadap saldo laba awal atau komponen ekuitas lain yang sesuai. Pendekatan ini merupakan bagian dari ketentuan transisi amendemen dan bukan berarti seluruh dampak pajak tangguhan harus langsung dicatat sebagai beban tahun berjalan.
Perbedaan PSAK 46 dan PSAK 212
Dalam artikel dan referensi akuntansi, istilah PSAK 46 dan PSAK 212 sama-sama dapat ditemukan untuk standar pajak penghasilan di Indonesia. Perbedaan nomor tersebut berkaitan dengan perubahan sistem penomoran standar akuntansi.
IAI menjelaskan bahwa penomoran baru PSAK dan ISAK berlaku efektif pada 1 Januari 2024. Standar yang merujuk pada IAS menggunakan nomor PSAK 2xx, sedangkan PSAK 46 tentang Pajak Penghasilan berubah nomor menjadi PSAK 212 tentang Pajak Penghasilan. Perubahan nomor ini tidak mengubah substansi pengaturan standar tersebut.
Oleh sebab itu, penggunaan istilah PSAK 46/212 dalam pembahasan pajak tangguhan transaksi tunggal membantu menghubungkan referensi lama dengan penomoran yang berlaku saat ini. Untuk kebutuhan pelaporan resmi, perusahaan tetap perlu merujuk pada edisi standar dan amendemen yang berlaku untuk periode pelaporannya.
Kapan Pembahasan Ini Relevan bagi Perusahaan?
Pemahaman mengenai pajak tangguhan transaksi tunggal berguna bagi perusahaan yang:
- Menerapkan atau meninjau kebijakan akuntansi sewa berdasarkan PSAK 73, yang kini bernomor PSAK 116.
- Menyusun laporan keuangan berdasarkan Standar Akuntansi Keuangan Indonesia.
- Memiliki kewajiban pembongkaran, restorasi lingkungan, atau kewajiban sejenis yang berkaitan dengan aset.
- Melakukan evaluasi atas aset pajak tangguhan dan liabilitas pajak tangguhan.
- Menyiapkan laporan keuangan untuk diaudit atau meninjau dampak amendemen standar akuntansi.
Bagi akuntan, auditor, dan tim pajak, pembahasan ini juga menegaskan pentingnya koordinasi antara pencatatan akuntansi dan analisis perpajakan. Nilai tercatat aset atau liabilitas tidak selalu sama dengan dasar pengenaan pajaknya, sehingga penilaian yang tepat dibutuhkan untuk mencegah kesalahan pengukuran dan penyajian.
Kesimpulan
Pajak tangguhan transaksi tunggal merupakan bagian penting dari akuntansi pajak penghasilan yang mengatur konsekuensi pajak masa depan atas transaksi yang menghasilkan aset dan liabilitas sekaligus. Melalui amendemen PSAK 46 yang kini bernomor PSAK 212 dan mengacu pada IAS 12, pengecualian pengakuan awal tidak lagi berlaku untuk transaksi yang menghasilkan perbedaan temporer kena pajak dan perbedaan temporer yang dapat dikurangkan dalam jumlah yang sama.
Transaksi sewa serta kewajiban pembongkaran atau restorasi aset merupakan contoh yang sering dijumpai. Untuk menerapkan ketentuan ini, perusahaan perlu mengidentifikasi aset dan liabilitas, menentukan dasar pengenaan pajak, menghitung perbedaan temporer, menggunakan tarif pajak yang sesuai, dan mencatat dampaknya berdasarkan persyaratan standar.
Dengan penerapan yang tepat, laporan keuangan dapat memberikan informasi yang lebih lengkap mengenai konsekuensi pajak masa depan, sekaligus meningkatkan konsistensi dan keterbandingan pelaporan keuangan.
Daftar Referensi
- Ikatan Akuntan Indonesia (IAI). Pengesahan Amendemen PSAK 46 tentang Pajak Tangguhan terkait Aset dan Liabilitas yang Timbul dari Transaksi Tunggal.
- Ikatan Akuntan Indonesia (IAI). Penomoran PSAK dan ISAK dalam SAK Indonesia.
- IFRS Foundation. IAS 12 Income Taxes.
- IFRS Foundation. IASB Clarifies the Accounting for Deferred Tax on Leases and Decommissioning Obligations.
- IFRS Foundation. In Brief: Deferred Tax Related to Assets and Liabilities Arising from a Single Transaction.
- KPMG. Recognising Deferred Tax on Leases.
- KPMG. Recognising Deferred Tax on Leases – Illustrative Examples.
- PwC Switzerland. Amendments to IAS 12: Deferred Tax Related to Assets and Liabilities Arising from a Single Transaction.
- New Zealand External Reporting Board (XRB). NZ IAS 12 – Income Taxes.
- Australian Accounting Standards Board (AASB). AASB 112 Income Taxes.
Recent Posts

Bagaimana Sistem SKS pada Program Kuliah... 22.11.2026/49 View

How Does Technology Make Daily Evaluation... 21.11.2026/79 View

Apa Strategi Menghadapi Kesenjangan antara Kompetensi... 21.11.2026/79 View

Mengapa Inventaris Aset Penting bagi Kelancaran... 21.11.2026/75 View
