

Panduan Lengkap Proses Akuntansi untuk Bisnis Kecil Sesuai SAK EMKM
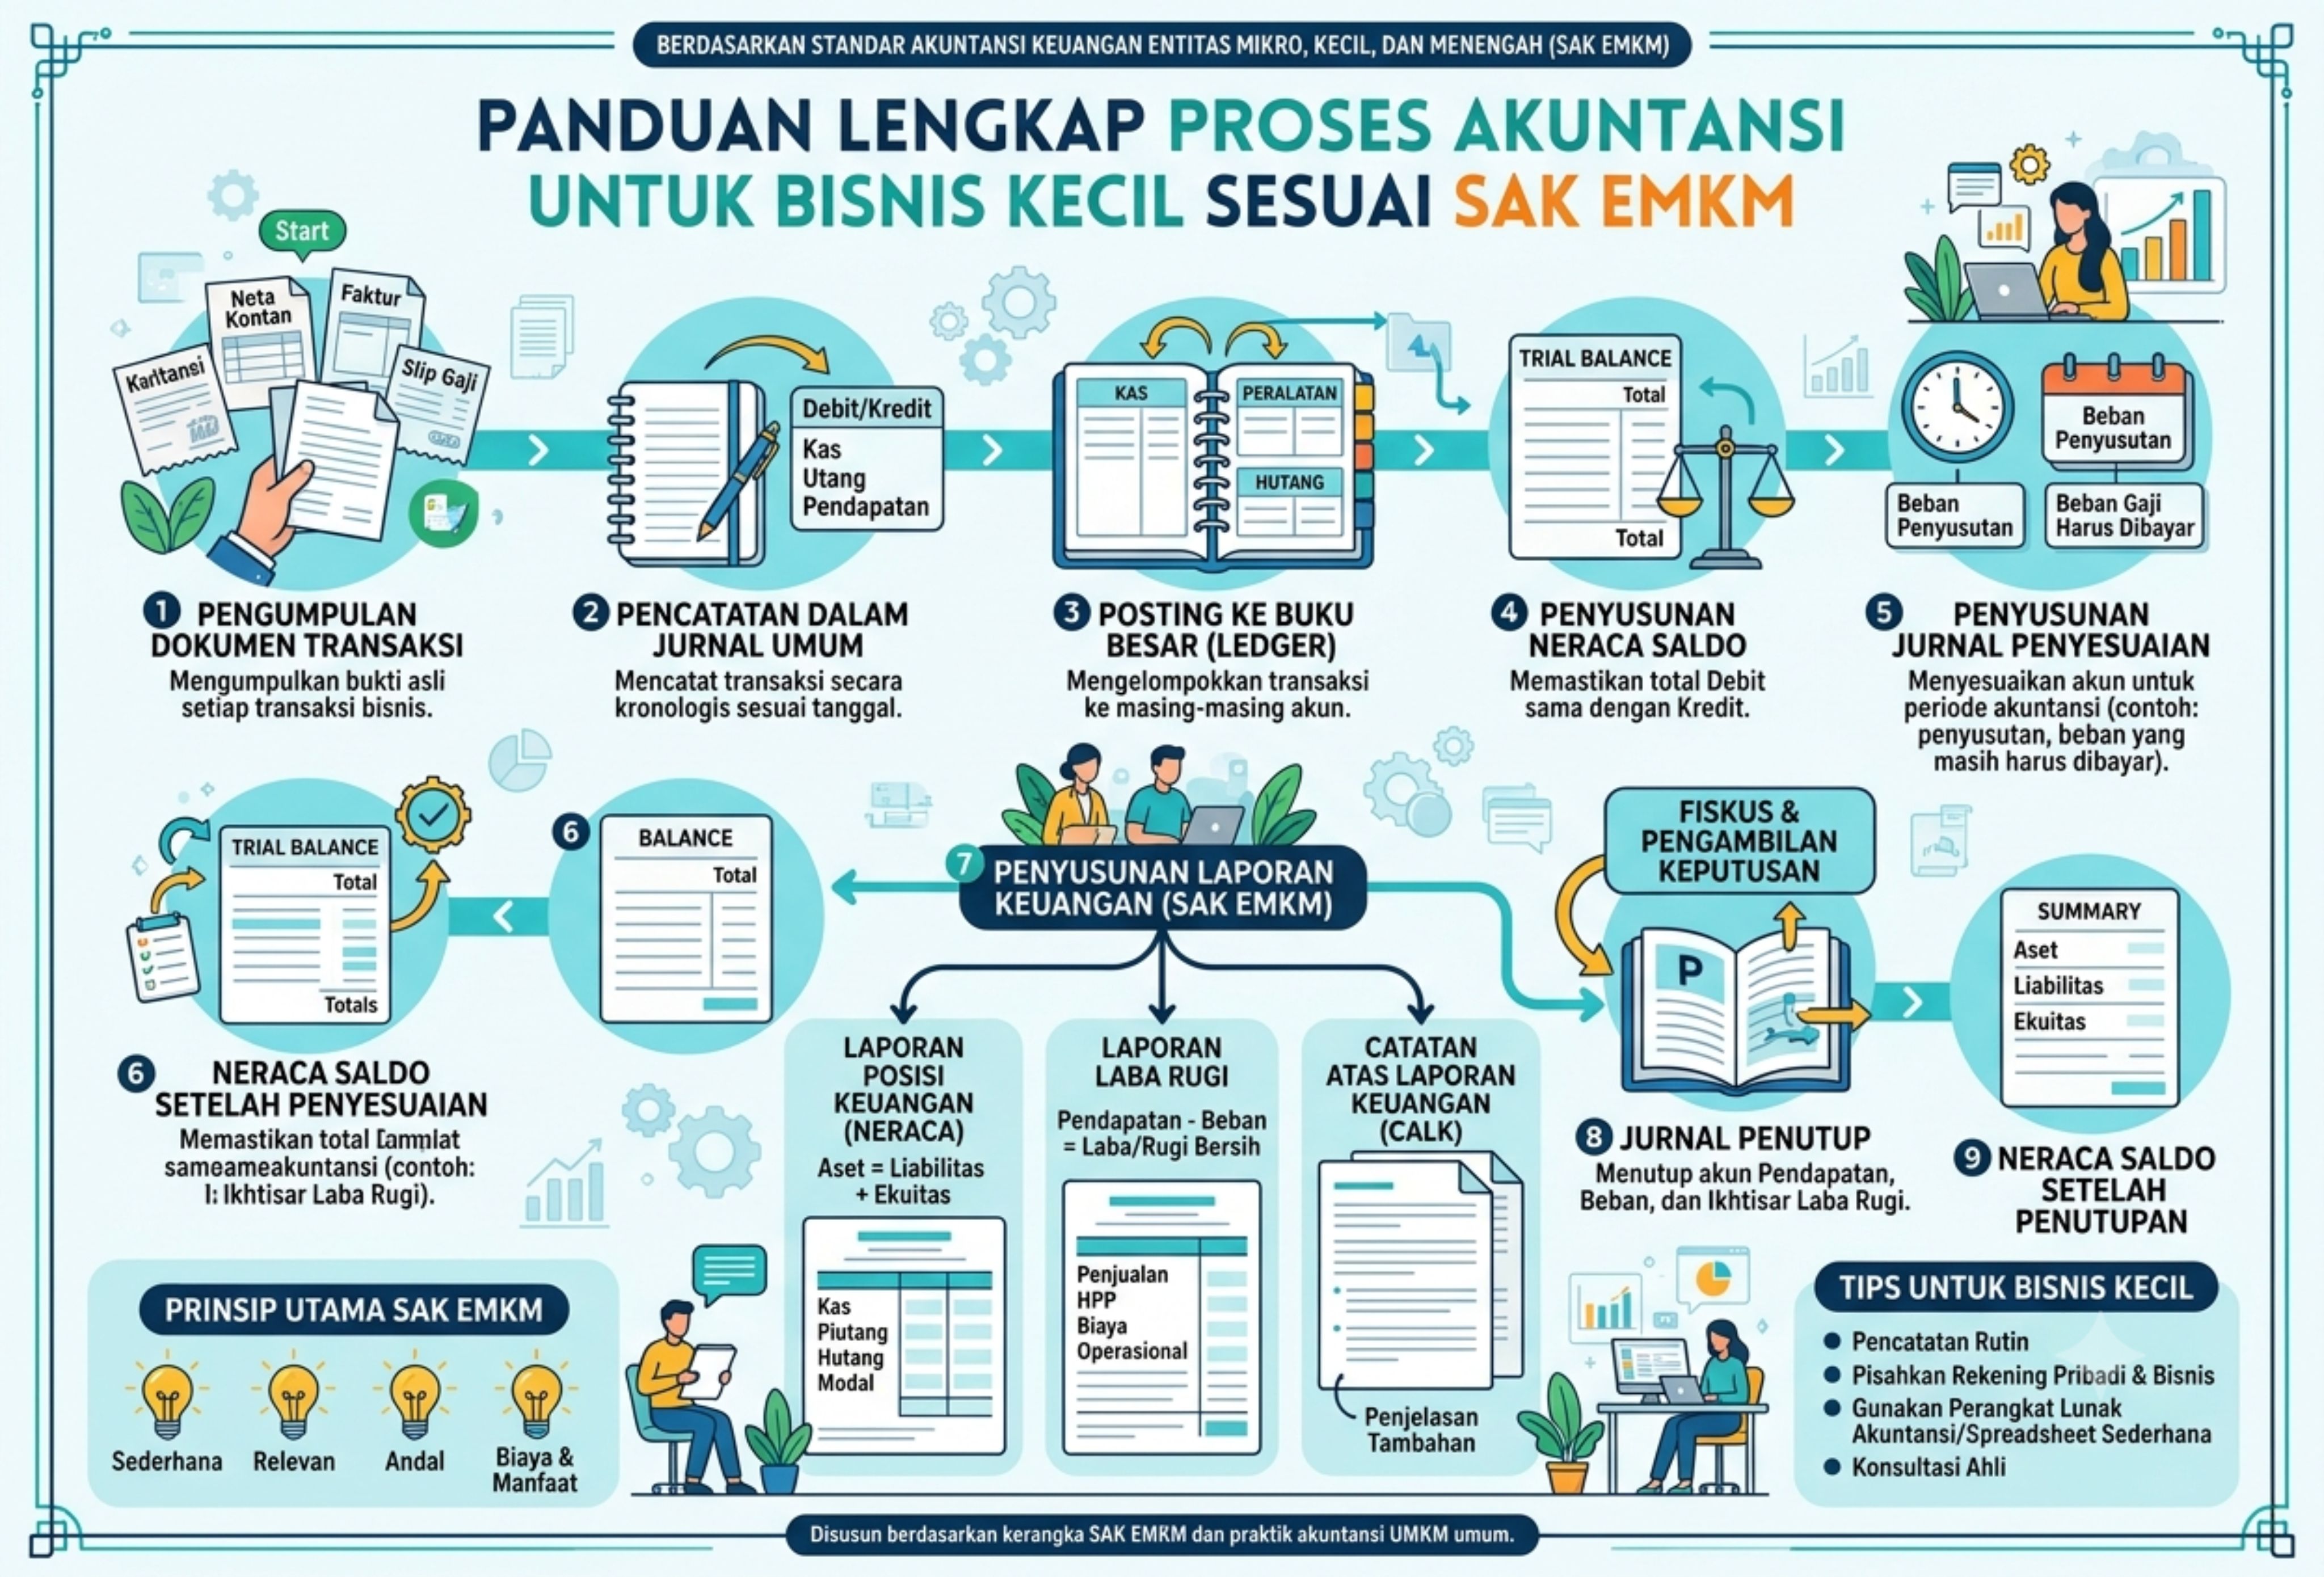
Banyak pelaku usaha kecil masih menganggap akuntansi hanya sebagai kewajiban administrasi. Padahal, proses akuntansi merupakan fondasi penting dalam mengelola keuangan usaha, mengetahui tingkat keuntungan, memenuhi kewajiban perpajakan, hingga meningkatkan peluang memperoleh pendanaan dari lembaga keuangan.
Data Badan Pusat Statistik (BPS) menunjukkan bahwa sebagian besar pelaku UMKM di Indonesia masih belum memiliki laporan keuangan yang memadai. Kondisi tersebut menyebabkan pengambilan keputusan bisnis sering kali dilakukan tanpa didukung data keuangan yang akurat.
Untuk membantu pelaku usaha mikro, kecil, dan menengah, Indonesia telah memiliki standar akuntansi khusus berupa Standar Akuntansi Keuangan Entitas Mikro, Kecil, dan Menengah (SAK EMKM) yang lebih sederhana dibanding standar akuntansi perusahaan besar.
Melalui panduan ini, Anda akan memahami tahapan proses akuntansi bisnis kecil mulai dari pencatatan transaksi hingga penyusunan laporan keuangan sesuai ketentuan yang berlaku.
Mengapa Proses Akuntansi Sangat Penting bagi Bisnis Kecil?
Akuntansi bukan sekadar mencatat pemasukan dan pengeluaran. Penerapan proses akuntansi yang baik memberikan berbagai manfaat bagi pelaku usaha, antara lain:
- mengetahui kondisi keuangan usaha secara berkala;
- mengukur laba atau rugi secara akurat;
- mempermudah penyusunan laporan pajak;
- menjadi syarat pendukung ketika mengajukan pinjaman atau investasi; serta
- membantu pemilik usaha mengambil keputusan berdasarkan data keuangan.
Tanpa pencatatan yang baik, pemilik usaha akan kesulitan mengetahui perkembangan bisnisnya, bahkan tidak dapat memastikan apakah usahanya benar-benar menghasilkan keuntungan.
Persiapkan Legalitas Usaha Sebelum Menjalankan Akuntansi
Sebelum mulai menyusun pembukuan, terdapat beberapa aspek legal yang perlu dipenuhi.
Memiliki Nomor Induk Berusaha (NIB)
Nomor Induk Berusaha (NIB) merupakan identitas resmi pelaku usaha yang diperoleh melalui sistem Online Single Submission (OSS).
Kepemilikan NIB memudahkan pelaku usaha membuka rekening atas nama perusahaan sehingga transaksi bisnis tidak bercampur dengan keuangan pribadi. Pemisahan rekening ini menjadi langkah awal agar pembukuan lebih tertata dan mudah dipertanggungjawabkan.
Memahami Ketentuan Pajak UMKM
Selain legalitas, pelaku usaha juga perlu memahami aturan perpajakan yang berlaku.
Berdasarkan PP Nomor 55 Tahun 2022, wajib pajak dengan omzet tertentu dapat memanfaatkan tarif Pajak Penghasilan (PPh) Final sebesar 0,5 persen dari peredaran bruto.
Namun ketentuan tersebut mengalami perubahan melalui PP Nomor 20 Tahun 2026. Dalam aturan terbaru, tarif PPh Final 0,5 persen hanya berlaku bagi wajib pajak orang pribadi dan koperasi. Sementara badan usaha seperti PT, CV, firma, dan BUMDes tidak lagi dapat menggunakan skema tersebut.
Perubahan ini penting diketahui sejak awal agar pelaku usaha dapat menyusun perencanaan pajak secara tepat.
Mengenal SAK EMKM sebagai Standar Akuntansi Bisnis Kecil
Indonesia memiliki standar akuntansi yang dirancang khusus bagi entitas mikro, kecil, dan menengah, yaitu SAK EMKM.
Standar ini diterbitkan oleh Dewan Standar Akuntansi Keuangan Ikatan Akuntan Indonesia (DSAK IAI) dan mulai berlaku efektif sejak 1 Januari 2018.
Dibandingkan PSAK umum, SAK EMKM jauh lebih sederhana sehingga lebih mudah diterapkan oleh pelaku UMKM.
Beberapa karakteristik utamanya meliputi:
- laporan keuangan hanya terdiri atas tiga komponen utama;
- menggunakan dasar pengukuran biaya historis;
- tidak mewajibkan penyusunan laporan arus kas maupun laporan perubahan ekuitas.
Dengan menggunakan standar tersebut, pelaku usaha dapat menyusun laporan keuangan tanpa harus memahami prosedur akuntansi yang terlalu kompleks.
Tahapan Proses Akuntansi untuk Bisnis Kecil
Penyusunan laporan keuangan dilakukan melalui beberapa tahapan berikut.
1. Memisahkan Keuangan Pribadi dan Usaha
Langkah pertama adalah menggunakan rekening bank khusus untuk aktivitas bisnis. Cara ini membantu menghindari pencampuran transaksi pribadi dengan transaksi usaha.
2. Mengumpulkan Bukti Transaksi
Seluruh transaksi harus didukung dokumen yang sah, seperti:
- faktur penjualan;
- nota pembelian;
- kuitansi;
- bukti transfer;
- invoice; atau
- slip pembayaran.
Dokumen tersebut menjadi dasar dalam proses pencatatan akuntansi.
3. Mencatat Transaksi ke Jurnal
Setiap transaksi dicatat secara kronologis sesuai tanggal kejadian dengan menentukan akun yang didebit dan dikredit.
Tahapan ini menjadi dasar seluruh proses akuntansi berikutnya.
4. Memindahkan Data ke Buku Besar
Selanjutnya transaksi dari jurnal diposting ke buku besar sesuai masing-masing akun, misalnya akun kas, piutang, persediaan, penjualan, maupun beban.
Melalui buku besar, saldo setiap akun dapat diketahui dengan lebih jelas.
5. Menyusun Neraca Saldo
Neraca saldo dibuat untuk memastikan total saldo debit dan kredit telah seimbang sebelum laporan keuangan disusun.
Jika masih terdapat selisih, berarti terdapat kesalahan pencatatan yang perlu diperbaiki.
6. Menyusun Laporan Keuangan
Tahap terakhir adalah menyusun laporan keuangan sesuai SAK EMKM yang terdiri atas:
- Laporan Posisi Keuangan;
- Laporan Laba Rugi; dan
- Catatan atas Laporan Keuangan.
Ketiga laporan tersebut sudah cukup memenuhi kebutuhan pelaporan bagi entitas mikro, kecil, dan menengah.
Contoh Sederhana Proses Akuntansi
Misalkan sebuah usaha katering memperoleh penjualan tunai sebesar Rp25.000.000 dalam satu bulan.
Selama periode yang sama, perusahaan mengeluarkan biaya pembelian bahan baku sebesar Rp10.000.000 dan membayar gaji karyawan sebesar Rp6.000.000.
Berdasarkan transaksi tersebut, laporan laba rugi sederhana dapat disusun sebagai berikut.
Komponen | Jumlah |
| Pendapatan | Rp25.000.000 |
| Beban bahan baku | (Rp10.000.000) |
| Beban gaji | (Rp6.000.000) |
| Laba bersih | Rp9.000.000 |
Contoh tersebut menunjukkan bahwa laporan keuangan sesuai SAK EMKM dapat disusun dengan format yang sederhana namun tetap memberikan informasi penting mengenai kondisi usaha.
Kesalahan yang Sering Terjadi dalam Pembukuan UMKM
Masih banyak pelaku usaha melakukan kesalahan dalam menjalankan proses akuntansi.
Beberapa di antaranya meliputi:
- mencampurkan transaksi pribadi dengan transaksi usaha;
- tidak menyimpan bukti transaksi;
- melakukan pencatatan hanya pada akhir bulan;
- menggunakan format laporan yang terlalu rumit;
- kurang memahami ketentuan perpajakan terbaru.
Kesalahan tersebut dapat menyebabkan laporan keuangan menjadi tidak akurat serta menyulitkan ketika menghadapi pemeriksaan pajak maupun pengajuan pembiayaan.
Memanfaatkan Software Akuntansi untuk Mempermudah Pembukuan
Seiring berkembangnya teknologi, proses akuntansi tidak lagi harus dilakukan secara manual.
Berbagai aplikasi akuntansi mampu membantu pelaku usaha melakukan pencatatan transaksi secara otomatis, menyusun jurnal, menghasilkan laporan laba rugi, neraca, buku besar, hingga melakukan rekonsiliasi bank secara lebih cepat.
Penggunaan software akuntansi juga membantu meminimalkan kesalahan pencatatan serta mempercepat proses penyusunan laporan keuangan sehingga pemilik usaha dapat lebih fokus mengembangkan bisnisnya.
Penutup
Penerapan proses akuntansi yang baik merupakan investasi penting bagi keberlangsungan bisnis kecil. Dengan pencatatan yang sistematis, pelaku usaha dapat memantau kondisi keuangan, memenuhi kewajiban perpajakan, serta menyusun strategi bisnis berdasarkan informasi yang akurat.
Menggunakan standar SAK EMKM juga membuat penyusunan laporan keuangan menjadi lebih sederhana tanpa mengurangi kualitas informasi yang disajikan. Oleh karena itu, setiap pelaku UMKM sebaiknya mulai menerapkan proses akuntansi sejak awal menjalankan usaha agar bisnis dapat berkembang secara lebih sehat dan berkelanjutan.
Referensi
Artikel ini disusun dengan merujuk dari berbagai sumber resmi, antara lain Standar Akuntansi Keuangan Entitas Mikro, Kecil, dan Menengah (SAK EMKM) yang diterbitkan oleh Ikatan Akuntan Indonesia (IAI), ketentuan perpajakan UMKM yang dipublikasikan oleh DDTC News berdasarkan PP Nomor 55 Tahun 2022 dan PP Nomor 20 Tahun 2026, serta data Badan Pusat Statistik (BPS) Tahun 2021 mengenai kondisi penyusunan laporan keuangan UMKM di Indonesia yang dikutip dalam publikasi ilmiah bidang akuntansi dan bisnis.
Recent Posts

Bagaimana Sistem SKS pada Program Kuliah... 22.11.2026/4 View

How Does Technology Make Daily Evaluation... 21.11.2026/63 View

Apa Strategi Menghadapi Kesenjangan antara Kompetensi... 21.11.2026/64 View

Mengapa Inventaris Aset Penting bagi Kelancaran... 21.11.2026/61 View
