

Panduan Praktis Menerapkan Akuntansi dalam Kehidupan Sehari-hari
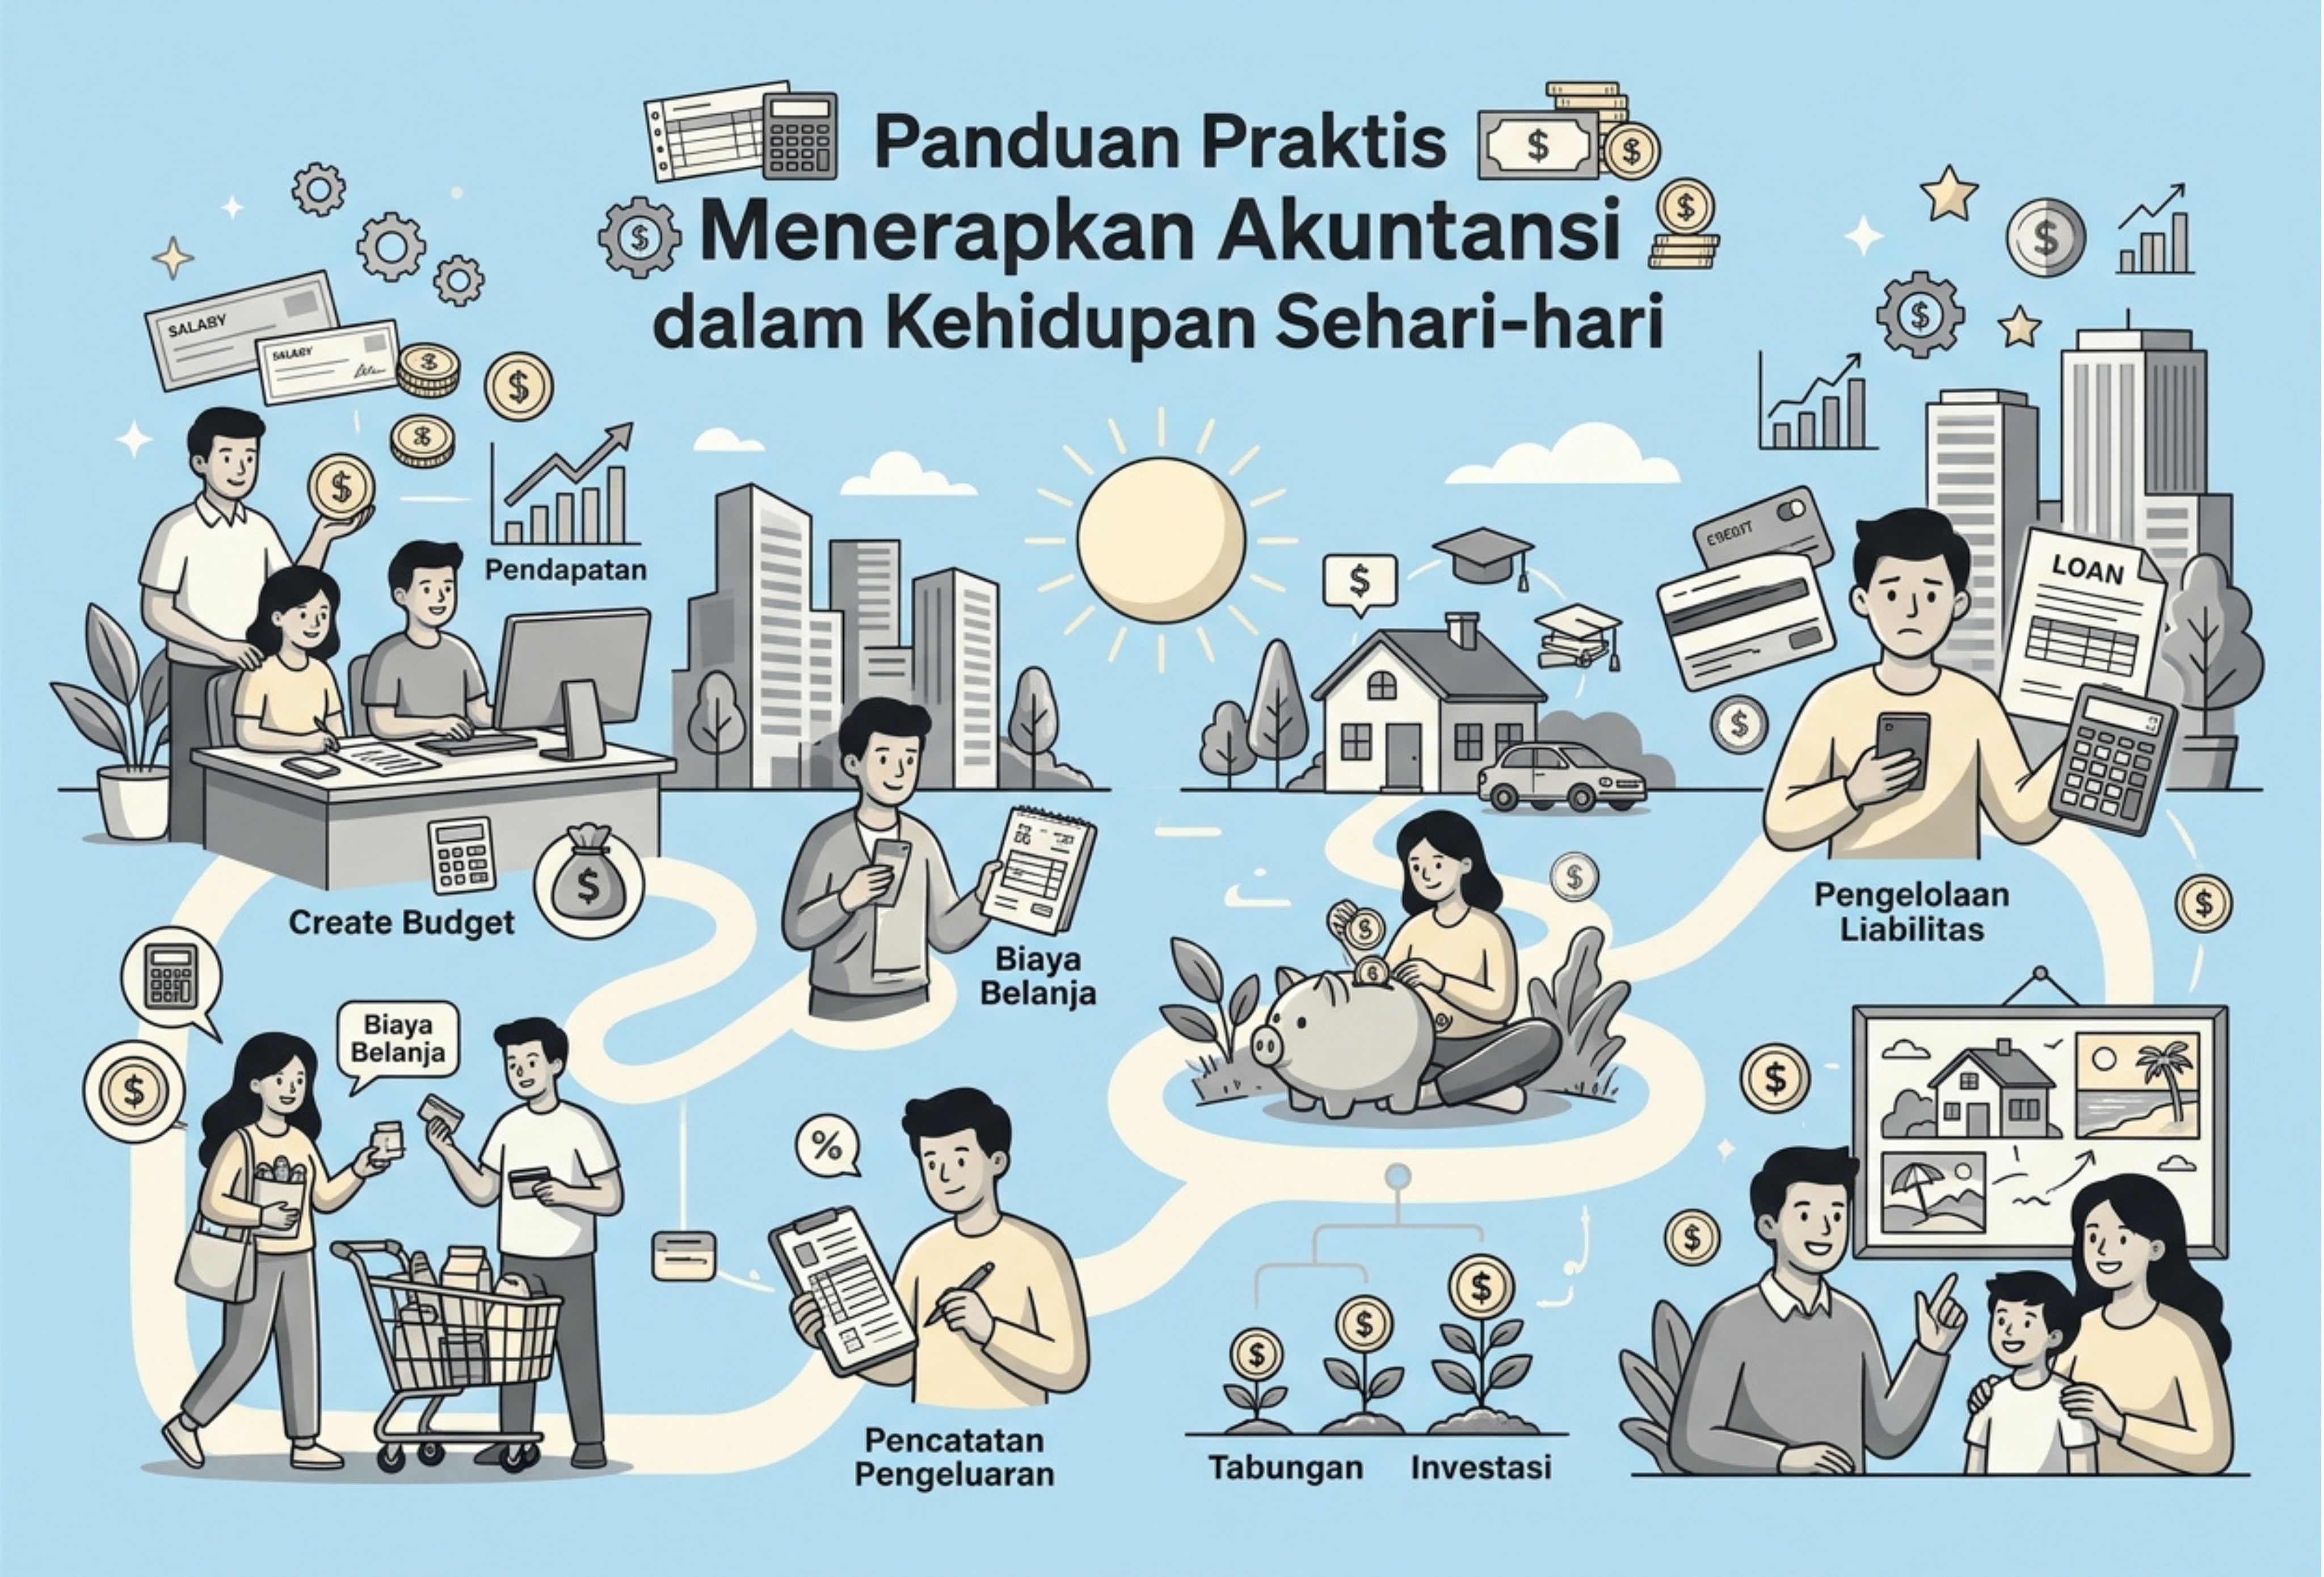
Akuntansi merupakan proses mengidentifikasi, mencatat, mengelompokkan, dan menyajikan informasi keuangan yang dapat digunakan sebagai dasar pengambilan keputusan. Penerapannya tidak terbatas pada perusahaan besar atau tenaga profesional di bidang keuangan. Dalam kehidupan sehari-hari, prinsip akuntansi juga bisa dimanfaatkan untuk mengatur uang pribadi, merencanakan tabungan, mengendalikan pengeluaran, hingga mengelola usaha kecil.
Melalui pencatatan yang teratur, seseorang dapat mengetahui ke mana uangnya digunakan dan berapa jumlah dana yang masih tersedia. Informasi tersebut membantu mengurangi pengeluaran yang tidak diperlukan, mempersiapkan kebutuhan mendatang, serta mengantisipasi kondisi darurat. Consumer.gov juga menjelaskan bahwa anggaran membantu seseorang merencanakan pengeluaran bulanan, memenuhi kebutuhan, dan menyisihkan uang untuk tujuan tertentu.
Dengan demikian, penerapan akuntansi tidak harus dimulai dari laporan yang rumit. Kebiasaan sederhana, seperti menyimpan bukti transaksi dan mencatat pengeluaran setiap hari, dapat menjadi langkah awal untuk membangun pengelolaan keuangan yang lebih tertib.
Penerapan Akuntansi dalam Kehidupan Pribadi
Pengelolaan keuangan pribadi merupakan salah satu contoh penerapan akuntansi yang paling mudah dilakukan. Setiap orang memiliki pemasukan dan pengeluaran yang perlu dipantau agar kondisi keuangannya tetap terkendali. Pencatatan yang konsisten membantu memperlihatkan apakah pendapatan cukup untuk memenuhi kebutuhan sekaligus mencapai tujuan keuangan.
1. Menyusun Anggaran Bulanan
Anggaran bulanan adalah rencana penggunaan pendapatan selama satu bulan. Melalui anggaran, seseorang dapat menentukan batas pengeluaran untuk kebutuhan pokok, tagihan rutin, transportasi, tabungan, investasi, dan hiburan.
Penyusunan anggaran sebaiknya dilakukan berdasarkan pendapatan yang benar-benar diterima dan kebutuhan yang realistis. Pengeluaran rutin maupun biaya tidak terduga juga perlu diperhitungkan agar rencana keuangan tidak terlalu optimistis.
Berikut contoh anggaran bulanan seseorang dengan penghasilan Rp8.000.000.
Keterangan | Jumlah |
| Gaji bulanan | Rp8.000.000 |
| Biaya makan | Rp2.000.000 |
| Transportasi | Rp800.000 |
| Tagihan rumah | Rp1.200.000 |
| Tabungan | Rp1.500.000 |
| Investasi | Rp1.000.000 |
| Hiburan | Rp500.000 |
| Total alokasi dana | Rp7.000.000 |
| Sisa dana | Rp1.000.000 |
Dari perhitungan tersebut, total alokasi dana mencapai Rp7.000.000 sehingga masih terdapat sisa Rp1.000.000. Dana tersebut dapat disiapkan untuk kebutuhan tidak terduga atau dialokasikan kembali sesuai prioritas keuangan.
Anggaran tidak harus selalu sama setiap bulan. Jika terjadi perubahan pendapatan atau kebutuhan, alokasinya dapat disesuaikan. Hal terpenting adalah memastikan pengeluaran tidak terus-menerus melebihi pemasukan.
2. Mencatat Pemasukan dan Pengeluaran
Pencatatan transaksi membantu seseorang mengetahui jumlah uang yang diterima dan digunakan. Dalam praktik akuntansi, transaksi perlu didukung informasi yang jelas agar dapat diperiksa kembali. Kebiasaan serupa dapat diterapkan dalam keuangan pribadi melalui buku catatan, spreadsheet, atau aplikasi pengelola keuangan.
Contoh pencatatan transaksi harian dapat dilihat berikut ini.
Tanggal | Keterangan | Pemasukan | Pengeluaran |
| 1 Juni | Gaji | Rp8.000.000 | — |
| 2 Juni | Belanja bulanan | — | Rp750.000 |
| 3 Juni | Transportasi | — | Rp50.000 |
| 4 Juni | Pendapatan freelance | Rp500.000 | — |
| Total | Rp8.500.000 | Rp800.000 |
Berdasarkan tabel tersebut, pemasukan yang tercatat mencapai Rp8.500.000, sedangkan pengeluaran yang tercatat sebesar Rp800.000. Selisihnya adalah Rp7.700.000 sebelum memperhitungkan transaksi lain yang belum dicatat.
Angka tersebut tidak otomatis menunjukkan seluruh kekayaan atau keuntungan seseorang. Saldo awal, kewajiban, transaksi lainnya, dan pengeluaran yang belum dicatat juga perlu diperhitungkan. Oleh sebab itu, catatan sebaiknya diperbarui setiap kali transaksi terjadi, bukan hanya pada akhir bulan.
3. Membuat Laporan Keuangan Pribadi
Selain mencatat transaksi, seseorang dapat menyusun laporan keuangan pribadi sederhana untuk mengetahui posisi keuangannya. Salah satu bentuk yang dapat digunakan adalah daftar aset dan kewajiban.
Aset adalah sumber daya yang dimiliki, misalnya uang tabungan, investasi, dan kendaraan. Sementara itu, kewajiban merupakan utang atau tanggungan yang masih harus dibayar. Selisih antara total aset dan total kewajiban dapat digunakan untuk menghitung kekayaan bersih.
Berikut contoh laporan posisi keuangan pribadi.
Aset | Nilai |
| Tabungan | Rp20.000.000 |
| Investasi | Rp15.000.000 |
| Kendaraan | Rp40.000.000 |
| Total aset | Rp75.000.000 |
Kewajiban | Nilai |
| Sisa cicilan kendaraan | Rp10.000.000 |
| Pinjaman pribadi | Rp5.000.000 |
| Total kewajiban | Rp15.000.000 |
Perhitungan kekayaan bersih:
Kekayaan bersih = Total aset − Total kewajiban
Rp75.000.000 − Rp15.000.000 = Rp60.000.000
Berdasarkan contoh tersebut, kekayaan bersih mencapai Rp60.000.000. Nilai kendaraan dalam perhitungan sebaiknya mencerminkan estimasi nilainya pada tanggal laporan, bukan otomatis menggunakan harga ketika pertama kali dibeli.
Laporan ini dapat dibuat secara berkala, misalnya setiap tiga atau enam bulan, untuk melihat perubahan aset, utang, dan kondisi keuangan secara keseluruhan. Prinsip tersebut sejalan dengan konsep laporan posisi keuangan yang menyajikan aset, liabilitas, dan ekuitas pada tanggal tertentu.
Penerapan Akuntansi dalam Bisnis Kecil
Akuntansi juga berperan penting dalam menjalankan usaha, termasuk toko kelontong, bisnis makanan, usaha jasa, toko daring, dan bisnis rumahan. Pemilik usaha perlu mengetahui jumlah penjualan, biaya yang dikeluarkan, nilai persediaan, serta tagihan yang belum dibayar.
Pencatatan yang tertib membantu pemilik usaha membedakan uang pribadi dan uang bisnis. Dengan begitu, uang hasil penjualan tidak langsung dianggap sebagai keuntungan yang boleh digunakan seluruhnya untuk kebutuhan pribadi.
Menurut U.S. Small Business Administration, pencatatan keuangan dan pemahaman dasar mengenai keuangan bisnis dapat membantu pemilik usaha memantau aset, kewajiban, biaya, serta arus kas. Informasi tersebut menjadi salah satu dasar untuk menilai kondisi dan keberlangsungan usaha.
1. Mencatat Transaksi Usaha Setiap Hari
Transaksi bisnis sebaiknya dicatat ketika terjadi, disertai keterangan yang mudah dipahami. Transaksi tersebut dapat berupa penjualan tunai, pembelian barang, pembayaran sewa, penerimaan piutang, atau pembayaran utang kepada pemasok.
Contoh transaksi harian sebuah usaha kecil adalah sebagai berikut.
Tanggal | Transaksi | Nilai |
| 1 Juni | Penjualan tunai | Rp2.000.000 |
| 1 Juni | Pembelian persediaan | Rp500.000 |
| 2 Juni | Penjualan tunai | Rp1.500.000 |
| Total penjualan | Rp3.500.000 | |
| Total pembelian persediaan | Rp500.000 |
Tabel tersebut memperlihatkan total penjualan sebesar Rp3.500.000 dan pembelian persediaan sebesar Rp500.000. Namun, selisih Rp3.000.000 belum dapat langsung disebut laba. Usaha masih perlu memperhitungkan harga pokok barang yang benar-benar terjual, biaya operasional, persediaan yang tersisa, serta pengeluaran lainnya.
Pembedaan ini penting karena pembelian barang untuk stok tidak selalu sama dengan biaya barang yang telah terjual pada periode tersebut. Pencatatan persediaan membantu pemilik usaha menghitung harga pokok penjualan dengan lebih tepat.
2. Menyusun Laporan Laba Rugi Sederhana
Laporan laba rugi digunakan untuk mengetahui hasil usaha selama periode tertentu. Secara sederhana, laporan ini membandingkan pendapatan dengan beban yang terkait untuk menentukan laba atau rugi.
Berikut contoh laporan laba rugi bulanan sebuah usaha.
Keterangan | Nilai |
| Total penjualan | Rp20.000.000 |
| Harga pokok penjualan | Rp10.000.000 |
| Laba kotor | Rp10.000.000 |
| Biaya operasional | Rp3.000.000 |
| Laba bersih sebelum pajak dan biaya lain yang belum dicatat | Rp7.000.000 |
Laba kotor diperoleh dari penjualan dikurangi harga pokok penjualan. Setelah biaya operasional dikurangkan, usaha memperoleh laba sebesar Rp7.000.000 sebelum memperhitungkan pajak atau biaya lain yang belum termasuk dalam contoh.
Hasil tersebut dapat membantu pemilik usaha menilai apakah harga jual, biaya pembelian, dan pengeluaran operasional sudah sesuai dengan rencana. Jika laba menurun, pemilik dapat memeriksa penyebabnya, misalnya kenaikan harga bahan baku, penurunan penjualan, atau biaya operasional yang membesar.
Meski demikian, laba tidak selalu sama dengan uang tunai yang tersedia. Sebagian penjualan mungkin belum dibayar pelanggan, sementara sejumlah biaya atau utang mungkin belum dilunasi. Karena itu, laporan laba rugi perlu dibaca bersama informasi arus kas dan kewajiban usaha.
3. Mengelola Persediaan, Utang, dan Piutang
Persediaan merupakan barang yang disiapkan untuk dijual atau digunakan dalam proses produksi. Pengelolaannya penting agar usaha tidak kehabisan stok yang dibutuhkan pelanggan ataupun menyimpan terlalu banyak barang yang lambat terjual.
Pemilik usaha dapat mencatat jumlah barang masuk, barang keluar, harga perolehan, dan stok yang tersisa. Pemeriksaan fisik secara berkala juga diperlukan untuk mencocokkan catatan dengan persediaan sebenarnya.
Selain persediaan, utang dan piutang perlu dipantau. Piutang adalah tagihan kepada pelanggan yang belum dibayar, sedangkan utang usaha merupakan kewajiban kepada pemasok atau pihak lain. Catatan tanggal jatuh tempo membantu pemilik usaha menentukan prioritas pembayaran dan melakukan penagihan secara tepat waktu.
Pengelolaan ini berkaitan erat dengan arus kas. Usaha yang mencatat laba belum tentu memiliki uang tunai yang cukup jika banyak pelanggan belum membayar tagihan. Sebaliknya, penerimaan pinjaman dapat menambah kas, tetapi bukan berarti usaha memperoleh keuntungan dari kegiatan operasional.
4. Memisahkan Keuangan Pribadi dan Keuangan Usaha
Salah satu kebiasaan penting bagi pemilik bisnis kecil adalah memisahkan uang usaha dari uang pribadi. Jika keduanya bercampur, pemilik akan kesulitan menentukan jumlah modal, keuntungan, dan biaya operasional yang sebenarnya.
Pemisahan dapat dimulai dengan menggunakan rekening atau dompet digital yang berbeda, mencatat pengambilan uang oleh pemilik, dan menetapkan jumlah tertentu untuk kebutuhan pribadi. Pengeluaran pribadi sebaiknya tidak dicatat sebagai biaya usaha jika tidak berkaitan dengan kegiatan bisnis.
Dengan pemisahan tersebut, laporan keuangan menjadi lebih mudah dipahami dan dapat digunakan untuk mengevaluasi perkembangan usaha secara objektif.
Contoh Penerapan Akuntansi dalam Kehidupan Sehari-hari
Bayangkan seorang karyawan bernama Rina memperoleh penghasilan Rp7.000.000 setiap bulan. Sebelumnya, ia hanya mengandalkan perkiraan untuk mengatur pengeluaran. Menjelang akhir bulan, uangnya sering menipis karena belanja daring, makan di luar, dan pengeluaran kecil yang tidak pernah direncanakan.
Rina kemudian mulai mencatat seluruh pemasukan dan pengeluarannya. Setelah memeriksa catatan selama satu bulan, ia mengetahui bahwa sebagian pengeluarannya berasal dari pembelian yang sebenarnya bisa ditunda. Ia lalu menetapkan anggaran belanja, menentukan batas pengeluaran untuk hiburan, dan menyisihkan sejumlah uang untuk tabungan segera setelah menerima gaji.
Setiap akhir bulan, Rina membandingkan anggaran dengan pengeluaran aktual. Jika terdapat selisih, ia memeriksa penyebabnya dan memperbaiki rencana untuk bulan berikutnya. Setelah menjalankan kebiasaan ini secara konsisten, ia memiliki gambaran keuangan yang lebih jelas dan dapat mengatur tabungan dengan lebih terarah.
Contoh Rina tersebut merupakan ilustrasi, bukan jaminan bahwa semua orang akan memperoleh hasil yang sama. Perubahan kondisi keuangan bergantung pada jumlah pendapatan, kebutuhan, tanggungan, dan konsistensi masing-masing orang. Namun, pencatatan dapat membantu keputusan dibuat berdasarkan informasi yang lebih nyata daripada sekadar ingatan atau perkiraan.
Tips Praktis Menerapkan Akuntansi secara Konsisten
Penerapan akuntansi sehari-hari akan lebih bermanfaat apabila dilakukan secara teratur. Beberapa langkah berikut dapat diterapkan oleh individu maupun pemilik usaha kecil.
- Catat setiap transaksi. Tuliskan pemasukan dan pengeluaran sesegera mungkin agar tidak ada transaksi yang terlupakan.
- Buat anggaran yang realistis. Sesuaikan rencana pengeluaran dengan pendapatan dan kebutuhan yang benar-benar harus dipenuhi.
- Simpan bukti transaksi. Struk, kuitansi, dan bukti pembayaran digital dapat digunakan untuk memeriksa kembali catatan.
- Tetapkan tujuan keuangan. Tentukan prioritas, seperti membangun dana darurat, membayar utang, menabung untuk pendidikan, atau mengembangkan usaha.
- Pisahkan uang pribadi dan bisnis. Langkah ini mempermudah pemantauan modal, biaya, pendapatan, dan pengambilan uang oleh pemilik.
- Evaluasi catatan secara berkala. Bandingkan rencana dengan realisasi pengeluaran dan periksa apakah terdapat selisih yang perlu dijelaskan.
- Gunakan alat pencatatan yang sesuai. Buku tulis, spreadsheet, atau aplikasi keuangan dapat digunakan sesuai kebutuhan dan kemampuan.
- Periksa saldo dan kewajiban. Cocokkan catatan dengan saldo rekening, kas yang tersedia, utang, dan piutang agar informasi keuangan tetap akurat.
Tidak semua orang membutuhkan sistem pencatatan yang kompleks. Untuk kebutuhan pribadi, tabel sederhana sudah dapat membantu mengendalikan pengeluaran. Sementara itu, bisnis yang semakin berkembang mungkin membutuhkan pencatatan yang lebih terperinci dan bantuan tenaga akuntansi profesional.
Kesimpulan
Penerapan akuntansi dalam kehidupan sehari-hari dapat dimulai melalui kebiasaan mencatat transaksi, menyusun anggaran, membuat laporan keuangan sederhana, serta mengevaluasi kondisi keuangan secara berkala. Dalam kehidupan pribadi, langkah tersebut membantu seseorang memahami pola pengeluaran dan merencanakan tujuan keuangan. Dalam bisnis kecil, akuntansi mendukung pemantauan penjualan, biaya, persediaan, utang, piutang, dan arus kas.
Inti penerapan akuntansi bukan sekadar membuat tabel atau menghitung uang, melainkan mengubah transaksi menjadi informasi yang berguna untuk mengambil keputusan. Dengan pencatatan yang konsisten dan evaluasi yang teratur, pengelolaan keuangan dapat dilakukan secara lebih terarah, terukur, dan bertanggung jawab.
Daftar Referensi
- Consumer.gov — Making a Budget. Panduan membuat anggaran bulanan, menghitung pendapatan dan pengeluaran, serta merencanakan tabungan. https://consumer.gov/your-money/making-budget
- U.S. Small Business Administration — Manage Your Business. Penjelasan tentang pencatatan keuangan bisnis, neraca, biaya, dan pengelolaan arus kas. https://www.sba.gov/counseling/manage-your-business/
- OpenStax — Principles of Accounting, Volume 1: Financial Accounting. Materi tentang laporan laba rugi, laporan posisi keuangan, laporan arus kas, dan persamaan akuntansi. https://openstax.org/books/principles-financial-accounting/pages/2-summary
- Consumer Financial Protection Bureau (CFPB) — Assess Your Spending. Panduan mengevaluasi pola belanja, memeriksa riwayat transaksi, dan menyusun anggaran berdasarkan pengeluaran aktual. https://www.consumerfinance.gov/owning-a-home/prepare/assess-your-spending/
- MyMoney.gov — Spend. Sumber edukasi mengenai penganggaran, kebiasaan belanja, dan perencanaan tujuan keuangan. https://www.mymoney.gov/spend
- CFPB — Your Money, Your Goals Toolkit. Perangkat edukasi tentang pencatatan pemasukan, tabungan, pembayaran tagihan, utang, dan pengelolaan arus kas. https://www.consumerfinance.gov/consumer-tools/educator-tool/your-money-your-goals/toolkit/
- BINUS University — Pengenalan Akuntansi untuk Pemula. Materi pengantar mengenai prinsip akuntansi, pencatatan transaksi, aset, kewajiban, laporan keuangan, dan analisis keuangan. https://binus.ac.id/mooc/course/pengenalan-akuntansi-untuk-pemula/
- Universitas Airlangga, Fakultas Ekonomi dan Bisnis — Introduction to Accounting. Referensi akademik mengenai dasar akuntansi, analisis transaksi, persediaan, piutang, kewajiban, dan laporan arus kas. https://feb.unair.ac.id/course/akk105/
Sumber-sumber tersebut mendukung prinsip umum penganggaran, pencatatan transaksi, serta penyusunan dan penggunaan informasi keuangan.
Recent Posts

Bagaimana Sistem SKS pada Program Kuliah... 22.11.2026/49 View

How Does Technology Make Daily Evaluation... 21.11.2026/79 View

Apa Strategi Menghadapi Kesenjangan antara Kompetensi... 21.11.2026/79 View

Mengapa Inventaris Aset Penting bagi Kelancaran... 21.11.2026/75 View
