

Principal vs. Agent dalam PSAK 115: Cara Menentukan Pengakuan Pendapatan Bruto atau Neto
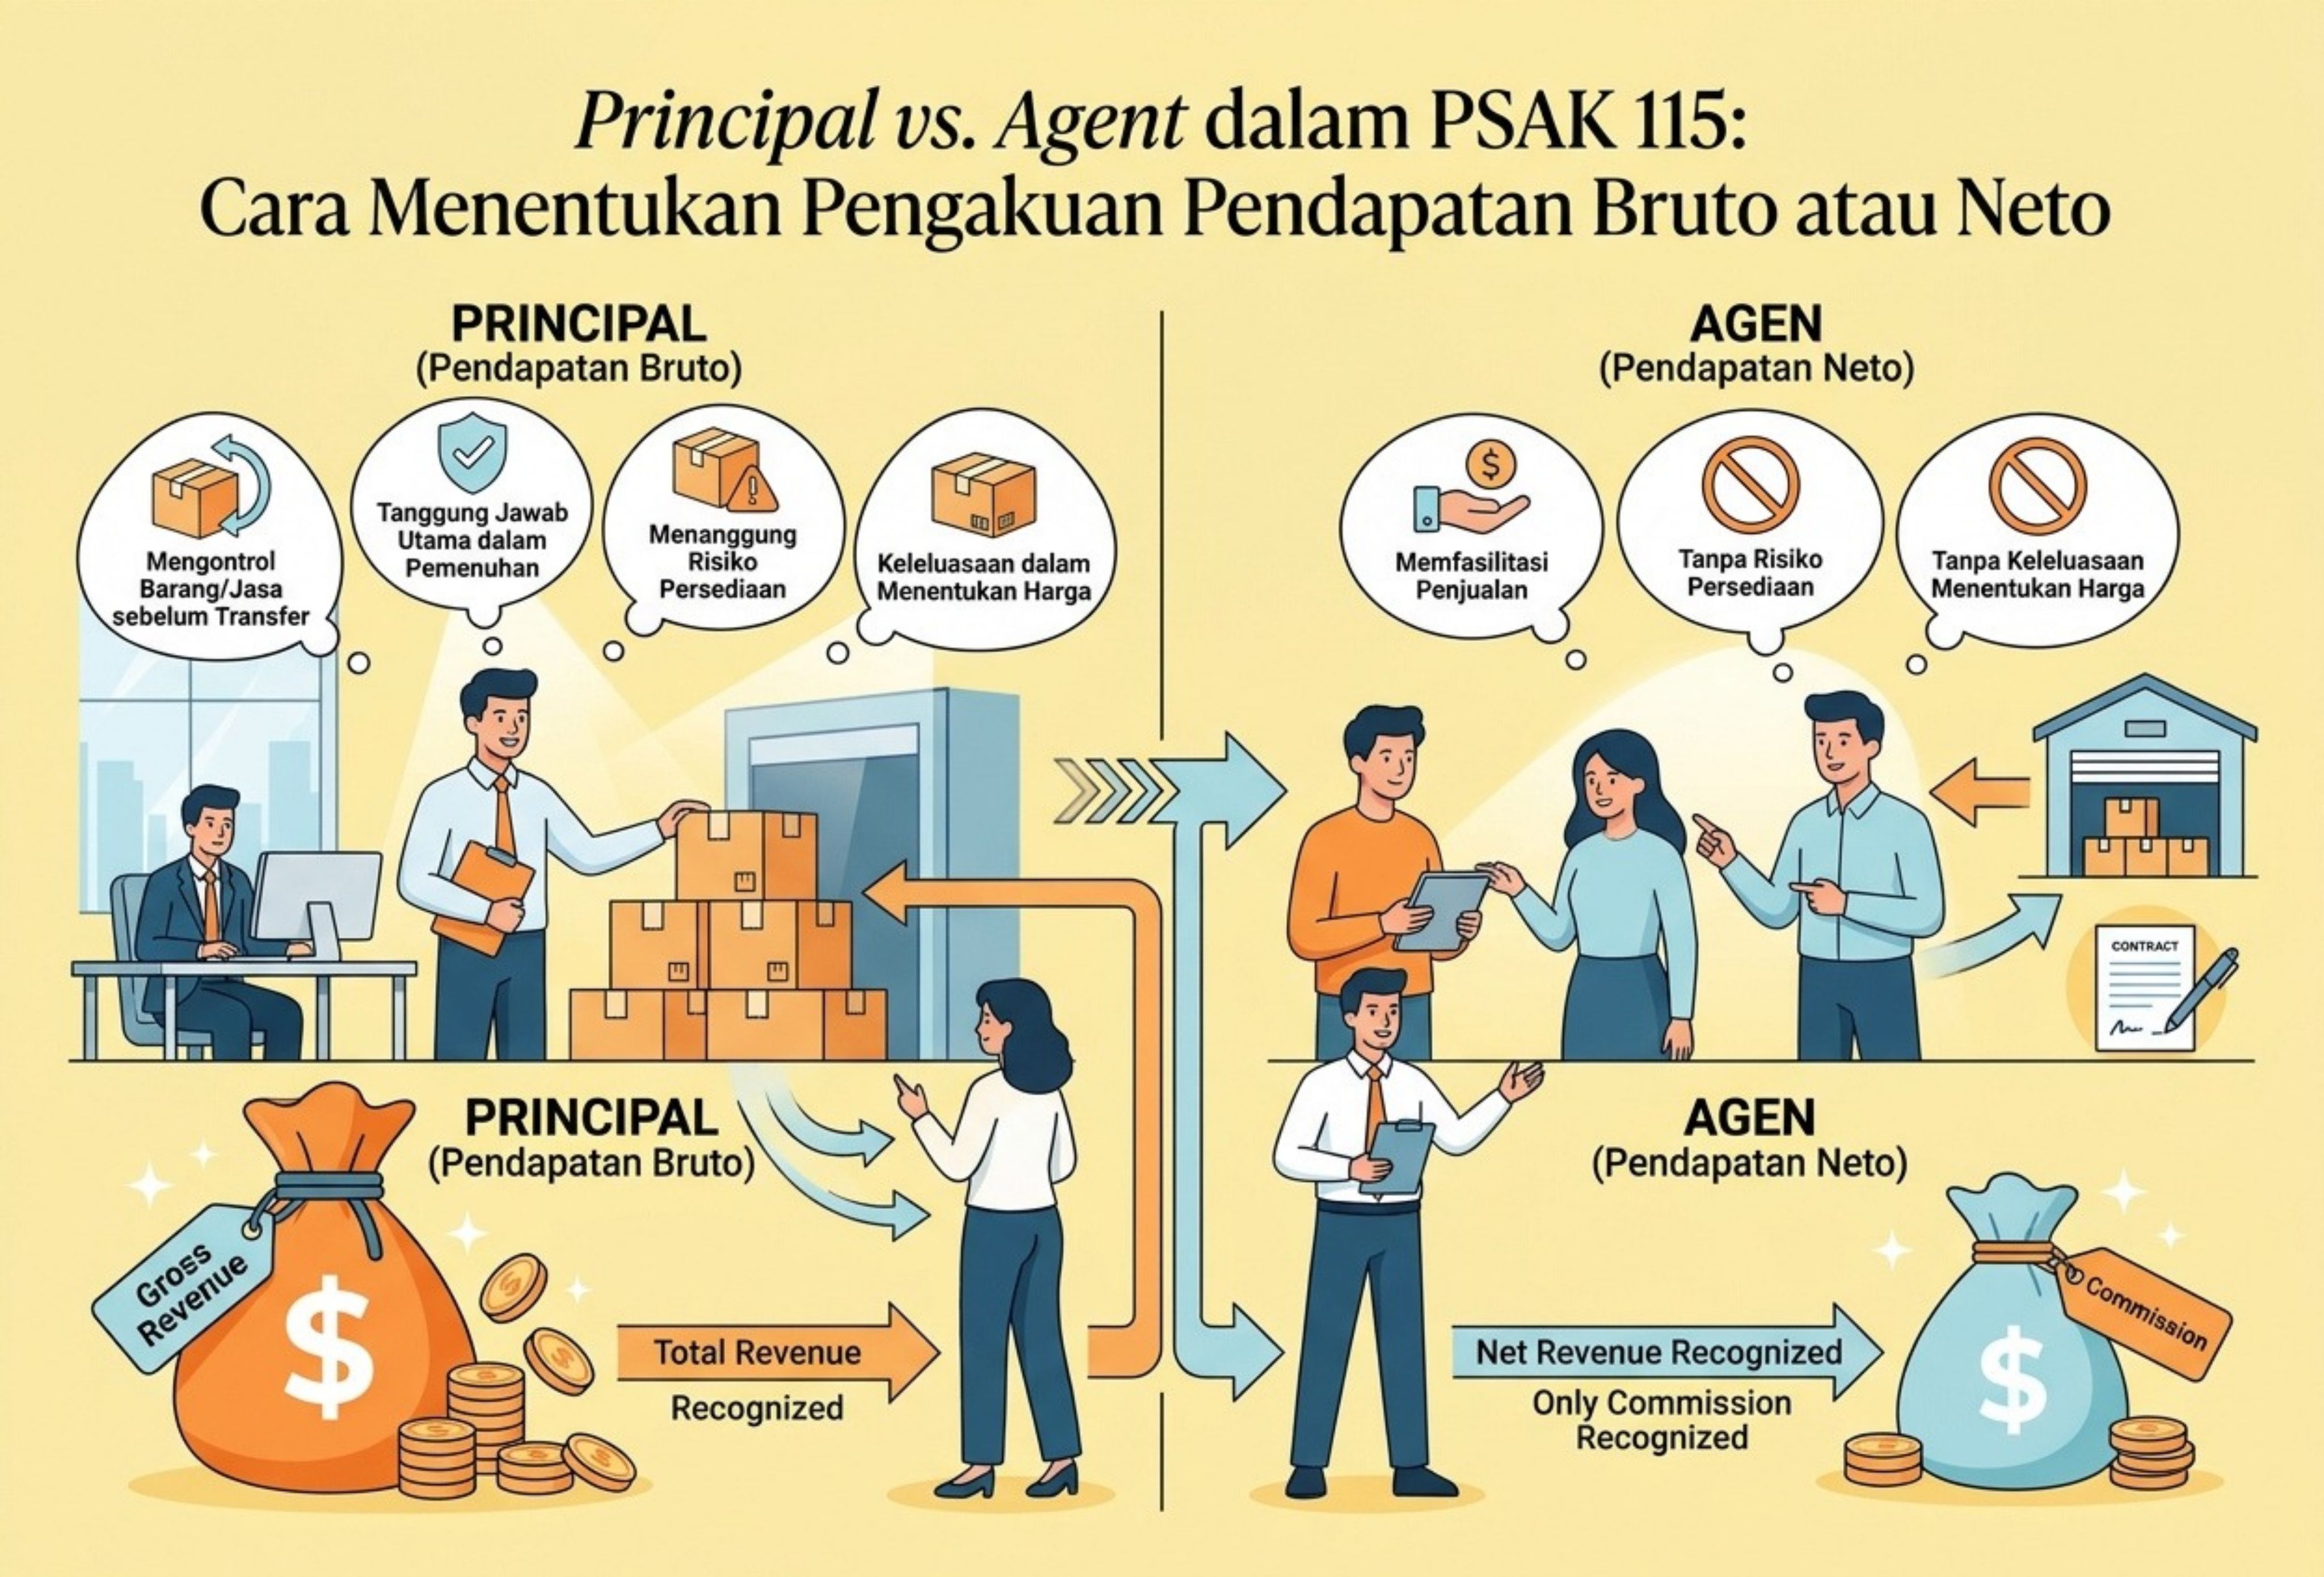
Dalam menjalankan kegiatan bisnis, perusahaan tidak selalu bertindak sebagai pihak yang menyediakan barang atau jasa secara langsung kepada pelanggan. Ada entitas yang menjual produk miliknya sendiri, sedangkan entitas lain hanya menjadi perantara antara penyedia barang dan pembeli. Perbedaan peran ini memiliki dampak penting terhadap cara perusahaan mengakui pendapatan dalam laporan keuangan.
Dalam akuntansi, konsep tersebut dikenal sebagai principal dan agent. Penentuannya diatur dalam standar pendapatan dari kontrak dengan pelanggan, yaitu PSAK 72 yang kini menggunakan penomoran PSAK 115. Standar ini membantu perusahaan menentukan apakah pendapatan harus disajikan secara bruto atau neto berdasarkan sifat transaksi dan pengendalian atas barang atau jasa yang dijanjikan.
Kesalahan dalam menentukan peran tersebut dapat menyebabkan nilai pendapatan yang dilaporkan tidak mencerminkan substansi transaksi. Oleh karena itu, perusahaan perlu memahami prinsip pengendalian, indikator penilaian, serta penerapannya dalam berbagai model bisnis.
Apa Itu Principal dan Agent dalam PSAK 115?
Principal dan agent merupakan dua peran yang digunakan untuk menentukan bagaimana entitas mengakui pendapatan ketika pihak lain turut terlibat dalam penyediaan barang atau jasa kepada pelanggan.
Menurut PSAK 115, yang mengadopsi IFRS 15, penilaian dilakukan dengan mengidentifikasi barang atau jasa spesifik yang dijanjikan kepada pelanggan, kemudian menentukan apakah entitas mengendalikan barang atau jasa tersebut sebelum dialihkan kepada pelanggan.
1. Principal
Principal adalah entitas yang mengendalikan barang atau jasa spesifik sebelum barang atau jasa tersebut dialihkan kepada pelanggan. Entitas ini pada dasarnya berjanji untuk menyediakan barang atau jasa tersebut kepada pelanggan, meskipun pihak lain dapat terlibat dalam proses penyediaannya.
Jika bertindak sebagai principal, entitas mengakui pendapatan secara bruto, yaitu sebesar imbalan yang menjadi haknya atas barang atau jasa yang dijanjikan kepada pelanggan, sesuai dengan ketentuan pengakuan pendapatan yang berlaku.
Sebagai contoh, perusahaan membeli produk dari pemasok, mengendalikan produk tersebut, lalu menjualnya kepada pelanggan dengan harga yang ditentukan berdasarkan strategi bisnisnya. Jika fakta dan ketentuan kontrak menunjukkan bahwa perusahaan mengendalikan produk sebelum dialihkan kepada pelanggan, perusahaan tersebut bertindak sebagai principal.
2. Agent
Agent adalah entitas yang tidak mengendalikan barang atau jasa spesifik sebelum dialihkan kepada pelanggan, tetapi bertugas mengatur agar pihak lain menyediakan barang atau jasa tersebut.
Dalam kondisi ini, kewajiban entitas adalah memfasilitasi penyediaan barang atau jasa oleh pihak lain. Oleh karena itu, pendapatan yang diakui umumnya terbatas pada komisi, biaya layanan, atau imbalan lain yang menjadi hak entitas sebagai perantara.
Sebagai contoh, sebuah platform digital mempertemukan penjual dengan pembeli dan memperoleh komisi atas transaksi yang berhasil. Jika platform tersebut hanya mengatur transaksi tanpa mengendalikan barang yang dijual, pendapatannya adalah komisi, bukan seluruh nilai penjualan barang.
Perlu dipahami bahwa status principal atau agent ditentukan berdasarkan substansi pengaturan kontrak. Keberadaan kontrak dengan pemasok, penerimaan uang dari pelanggan, atau keterlibatan dalam proses transaksi tidak dengan sendirinya menentukan status suatu entitas.
Mengapa Penentuan Principal dan Agent Penting?
Penentuan principal atau agent berpengaruh langsung terhadap jumlah pendapatan yang ditampilkan dalam laporan laba rugi. Walaupun dua perusahaan dapat terlibat dalam transaksi dengan nilai yang sama, jumlah pendapatan yang diakui bisa berbeda karena peran dan kewajiban mereka tidak sama.
Kesalahan klasifikasi dapat membuat pendapatan terlihat lebih besar atau lebih kecil daripada yang seharusnya. Kondisi ini juga dapat memengaruhi analisis kinerja perusahaan, perbandingan antarperiode, rasio profitabilitas, serta penilaian investor terhadap pertumbuhan bisnis.
Sebagai ilustrasi, sebuah marketplace memproses transaksi penjualan senilai Rp10.000.000 dan memperoleh komisi sebesar 5%.
Perhitungan komisi:
Komisi = Nilai transaksi × Persentase komisi
Komisi = Rp10.000.000 × 5%
Komisi = Rp500.000
Jika marketplace tersebut bertindak sebagai agent dan Rp500.000 merupakan seluruh imbalan yang menjadi haknya, pendapatan yang diakui adalah Rp500.000.
Sebaliknya, apabila suatu entitas bertindak sebagai principal dalam transaksi yang sama, pendapatan bruto yang diakui dapat sebesar Rp10.000.000, dengan biaya terkait dicatat secara terpisah sesuai sifat transaksinya.
Dengan demikian, perbedaan pokoknya bukan terletak pada jumlah uang yang diterima atau diproses, melainkan pada barang atau jasa yang dijanjikan, pengendalian sebelum pengalihan, serta hak entitas atas imbalan transaksi.
Dasar Utama Penilaian Principal vs. Agent: Pengendalian
Prinsip utama dalam PSAK 115 adalah pengendalian (control). Entitas dinilai sebagai principal jika mengendalikan barang atau jasa spesifik sebelum barang atau jasa tersebut dialihkan kepada pelanggan.
Pengendalian atas aset berkaitan dengan kemampuan untuk mengarahkan penggunaan aset dan memperoleh secara substansial seluruh manfaat yang tersisa dari aset tersebut, termasuk kemampuan untuk mencegah pihak lain mengarahkan penggunaannya dan memperoleh manfaatnya.
Dalam konteks jasa, penilaian perlu memperhatikan sifat jasa yang dijanjikan. Sebuah perusahaan dapat bertindak sebagai principal apabila mengendalikan hak atas jasa yang akan diberikan oleh pihak lain atau mengendalikan jasa yang diterima dari pihak lain sebelum jasa tersebut dialihkan kepada pelanggan.
Oleh karena itu, penentuan principal dan agent tidak cukup dilakukan hanya dengan memeriksa siapa yang memiliki barang secara hukum atau siapa yang mengirimkan produk kepada pelanggan. Perusahaan perlu menilai seluruh fakta, ketentuan kontrak, dan hubungan antara pihak-pihak yang terlibat.
Indikator Penentuan Principal dan Agent Menurut PSAK 115
PSAK 115 memberikan tiga indikator utama yang dapat membantu entitas mengevaluasi apakah pengendalian atas barang atau jasa berada pada entitas tersebut sebelum pengalihan kepada pelanggan.
Ketiga indikator ini merupakan alat bantu penilaian, bukan kriteria yang berdiri sendiri atau daftar yang harus seluruhnya dipenuhi secara bersamaan. Tingkat relevansinya bergantung pada sifat barang atau jasa dan ketentuan kontrak.
1. Tanggung Jawab Utama atas Pemenuhan Janji
Indikator pertama adalah pihak yang memiliki tanggung jawab utama untuk memenuhi janji penyediaan barang atau jasa kepada pelanggan.
Jika suatu entitas bertanggung jawab memastikan barang atau jasa yang dijanjikan sesuai dengan kontrak, termasuk menangani kewajiban pemenuhan yang relevan, kondisi tersebut dapat menjadi bukti bahwa entitas bertindak sebagai principal.
Sebaliknya, jika tanggung jawab utama berada pada penyedia barang atau jasa dan entitas hanya mengatur transaksi antara penyedia dengan pelanggan, hal tersebut dapat mengindikasikan peran sebagai agent.
Meskipun demikian, tanggung jawab terhadap komplain, garansi, atau pengembalian barang perlu dianalisis sesuai kontrak dan praktik bisnis. Penanganan komplain secara administratif saja tidak otomatis membuat suatu entitas menjadi principal.
2. Risiko Persediaan
Indikator kedua adalah risiko persediaan (inventory risk), yaitu risiko yang berkaitan dengan barang sebelum dialihkan kepada pelanggan atau setelah pengalihan pengendalian dalam kondisi yang relevan.
Entitas yang menanggung risiko barang tidak terjual, kerusakan persediaan, atau kewajiban terkait retur dapat memiliki indikasi pengendalian atas barang tersebut.
Sebaliknya, pihak yang hanya mempertemukan penjual dan pembeli serta tidak menanggung risiko persediaan cenderung memiliki karakteristik sebagai agent.
Namun, tidak adanya penyimpanan fisik barang tidak otomatis menunjukkan bahwa entitas merupakan agent. Entitas dapat mengendalikan barang meskipun barang dikirim langsung dari pemasok kepada pelanggan, apabila substansi kontrak menunjukkan bahwa pengendalian sempat berada pada entitas tersebut.
3. Keleluasaan Menetapkan Harga
Indikator ketiga adalah keleluasaan dalam menentukan harga jual barang atau jasa kepada pelanggan.
Jika entitas memiliki kewenangan untuk menetapkan harga, memberikan diskon, atau menentukan besarnya imbalan penjualan, hal tersebut dapat mendukung kesimpulan bahwa entitas bertindak sebagai principal.
Sebaliknya, jika harga ditentukan oleh penyedia barang atau jasa dan entitas hanya memperoleh komisi sesuai kesepakatan, kondisi tersebut dapat mengindikasikan peran sebagai agent.
Meskipun demikian, keleluasaan menentukan harga bukan bukti tunggal pengendalian. Dalam pasar tertentu, suatu entitas mungkin memiliki ruang terbatas untuk menentukan harga karena persaingan atau kondisi pasar. Oleh sebab itu, indikator ini tetap harus dipertimbangkan bersama fakta dan ketentuan kontrak lainnya.
Ringkasan Perbedaan Principal dan Agent
Perbedaan kedua peran tersebut dapat dirangkum sebagai berikut.
Principal:
- Mengendalikan barang atau jasa spesifik sebelum dialihkan kepada pelanggan.
- Berjanji menyediakan barang atau jasa kepada pelanggan.
- Dapat menanggung tanggung jawab utama pemenuhan janji dan risiko persediaan.
- Dapat memiliki keleluasaan dalam menetapkan harga.
- Mengakui pendapatan secara bruto sesuai imbalan yang menjadi haknya.
Agent:
- Tidak mengendalikan barang atau jasa spesifik sebelum dialihkan kepada pelanggan.
- Berjanji mengatur penyediaan barang atau jasa oleh pihak lain.
- Umumnya memperoleh komisi atau biaya layanan.
- Dapat memiliki tanggung jawab yang terbatas pada pengaturan transaksi.
- Mengakui pendapatan sebesar komisi atau imbalan yang menjadi haknya.
Dampak Principal dan Agent terhadap Pengakuan Pendapatan
Hasil penilaian menentukan apakah perusahaan mengakui pendapatan secara bruto atau neto. Pencatatan tersebut harus menggambarkan hak entitas atas imbalan dan kewajibannya berdasarkan kontrak, bukan sekadar jumlah kas yang melewati rekening perusahaan.
1. Pengakuan Pendapatan Bruto bagi Principal
Apabila perusahaan bertindak sebagai principal, pendapatan umumnya diakui sebesar imbalan yang menjadi hak perusahaan atas barang atau jasa yang dialihkan kepada pelanggan.
Biaya untuk memperoleh barang atau jasa, seperti harga beli persediaan atau biaya penyediaan jasa, dicatat secara terpisah sesuai standar yang berlaku. Untuk perusahaan dagang, biaya barang yang dijual umumnya diakui sebagai beban pokok penjualan ketika persediaan terkait diakui sebagai beban.
Sebagai contoh, PT Nusantara Niaga menjual barang kepada pelanggan sebesar Rp10.000.000. Biaya perolehan barang tersebut adalah Rp7.000.000. Jika PT Nusantara Niaga bertindak sebagai principal dan seluruh nilai penjualan menjadi haknya, ilustrasi pengakuannya adalah sebagai berikut.
Pendapatan penjualan = Rp10.000.000
Beban pokok penjualan = Rp7.000.000
Laba kotor = Rp10.000.000 − Rp7.000.000
Laba kotor = Rp3.000.000
Angka tersebut merupakan ilustrasi sebelum memperhitungkan biaya operasional dan komponen lainnya. Pendapatan bruto tidak berarti bahwa seluruh nilai penjualan merupakan laba perusahaan.
2. Pengakuan Pendapatan Neto bagi Agent
Jika perusahaan bertindak sebagai agent, pendapatan yang diakui umumnya hanya sebesar komisi atau biaya layanan yang menjadi haknya.
Dana yang diterima untuk diteruskan kepada penyedia barang atau jasa bukan otomatis pendapatan agent. Jika dana tersebut merupakan hak pihak lain, pencatatannya perlu mencerminkan kewajiban perusahaan kepada pihak tersebut sampai penyelesaian transaksi dilakukan.
Sebagai contoh, platform perantara memproses transaksi senilai Rp10.000.000 dengan komisi 5%. Dengan asumsi seluruh transaksi telah memenuhi syarat pengakuan dan komisi tersebut merupakan hak platform, pencatatannya dapat diilustrasikan sebagai berikut.
Nilai transaksi pelanggan = Rp10.000.000
Komisi platform = 5% × Rp10.000.000
Komisi platform = Rp500.000
Jumlah yang menjadi hak penjual = Rp10.000.000 − Rp500.000
Jumlah yang menjadi hak penjual = Rp9.500.000
Pendapatan platform adalah Rp500.000. Sementara itu, Rp9.500.000 merupakan dana yang menjadi hak penjual dan bukan pendapatan platform apabila platform hanya bertindak sebagai agent.
Perlu diperhatikan bahwa penyajian neto tidak berarti perusahaan selalu mencatat hanya selisih kas yang diterima dan dibayarkan. Pencatatan tetap bergantung pada hak kontraktual, kewajiban, serta waktu pengakuan pendapatan yang sesuai dengan standar.
Cara Praktis Menganalisis Principal vs. Agent
Agar keputusan klasifikasi dapat dipertanggungjawabkan, perusahaan dapat menerapkan prosedur penilaian yang terstruktur.
Langkah 1. Identifikasi Barang atau Jasa yang Dijanjikan
Tentukan barang atau jasa spesifik yang dijanjikan kepada pelanggan. Jika kontrak mencakup beberapa barang atau jasa yang berbeda, penilaian principal atau agent perlu dilakukan untuk masing-masing barang atau jasa spesifik yang relevan.
Langkah 2. Periksa Isi Kontrak
Tinjau perjanjian dengan pelanggan dan pihak pemasok untuk memahami hak, kewajiban, tanggung jawab, mekanisme pengembalian, garansi, serta ketentuan pembayaran.
Jangan hanya berpedoman pada nama kontrak. Ketentuan aktual dan substansi pengaturan menjadi dasar penilaian.
Langkah 3. Evaluasi Pengendalian Sebelum Pengalihan
Analisis apakah perusahaan mengendalikan barang atau jasa sebelum pelanggan memperoleh pengendalian atas barang atau jasa tersebut. Pertimbangkan pula apakah perusahaan mengendalikan hak atas barang atau jasa dari pihak lain yang kemudian dialihkan kepada pelanggan.
Langkah 4. Gunakan Indikator Pendukung
Evaluasi tanggung jawab utama atas pemenuhan janji, risiko persediaan, dan keleluasaan penetapan harga. Tentukan indikator mana yang paling relevan berdasarkan sifat transaksi dan ketentuan kontrak.
Langkah 5. Tetapkan Perlakuan Pengakuan Pendapatan
Jika perusahaan mengendalikan barang atau jasa sebelum dialihkan, perusahaan bertindak sebagai principal dan umumnya mengakui pendapatan bruto. Jika perusahaan hanya mengatur penyediaan barang atau jasa oleh pihak lain, perusahaan bertindak sebagai agent dan umumnya mengakui komisi atau imbalan neto yang menjadi haknya.
Hasil penilaian sebaiknya didokumentasikan bersama bukti kontrak dan alasan akuntansi yang mendasarinya. Dokumentasi tersebut akan membantu proses penelaahan internal maupun audit eksternal.
Contoh Penerapan Principal dan Agent dalam Bisnis
Konsep principal dan agent dapat ditemukan dalam perdagangan, platform digital, distribusi perangkat lunak, perjalanan, dan penjualan barang konsinyasi. Namun, klasifikasi akhirnya tetap harus ditentukan berdasarkan fakta dan ketentuan setiap pengaturan.
1. Marketplace Online
Sebuah marketplace mempertemukan penjual dengan pembeli, memfasilitasi pembayaran, dan menerima komisi atas transaksi yang berhasil.
Jika platform hanya mengatur transaksi, tidak mengendalikan barang yang dijual, serta tidak bertindak sebagai pihak utama yang berjanji menyediakan barang kepada pelanggan, platform tersebut umumnya bertindak sebagai agent.
Pendapatan yang diakui adalah komisi atau biaya layanan yang menjadi haknya. Namun, apabila platform juga menjual barang tertentu dengan mengendalikan barang tersebut sebelum dialihkan kepada pelanggan, penilaiannya dapat berbeda untuk transaksi tersebut.
2. Reseller Perangkat Lunak
Dalam bisnis perangkat lunak, status reseller bergantung pada pengaturan distribusi dan substansi janji kepada pelanggan.
Jika reseller mengendalikan lisensi atau hak atas perangkat lunak sebelum dialihkan kepada pelanggan dan bertanggung jawab memenuhi janji penyediaannya, reseller dapat bertindak sebagai principal.
Sebaliknya, jika reseller hanya mengatur agar penerbit perangkat lunak menyediakan lisensi secara langsung kepada pelanggan dan reseller tidak mengendalikan lisensi tersebut sebelumnya, reseller dapat bertindak sebagai agent.
Keleluasaan harga, tanggung jawab atas pemenuhan janji, dan risiko terkait lisensi menjadi bagian dari penilaian. Penetapan harga oleh reseller saja belum cukup untuk menyimpulkan bahwa reseller adalah principal.
3. Agen Perjalanan
Agen perjalanan dapat bertindak sebagai agent ketika hanya memesan tiket pesawat atau kamar hotel atas nama pelanggan dan memperoleh komisi dari penyedia layanan.
Dalam kondisi tersebut, harga tiket atau kamar yang menjadi hak maskapai atau hotel bukan pendapatan agen perjalanan. Pendapatan agen umumnya berupa komisi atau biaya pemesanan yang menjadi haknya.
Namun, apabila perusahaan perjalanan menyusun dan menjual paket perjalanan yang mencakup beberapa layanan serta mengendalikan jasa yang dijanjikan kepada pelanggan, perusahaan mungkin bertindak sebagai principal atas paket tersebut. Penilaian harus mempertimbangkan substansi pengaturan untuk setiap layanan atau paket.
4. Penjualan Barang Konsinyasi
Dalam pengaturan konsinyasi, pemilik barang menitipkan barang kepada pihak lain untuk dijual kepada pelanggan. Pihak yang menerima titipan tidak otomatis mengendalikan barang tersebut hanya karena menyimpan atau memajangnya.
Jika pemilik barang tetap mengendalikan persediaan dan toko hanya bertugas menjualkan barang atas nama pemilik dengan imbalan komisi, toko umumnya bertindak sebagai agent. Pendapatannya adalah komisi yang menjadi hak toko.
Sebaliknya, apabila toko membeli barang, mengendalikan barang tersebut, dan menanggung risiko sebagai penjual sebelum pengalihan kepada pelanggan, toko dapat bertindak sebagai principal.
Hubungan Principal dan Agent dengan Lima Langkah PSAK 115
Penilaian principal dan agent merupakan bagian dari penerapan model pengakuan pendapatan dalam PSAK 115. Secara umum, model tersebut terdiri atas lima langkah berikut.
- Mengidentifikasi kontrak dengan pelanggan. Perusahaan menentukan apakah suatu pengaturan memenuhi persyaratan untuk dicatat sebagai kontrak berdasarkan standar.
- Mengidentifikasi kewajiban pelaksanaan. Perusahaan mengidentifikasi barang atau jasa yang dijanjikan kepada pelanggan dan menentukan apakah barang atau jasa tersebut merupakan kewajiban pelaksanaan yang dapat dibedakan.
- Menentukan harga transaksi. Perusahaan menetapkan jumlah imbalan yang diperkirakan menjadi haknya berdasarkan kontrak.
- Mengalokasikan harga transaksi. Jika terdapat lebih dari satu kewajiban pelaksanaan yang relevan, harga transaksi dialokasikan sesuai ketentuan standar.
- Mengakui pendapatan ketika atau selama kewajiban pelaksanaan dipenuhi. Pendapatan diakui ketika pengendalian atas barang atau jasa dialihkan kepada pelanggan, sesuai dengan persyaratan yang berlaku.
Penilaian principal dan agent berkaitan erat dengan identifikasi barang atau jasa spesifik yang dijanjikan dan evaluasi pengendalian atas barang atau jasa tersebut. Hasilnya menentukan apakah pendapatan disajikan secara bruto atau neto, sedangkan waktu pengakuannya tetap mengikuti ketentuan pemenuhan kewajiban pelaksanaan.
Kesimpulan
Penentuan principal dan agent dalam PSAK 115 merupakan bagian penting dari pengakuan pendapatan yang tepat. Principal adalah entitas yang mengendalikan barang atau jasa spesifik sebelum dialihkan kepada pelanggan, sehingga pendapatannya umumnya diakui secara bruto. Agent adalah entitas yang hanya mengatur penyediaan barang atau jasa oleh pihak lain tanpa mengendalikan barang atau jasa tersebut sebelumnya, sehingga pendapatannya umumnya terbatas pada komisi atau imbalan yang menjadi haknya.
Untuk menentukan peran tersebut, perusahaan harus mengidentifikasi barang atau jasa yang dijanjikan, mengevaluasi pengendalian sebelum pengalihan, serta mempertimbangkan tanggung jawab utama, risiko persediaan, dan keleluasaan penetapan harga sebagai indikator pendukung.
Dengan menelaah substansi kontrak secara cermat dan mendokumentasikan alasan klasifikasi, perusahaan dapat menyajikan pendapatan yang lebih akurat, konsisten, dan dapat dipertanggungjawabkan dalam laporan keuangan.
Daftar Referensi
- Ikatan Akuntan Indonesia (IAI). PSAK 72: Pendapatan dari Kontrak dengan Pelanggan. Referensi resmi mengenai prinsip pengakuan pendapatan dan model lima langkah. https://web.iaiglobal.or.id/PSAK-Umum/83
- Ikatan Akuntan Indonesia (IAI). Penomoran PSAK dan ISAK dalam SAK Indonesia. Penjelasan mengenai perubahan penomoran standar akuntansi yang berlaku efektif pada 1 Januari 2024. https://web.iaiglobal.or.id/Berita-IAI/detail/penomoran_psak_dan_isak_dalam_sak_indonesia
- IFRS Foundation. IFRS 15: Revenue from Contracts with Customers. Standar internasional yang menjadi dasar konsep principal dan agent serta pengakuan pendapatan dari kontrak dengan pelanggan. https://www.ifrs.org/issued-standards/list-of-standards/ifrs-15-revenue-from-contracts-with-customers/
- IFRS Interpretations Committee. Applicable Requirements in IFRS 15—Principal versus Agent Considerations. Pembahasan mengenai pengendalian barang atau jasa dan indikator untuk menentukan principal atau agent. https://www.ifrs.org/news-and-events/updates/ifric/2021/ifric-update-november-2021/
- IFRS Interpretations Committee. Principal versus Agent: Software Reseller (IFRS 15 Revenue from Contracts with Customers). Referensi penerapan konsep principal dan agent dalam transaksi lisensi perangkat lunak. https://www.ifrs.org/news-and-events/updates/ifric/2022/ifric-update-april-2022/
Recent Posts

Bagaimana Sistem SKS pada Program Kuliah... 22.11.2026/49 View

How Does Technology Make Daily Evaluation... 21.11.2026/79 View

Apa Strategi Menghadapi Kesenjangan antara Kompetensi... 21.11.2026/79 View

Mengapa Inventaris Aset Penting bagi Kelancaran... 21.11.2026/75 View
