

Recurring Income Adalah Pendapatan Berulang yang Menjadi Sumber Penghasilan Stabil Bisnis
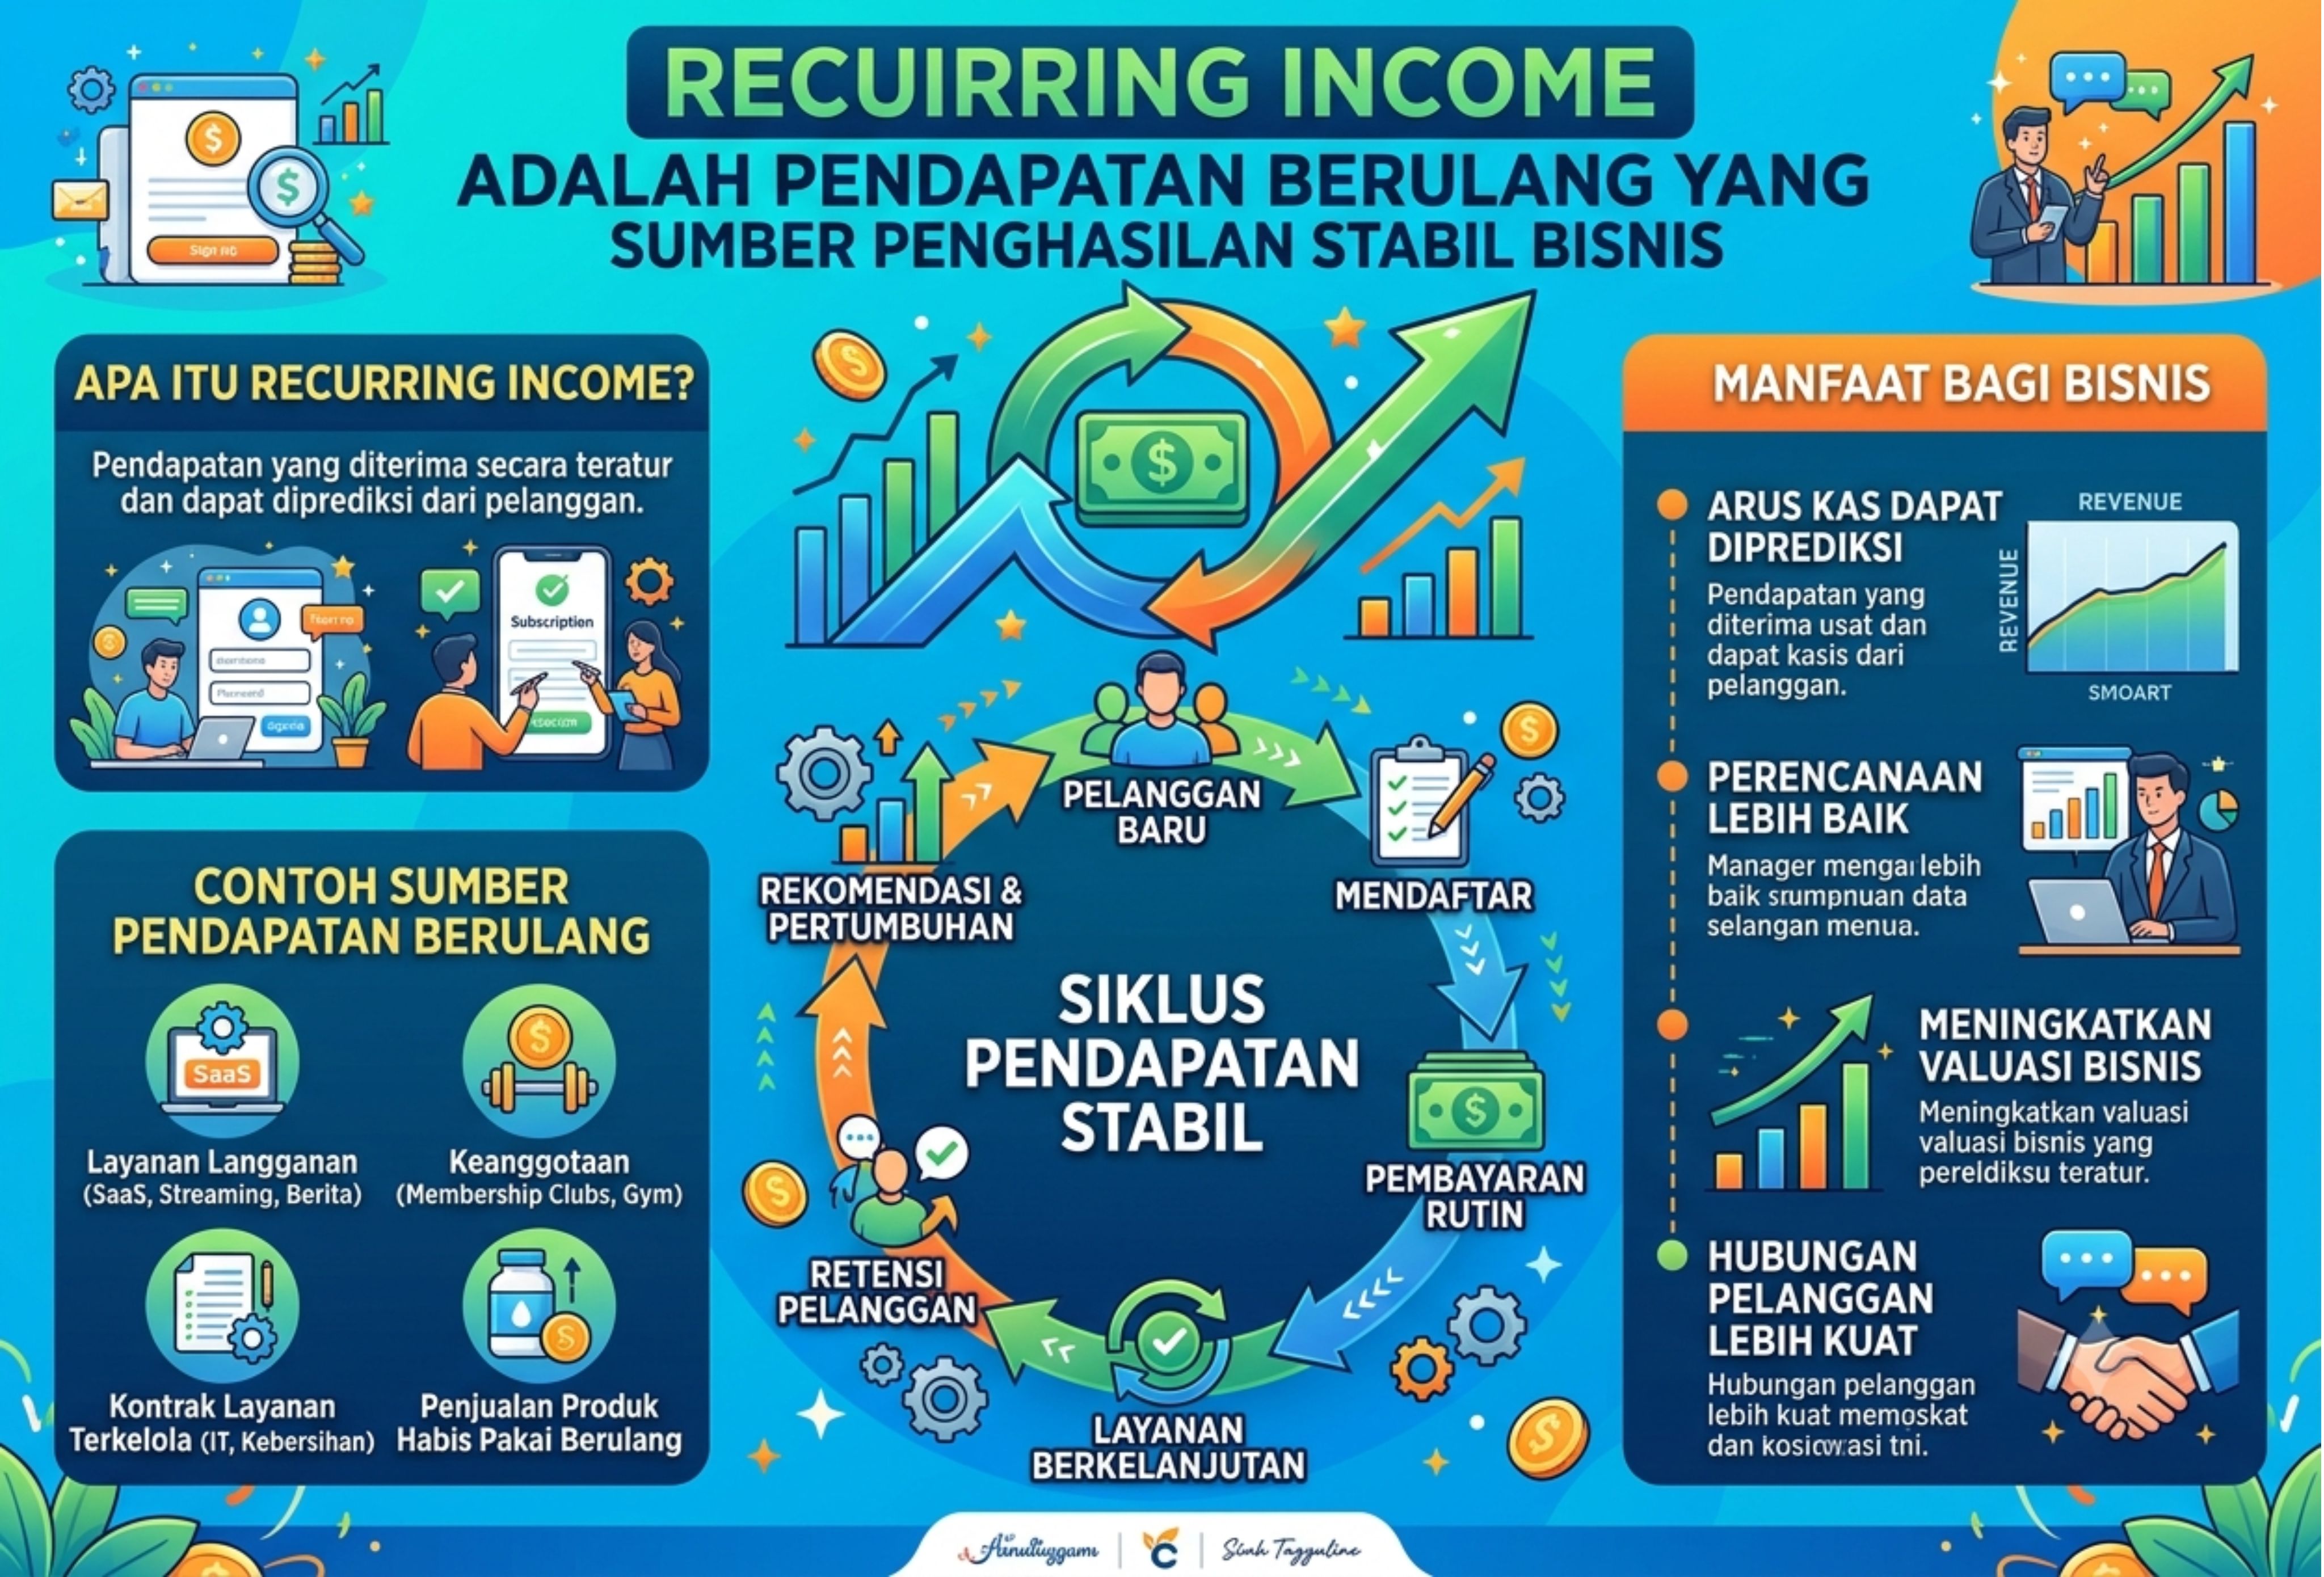
Recurring income adalah pendapatan yang diperoleh secara berulang dalam periode tertentu berdasarkan hubungan bisnis yang berkelanjutan, seperti kontrak, langganan, atau perjanjian jangka panjang. Jenis pendapatan ini banyak digunakan oleh perusahaan berbasis layanan maupun bisnis digital karena mampu memberikan arus kas yang lebih stabil dan mudah diproyeksikan dibandingkan pendapatan yang bersifat insidental.
Bagi perusahaan, recurring income tidak hanya berfungsi sebagai indikator kesehatan bisnis, tetapi juga menjadi dasar dalam menyusun strategi keuangan, proyeksi pendapatan, hingga penilaian nilai perusahaan. Namun, dari sisi akuntansi, pendapatan berulang tidak selalu dapat langsung diakui ketika pembayaran diterima. Pengakuannya harus mengikuti standar akuntansi yang berlaku agar laporan keuangan tetap mencerminkan kondisi yang sebenarnya.
Pengertian Recurring Income
Recurring income merupakan pendapatan yang diterima secara berkala karena adanya hubungan kontraktual atau model bisnis berlangganan. Pendapatan tersebut diperkirakan akan terus mengalir selama pelanggan masih menggunakan produk atau layanan yang ditawarkan perusahaan.
Berbeda dengan pendapatan yang hanya terjadi satu kali, recurring income memiliki tingkat kepastian yang lebih tinggi sehingga memudahkan perusahaan dalam memperkirakan penerimaan kas pada periode mendatang.
Contoh recurring income antara lain:
- Pendapatan sewa properti.
- Biaya langganan aplikasi Software as a Service (SaaS).
- Iuran keanggotaan pusat kebugaran.
- Langganan layanan streaming.
- Biaya maintenance atau layanan berlangganan lainnya.
Menurut Intermediate Accounting IFRS Edition karya Kieso, Weygandt, dan Warfield, pendapatan yang didasarkan pada kewajiban kontraktual umumnya memiliki tingkat prediktabilitas yang lebih baik sehingga membantu perusahaan dalam mengelola arus kas dan perencanaan bisnis.
Perbedaan Recurring Income dan Non-Recurring Income
Recurring income sering disamakan dengan pendapatan biasa, padahal keduanya memiliki karakteristik yang berbeda.
Recurring income berasal dari transaksi yang berlangsung secara terus-menerus berdasarkan kontrak atau kesepakatan berulang. Sebaliknya, non-recurring income merupakan pendapatan yang hanya diperoleh dari transaksi tertentu tanpa adanya jaminan pelanggan akan melakukan pembelian kembali.
Misalnya, biaya langganan tahunan sebuah aplikasi termasuk recurring income karena pelanggan membayar untuk memperoleh layanan secara berkelanjutan. Sementara itu, penjualan sebuah laptop kepada konsumen merupakan non-recurring income karena transaksi selesai setelah barang diserahkan.
Perbedaan tersebut penting karena memengaruhi kemampuan perusahaan dalam menyusun proyeksi pendapatan serta mengevaluasi keberlanjutan usaha.
Bagaimana Pengakuan Recurring Income dalam Akuntansi?
Dalam praktik akuntansi, penerimaan kas tidak selalu berarti perusahaan langsung memperoleh pendapatan. Hal ini terutama berlaku pada bisnis berbasis langganan yang menerima pembayaran di awal, sedangkan layanan diberikan secara bertahap selama masa kontrak.
Mengacu pada PSAK 115 Pendapatan dari Kontrak dengan Pelanggan, pendapatan diakui ketika entitas telah memenuhi kewajiban pelaksanaannya (performance obligation). Apabila manfaat jasa diberikan secara terus-menerus, maka pengakuan pendapatan dilakukan secara bertahap (over time).
Artinya, pembayaran langganan satu tahun tidak boleh langsung dicatat seluruhnya sebagai pendapatan pada saat kas diterima. Pendapatan harus diakui sesuai dengan bagian layanan yang telah diberikan kepada pelanggan pada setiap periode.
Pentingnya Pendapatan Diterima di Muka
Ketika pelanggan membayar biaya langganan di awal, perusahaan masih memiliki kewajiban untuk memberikan layanan pada masa yang akan datang. Oleh karena itu, dana yang diterima belum sepenuhnya menjadi pendapatan.
Dalam kondisi tersebut, perusahaan mencatat pembayaran sebagai pendapatan diterima di muka (unearned revenue) yang diklasifikasikan sebagai liabilitas.
Seiring berjalannya waktu dan layanan telah diberikan, saldo liabilitas tersebut akan berkurang dan dipindahkan menjadi pendapatan.
Apabila kewajiban tersebut diperkirakan selesai dalam waktu kurang dari satu tahun, akun pendapatan diterima di muka disajikan sebagai liabilitas jangka pendek pada laporan posisi keuangan.
Metrik untuk Mengukur Recurring Income
Selain melakukan pencatatan akuntansi yang benar, perusahaan juga perlu mengukur performa pendapatan berulang melalui beberapa indikator.
Monthly Recurring Revenue (MRR)
Monthly Recurring Revenue (MRR) merupakan total pendapatan berulang yang diperkirakan diterima perusahaan setiap bulan.
Rumusnya adalah:
MRR = Jumlah Pelanggan Aktif × Pendapatan Rata-rata per Pelanggan per Bulan
MRR banyak digunakan perusahaan berbasis langganan untuk memonitor pertumbuhan bisnis dari bulan ke bulan.
Annual Recurring Revenue (ARR)
Annual Recurring Revenue (ARR) merupakan estimasi pendapatan berulang selama satu tahun.
Perhitungannya cukup sederhana:
ARR = MRR × 12
ARR membantu perusahaan menyusun proyeksi pendapatan tahunan sekaligus menjadi salah satu indikator yang sering diperhatikan investor dalam menilai bisnis berbasis subscription.
Contoh Perhitungan dan Pencatatan Akuntansi
Misalkan PT Digital Kreatif menawarkan layanan software akuntansi dengan biaya langganan Rp1.200.000 per tahun. Pelanggan melakukan pembayaran penuh pada tanggal 1 Januari.
Karena layanan diberikan selama dua belas bulan, perusahaan belum dapat mengakui seluruh pembayaran tersebut sebagai pendapatan.
Saat pembayaran diterima
Debit
- Kas Rp1.200.000
Kredit
- Pendapatan Diterima di Muka Rp1.200.000
Setiap akhir bulan, perusahaan mengakui pendapatan sebesar:
Rp1.200.000 ÷ 12 = Rp100.000
Jurnalnya menjadi:
Debit
- Pendapatan Diterima di Muka Rp100.000
Kredit
- Pendapatan Langganan Rp100.000
Proses tersebut dilakukan setiap bulan hingga seluruh kewajiban layanan selesai diberikan.
Apabila perusahaan memiliki 500 pelanggan aktif dengan nilai langganan yang sama, maka diperoleh:
- MRR = 500 × Rp100.000 = Rp50.000.000
- ARR = Rp50.000.000 × 12 = Rp600.000.000
Melalui perhitungan tersebut, perusahaan dapat melihat besarnya pendapatan yang benar-benar bersifat berulang tanpa hanya berpatokan pada jumlah kas yang diterima.
Kesalahan yang Sering Terjadi dalam Mencatat Recurring Income
Dalam praktiknya, masih banyak perusahaan yang melakukan kesalahan ketika mencatat pendapatan berulang. Beberapa kesalahan yang paling sering dijumpai antara lain:
- Mengakui seluruh pembayaran langganan sebagai pendapatan pada saat kas diterima.
- Tidak mencatat pembayaran di muka sebagai liabilitas.
- Memasukkan pendapatan yang bersifat satu kali ke dalam perhitungan MRR.
- Tidak memperbarui nilai MRR ketika pelanggan menghentikan langganannya sehingga proyeksi pendapatan menjadi kurang akurat.
Kesalahan tersebut dapat menyebabkan laporan keuangan tidak mencerminkan kondisi perusahaan yang sebenarnya dan berpotensi memengaruhi pengambilan keputusan bisnis.
Kesimpulan
Recurring income merupakan pendapatan yang diperoleh secara berulang melalui kontrak atau sistem langganan sehingga memberikan kestabilan arus kas bagi perusahaan. Meskipun pembayaran dapat diterima di awal, pengakuan pendapatan tetap harus mengikuti standar akuntansi yang berlaku, yaitu diakui ketika kewajiban pelayanan telah dipenuhi.
Selain memahami perlakuan akuntansinya, perusahaan juga perlu memantau indikator seperti Monthly Recurring Revenue (MRR) dan Annual Recurring Revenue (ARR) untuk mengevaluasi pertumbuhan bisnis serta menyusun proyeksi pendapatan secara lebih akurat.
Sumber Referensi
Artikel ini disusun dengan merujuk dari berbagai sumber, antara lain Ikatan Akuntan Indonesia (IAI) mengenai PSAK 115 Pendapatan dari Kontrak dengan Pelanggan dan PSAK 201 Penyajian Laporan Keuangan, serta buku Intermediate Accounting IFRS Edition karya Donald E. Kieso, Jerry J. Weygandt, dan Terry D. Warfield. Selain itu, pembahasan juga diperkaya melalui artikel edukasi akuntansi mengenai recurring income yang dipublikasikan oleh Mekari Jurnal, kemudian disusun kembali dengan bahasa dan struktur yang orisinal.
Recent Posts

Bagaimana Sistem SKS pada Program Kuliah... 22.11.2026/4 View

How Does Technology Make Daily Evaluation... 21.11.2026/63 View

Apa Strategi Menghadapi Kesenjangan antara Kompetensi... 21.11.2026/64 View

Mengapa Inventaris Aset Penting bagi Kelancaran... 21.11.2026/61 View
