

Rekonsiliasi Laba ke Arus Kas Operasi: Pengertian, Tahapan, Rumus, dan Contohnya
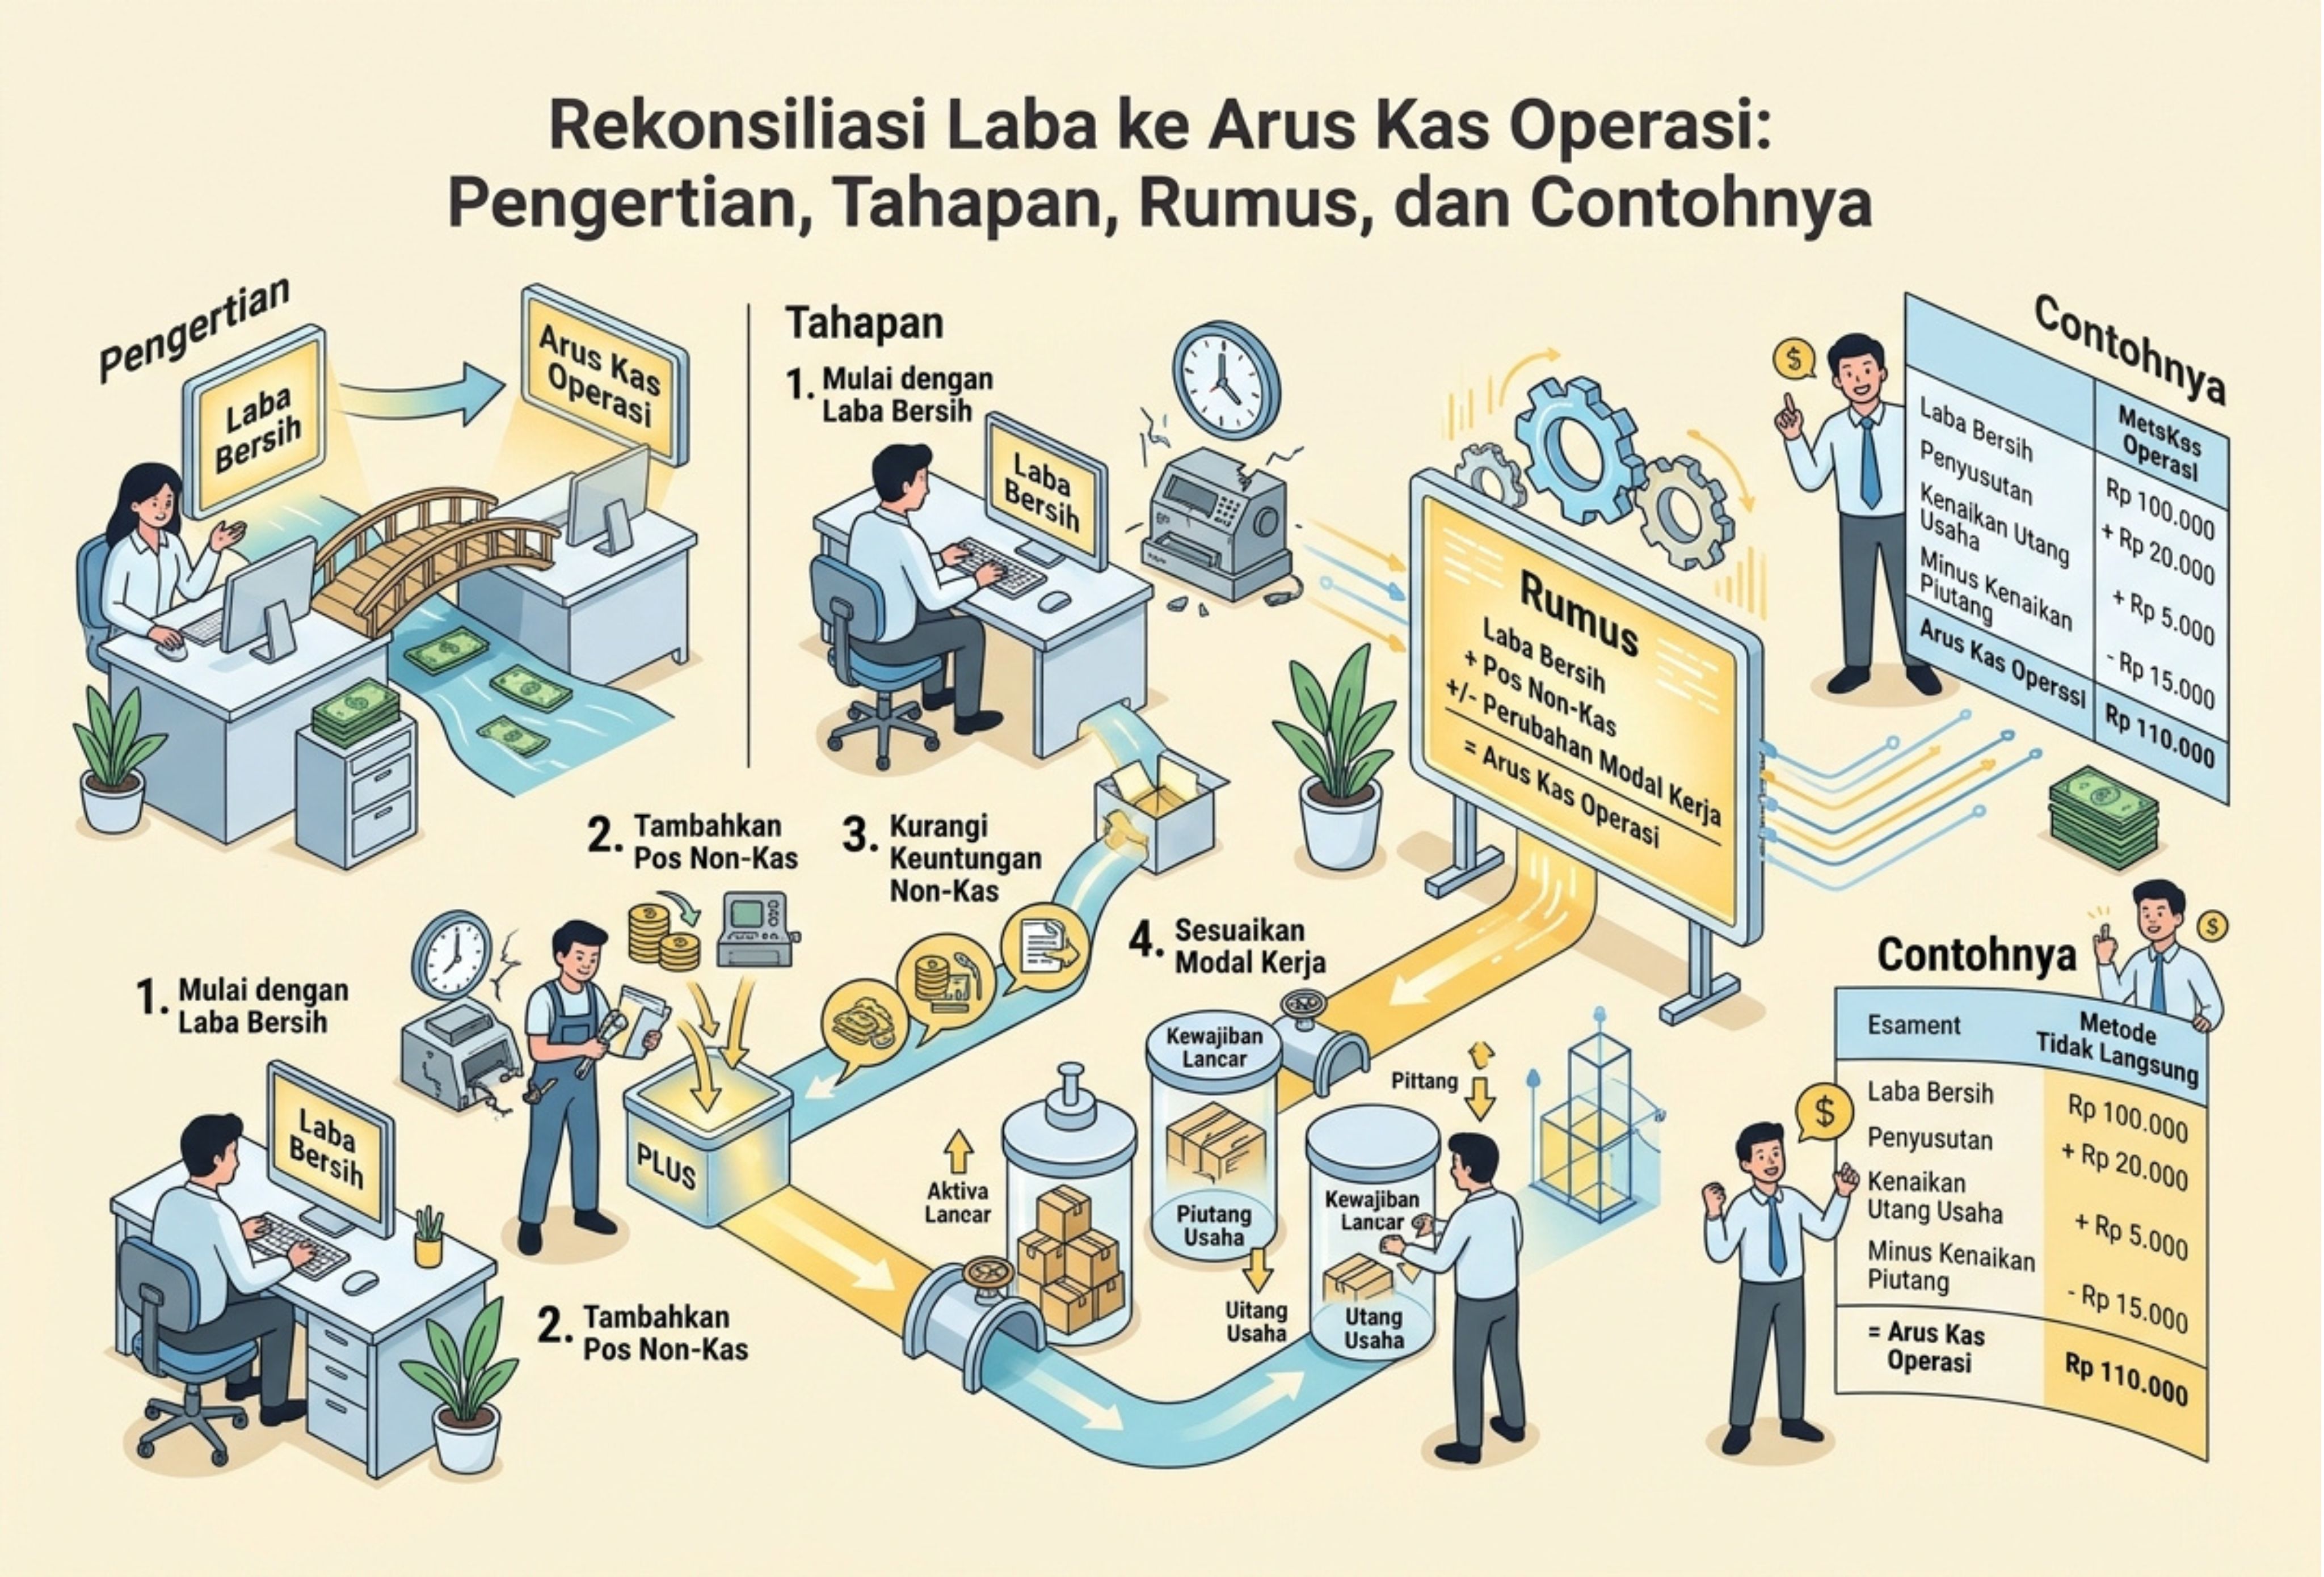
Dalam menjalankan bisnis, laba yang tercatat dalam laporan keuangan tidak selalu mencerminkan jumlah kas yang benar-benar diterima perusahaan. Hal ini terjadi karena akuntansi menggunakan basis akrual, yaitu pendapatan dan beban diakui ketika memenuhi kriteria pengakuan, bukan semata-mata ketika uang diterima atau dibayarkan.
Perbedaan tersebut membuat perusahaan perlu memahami hubungan antara laba bersih dan arus kas dari aktivitas operasi. Salah satu cara untuk menganalisis hubungan tersebut adalah melalui rekonsiliasi laba ke arus kas operasi. Proses ini membantu perusahaan menyesuaikan laba berbasis akrual menjadi informasi mengenai kas yang dihasilkan atau digunakan oleh aktivitas operasional.
Rekonsiliasi ini juga berguna untuk mengevaluasi kualitas laba, mengidentifikasi perubahan modal kerja, serta menilai kemampuan perusahaan dalam menghasilkan kas untuk membiayai kegiatan bisnis sehari-hari. Oleh karena itu, pemahaman mengenai pengertian, komponen penyesuaian, rumus, dan contoh perhitungannya menjadi bagian penting dalam analisis laporan keuangan.
Apa Itu Rekonsiliasi Laba ke Arus Kas Operasi?
Rekonsiliasi laba ke arus kas operasi adalah proses penyesuaian laba akuntansi untuk menentukan arus kas bersih yang berasal dari aktivitas operasi selama periode tertentu. Proses ini umumnya digunakan dalam metode tidak langsung pada penyusunan laporan arus kas.
Pedoman penyusunan laporan arus kas secara internasional diatur dalam IAS 7, Statement of Cash Flows. Di Indonesia, standar terkait dikenal sebagai PSAK 207 tentang Laporan Arus Kas. Kedua standar tersebut menjadi acuan dalam menyajikan informasi penerimaan dan pengeluaran kas berdasarkan aktivitas operasi, investasi, dan pendanaan.
Dalam metode tidak langsung, perhitungan dimulai dari laba atau rugi yang menjadi titik awal sesuai ketentuan standar, kemudian disesuaikan dengan transaksi nonkas, pos yang arus kasnya diklasifikasikan sebagai aktivitas investasi atau pendanaan, serta perubahan aset dan liabilitas operasi.
Sebagai contoh, perusahaan dapat mencatat penjualan secara kredit sebagai pendapatan meskipun pelanggan belum membayar. Akibatnya, laba meningkat, tetapi kas belum tentu bertambah pada periode yang sama. Sebaliknya, perusahaan dapat mencatat beban penyusutan yang mengurangi laba tanpa menimbulkan pengeluaran kas pada periode berjalan.
Rekonsiliasi diperlukan untuk menjelaskan perbedaan tersebut sehingga laporan arus kas dapat memberikan gambaran yang lebih tepat mengenai kemampuan perusahaan menghasilkan kas dari kegiatan operasionalnya.
Mengapa Rekonsiliasi Laba ke Arus Kas Operasi Penting?
Rekonsiliasi laba ke arus kas operasi memiliki peran penting dalam pengelolaan keuangan karena membantu manajemen memahami apakah laba yang dilaporkan didukung oleh arus kas yang memadai.
Berikut beberapa manfaat utamanya.
1. Menilai kualitas laba perusahaan
Kualitas laba dapat dievaluasi dengan membandingkan laba bersih dan arus kas operasi. Jika laba meningkat tetapi arus kas operasi terus menurun, manajemen perlu menelusuri penyebabnya. Kondisi tersebut dapat berkaitan dengan meningkatnya piutang, penumpukan persediaan, atau perubahan waktu pembayaran kepada pemasok.
2. Memantau kondisi likuiditas
Perusahaan membutuhkan kas untuk membayar gaji, melunasi kewajiban kepada pemasok, membayar biaya operasional, dan memenuhi kebutuhan bisnis lainnya. Rekonsiliasi membantu menjelaskan apakah kegiatan utama perusahaan menghasilkan kas yang cukup untuk mendukung kebutuhan tersebut.
3. Mengidentifikasi masalah modal kerja
Perubahan piutang usaha, persediaan, dan utang usaha dapat memengaruhi kas operasional. Dengan menganalisis perubahan setiap akun, perusahaan dapat mengidentifikasi hambatan penagihan, persediaan yang terlalu tinggi, atau kewajiban jangka pendek yang meningkat.
4. Mendukung pengambilan keputusan bisnis
Informasi arus kas operasi dapat digunakan untuk menyusun anggaran kas, menentukan kebijakan kredit pelanggan, mengevaluasi pengeluaran, dan memperkirakan kebutuhan pendanaan.
5. Meningkatkan transparansi laporan keuangan
Rekonsiliasi memberikan penjelasan mengenai hubungan antara laba dan kas. Informasi tersebut membantu manajemen, investor, kreditur, dan pihak berkepentingan lainnya memahami sumber perbedaan antara kinerja akuntansi dan arus kas aktual.
Perlu diingat bahwa arus kas operasi yang lebih tinggi daripada laba tidak selalu menunjukkan kondisi yang lebih sehat. Kenaikan tersebut bisa berasal dari penundaan pembayaran kepada pemasok atau pengurangan persediaan yang tidak dapat dipertahankan dalam jangka panjang. Analisis harus mempertimbangkan penyebab dan keberlanjutan perubahan tersebut.
Metode Langsung dan Metode Tidak Langsung dalam Laporan Arus Kas
Dalam penyusunan laporan arus kas, terdapat dua metode utama untuk menyajikan arus kas dari aktivitas operasi, yaitu metode langsung dan metode tidak langsung.
1. Metode Langsung
Metode langsung menyajikan kelompok utama penerimaan dan pembayaran kas operasi secara terpisah. Contohnya meliputi kas yang diterima dari pelanggan, pembayaran kepada pemasok, pembayaran gaji, dan pembayaran operasional lainnya sesuai klasifikasi yang berlaku.
Metode ini memberikan informasi yang lebih terperinci mengenai sumber penerimaan dan penggunaan kas perusahaan.
2. Metode Tidak Langsung
Metode tidak langsung dimulai dari laba atau rugi yang menjadi titik awal menurut standar, kemudian melakukan penyesuaian untuk memperoleh arus kas bersih dari aktivitas operasi.
Penyesuaiannya meliputi beban dan pendapatan nonkas, pos yang arus kasnya termasuk dalam aktivitas investasi atau pendanaan, serta perubahan aset dan liabilitas operasi.
Metode tidak langsung sering digunakan karena data yang dibutuhkan dapat diperoleh dari laporan laba rugi dan laporan posisi keuangan komparatif. Namun, perusahaan tetap perlu melakukan analisis transaksi agar klasifikasi dan penyesuaiannya tepat.
Perbedaan utama kedua metode terletak pada cara penyajiannya. Metode langsung menunjukkan kelompok penerimaan dan pembayaran kas, sedangkan metode tidak langsung menjelaskan bagaimana laba akuntansi direkonsiliasi menjadi arus kas operasi.
Data yang Harus Disiapkan Sebelum Rekonsiliasi
Sebelum melakukan rekonsiliasi laba ke arus kas operasi, perusahaan perlu mengumpulkan beberapa dokumen dan informasi keuangan yang relevan.
1. Laporan Laba Rugi Periode Berjalan
Laporan laba rugi digunakan untuk memperoleh informasi mengenai laba atau rugi periode berjalan, beban penyusutan, amortisasi, serta keuntungan atau kerugian dari transaksi tertentu.
Informasi tersebut menjadi dasar untuk menentukan penyesuaian yang diperlukan dalam metode tidak langsung.
2. Laporan Posisi Keuangan Komparatif
Laporan posisi keuangan komparatif menunjukkan saldo akun pada dua tanggal pelaporan, biasanya awal dan akhir periode. Data ini digunakan untuk menghitung perubahan akun seperti piutang usaha, persediaan, biaya dibayar di muka, utang usaha, dan beban yang masih harus dibayar.
Perubahan saldo tersebut membantu menjelaskan dampak transaksi akrual terhadap arus kas.
3. Buku Besar dan Rincian Transaksi
Buku besar, jurnal transaksi, dan dokumen pendukung diperlukan untuk memeriksa penyebab perubahan saldo akun. Informasi ini penting terutama jika terdapat transaksi nonkas, pelepasan aset tetap, atau transaksi yang perlu diklasifikasikan sebagai aktivitas investasi maupun pendanaan.
4. Informasi Transaksi Nonkas dan Transaksi Khusus
Perusahaan juga perlu mengidentifikasi transaksi yang memengaruhi laba tetapi tidak menghasilkan arus kas operasi, seperti penyusutan dan keuntungan penjualan aset tetap.
Selain itu, transaksi investasi dan pendanaan nonkas perlu ditangani sesuai ketentuan penyajian yang berlaku, bukan dimasukkan secara sembarangan ke dalam arus kas operasi.
Komponen Penyesuaian dalam Rekonsiliasi Laba ke Arus Kas Operasi
Dalam metode tidak langsung, penyesuaian dapat dikelompokkan menjadi beberapa bagian utama.
1. Penyesuaian Beban dan Pendapatan Nonkas
Beban nonkas merupakan beban yang mengurangi laba tanpa menyebabkan pengeluaran kas pada periode yang sama. Contoh yang umum adalah beban penyusutan aset tetap dan amortisasi aset takberwujud.
Karena beban tersebut telah mengurangi laba, tetapi tidak mengurangi kas periode berjalan, nilainya ditambahkan kembali dalam rekonsiliasi.
Contoh:
Beban penyusutan aset tetap = Rp10.000.000
Penyesuaian arus kas operasi = Tambah Rp10.000.000
Penambahan tersebut tidak berarti perusahaan menerima kas sebesar Rp10.000.000. Penyesuaian dilakukan untuk menghilangkan pengaruh beban nonkas terhadap laba dalam perhitungan arus kas operasi.
Pos nonkas lainnya perlu dianalisis sesuai sifat transaksinya. Sebagai contoh, perubahan aset atau liabilitas pajak tangguhan dapat memengaruhi laba tanpa menghasilkan arus kas pada periode berjalan. Perlakuannya harus disesuaikan dengan transaksi yang mendasari dan ketentuan klasifikasi arus kas.
2. Penyesuaian Perubahan Modal Kerja
Modal kerja operasi mencakup akun aset dan liabilitas yang berkaitan dengan kegiatan utama perusahaan. Perubahannya dapat menyebabkan perbedaan antara pendapatan atau beban yang diakui dan kas yang diterima atau dibayarkan.
Berikut aturan umum untuk memahami pengaruh perubahan modal kerja terhadap arus kas operasi.
Piutang usaha
- Kenaikan piutang usaha mengurangi arus kas operasi karena sebagian pendapatan belum diterima dalam bentuk kas.
- Penurunan piutang usaha menambah arus kas operasi karena penerimaan dari pelanggan dapat melampaui penjualan kredit periode berjalan.
Persediaan
- Kenaikan persediaan umumnya mengurangi arus kas operasi karena terdapat dana yang digunakan untuk memperoleh atau memproduksi persediaan.
- Penurunan persediaan umumnya menambah arus kas operasi karena lebih sedikit kas yang terikat dalam persediaan, dengan asumsi faktor lainnya tetap.
Utang usaha
- Kenaikan utang usaha umumnya menambah arus kas operasi karena perusahaan belum membayar seluruh kewajiban kepada pemasok.
- Penurunan utang usaha mengurangi arus kas operasi karena perusahaan membayar kewajiban yang telah tercatat.
Biaya dibayar di muka
- Kenaikan biaya dibayar di muka umumnya mengurangi arus kas operasi karena perusahaan telah membayar biaya sebelum seluruh manfaatnya diakui sebagai beban.
- Penurunan biaya dibayar di muka umumnya menambah arus kas operasi dalam rekonsiliasi karena sebagian beban diakui dari pembayaran yang dilakukan pada periode sebelumnya.
Beban yang masih harus dibayar
- Kenaikan beban yang masih harus dibayar umumnya menambah arus kas operasi karena sebagian beban telah diakui, tetapi belum dibayar.
- Penurunan akun tersebut umumnya mengurangi arus kas operasi karena terdapat pembayaran atas kewajiban yang sebelumnya telah diakui.
Aturan tersebut merupakan pedoman umum. Perusahaan tetap perlu mengecualikan saldo yang tidak berkaitan dengan aktivitas operasi serta memperhatikan transaksi nonkas dan perubahan akun lainnya.
3. Penyesuaian Keuntungan atau Kerugian dari Aktivitas Investasi dan Pendanaan
Beberapa transaksi memengaruhi laba bersih, tetapi arus kasnya harus disajikan dalam aktivitas investasi atau pendanaan.
Contohnya adalah keuntungan dari penjualan aset tetap. Keuntungan tersebut meningkatkan laba, tetapi penerimaan kas dari penjualan aset tetap umumnya dilaporkan sebagai arus kas investasi.
Karena keuntungan telah dimasukkan dalam laba bersih, nilainya dikurangkan dalam rekonsiliasi arus kas operasi untuk menghindari penghitungan ganda.
Sebaliknya, kerugian penjualan aset tetap ditambahkan kembali karena telah mengurangi laba, sedangkan penerimaan kas dari pelepasan aset dilaporkan dalam aktivitas investasi.
Penyesuaian serupa dapat berlaku untuk pos lain yang memengaruhi laba tetapi arus kasnya diklasifikasikan dalam aktivitas investasi atau pendanaan. Perlakuan setiap pos harus mengikuti sifat transaksi dan ketentuan standar yang relevan.
Rumus Rekonsiliasi Laba ke Arus Kas Operasi
Rumus umum rekonsiliasi laba ke arus kas operasi dengan metode tidak langsung dapat ditulis sebagai berikut:
Arus Kas Bersih Operasi = Laba atau Rugi sebagai Titik Awal + Penyesuaian Nonkas ± Penyesuaian Pos Investasi dan Pendanaan ± Perubahan Modal Kerja Operasi
Untuk mempermudah pemahaman, rumus tersebut dapat diuraikan menjadi:
Arus Kas Operasi = Laba Bersih + Beban Nonkas − Keuntungan Nonoperasional + Kerugian Nonoperasional − Kenaikan Aset Lancar Operasi + Penurunan Aset Lancar Operasi + Kenaikan Liabilitas Lancar Operasi − Penurunan Liabilitas Lancar Operasi
Rumus ini merupakan penyederhanaan untuk ilustrasi. Dalam praktik, perusahaan harus memperhitungkan seluruh penyesuaian yang relevan, termasuk pendapatan nonkas, pajak, bunga, dividen, dan klasifikasi transaksi lainnya sesuai kebijakan serta standar yang berlaku.
Aturan dasarnya adalah:
- Beban nonkas ditambahkan kembali jika telah mengurangi laba.
- Keuntungan yang berkaitan dengan arus kas investasi atau pendanaan dikurangkan dari laba.
- Kerugian yang berkaitan dengan arus kas investasi atau pendanaan ditambahkan kembali.
- Kenaikan aset operasi umumnya mengurangi arus kas.
- Penurunan aset operasi umumnya menambah arus kas.
- Kenaikan liabilitas operasi umumnya menambah arus kas.
- Penurunan liabilitas operasi umumnya mengurangi arus kas.
Penggunaan rumus yang tepat membutuhkan pemahaman terhadap perubahan setiap akun dan penyebabnya. Tidak semua perubahan aset atau liabilitas otomatis menjadi penyesuaian arus kas operasi.
Langkah-Langkah Rekonsiliasi Laba ke Arus Kas Operasi
Agar hasil perhitungan akurat dan dapat ditelusuri, proses rekonsiliasi sebaiknya dilakukan secara sistematis.
1. Menentukan Laba atau Rugi sebagai Titik Awal
Mulailah dengan mengambil angka laba atau rugi yang sesuai dengan ketentuan standar untuk metode tidak langsung. Dalam contoh sederhana, titik awal yang digunakan adalah laba bersih setelah pajak.
Catat periode pelaporan dan pastikan angka tersebut sesuai dengan laporan keuangan yang digunakan.
2. Mengidentifikasi Penyesuaian Nonkas
Periksa laporan laba rugi dan rincian transaksi untuk menemukan beban atau pendapatan yang tidak menghasilkan arus kas pada periode berjalan.
Tambahkan kembali beban nonkas yang telah mengurangi laba, seperti penyusutan dan amortisasi. Pos nonkas lain perlu dianalisis berdasarkan pengaruhnya terhadap laba dan arus kas.
3. Menyesuaikan Keuntungan dan Kerugian Nonoperasional
Identifikasi keuntungan atau kerugian yang memengaruhi laba tetapi arus kas terkaitnya termasuk aktivitas investasi atau pendanaan.
Kurangi keuntungan dan tambahkan kembali kerugian dalam rekonsiliasi apabila perlakuan tersebut sesuai dengan karakter transaksi.
4. Menghitung Perubahan Saldo Modal Kerja
Bandingkan saldo akun operasi pada awal dan akhir periode. Hitung perubahan piutang usaha, persediaan, utang usaha, biaya dibayar di muka, dan akun modal kerja lain yang relevan.
Perubahan saldo perlu dianalisis dengan mempertimbangkan transaksi nonkas, reklasifikasi, akuisisi, atau faktor lain yang dapat memengaruhi saldo akun tanpa menimbulkan arus kas operasi.
5. Menerapkan Penyesuaian Sesuai Arah Perubahan
Tentukan apakah perubahan setiap akun menambah atau mengurangi arus kas operasi. Kenaikan piutang, misalnya, umumnya dikurangkan, sedangkan kenaikan utang usaha umumnya ditambahkan.
Pastikan setiap penyesuaian memiliki dasar yang jelas dan tidak dihitung dua kali.
6. Menghitung Total Arus Kas Bersih Operasi
Jumlahkan laba atau rugi sebagai titik awal dengan seluruh penyesuaian yang relevan. Hasilnya adalah arus kas bersih dari aktivitas operasi yang selanjutnya disajikan dalam laporan arus kas.
7. Melakukan Pemeriksaan dan Rekonsiliasi Akhir
Bandingkan hasil penyusunan dengan catatan akuntansi dan perubahan saldo kas yang relevan. Pastikan klasifikasi aktivitas operasi, investasi, dan pendanaan sudah tepat serta seluruh penyesuaian didukung oleh dokumen yang memadai.
Contoh Perhitungan Rekonsiliasi Laba ke Arus Kas Operasi
PT Mitra Sejahtera memiliki data keuangan untuk tahun buku 2025 sebagai berikut:
- Laba bersih setelah pajak: Rp100.000.000
- Beban penyusutan aset tetap: Rp10.000.000
- Kenaikan piutang usaha: Rp5.000.000
- Kenaikan utang usaha: Rp3.000.000
Diasumsikan tidak terdapat penyesuaian lain yang relevan dan seluruh perubahan akun tersebut berasal dari aktivitas operasi.
Berdasarkan data tersebut, perhitungan arus kas operasi dilakukan sebagai berikut.
Tabel 1. Rekonsiliasi Laba ke Arus Kas Operasi PT Mitra Sejahtera Tahun 2025
Laba bersih setelah pajak: Rp100.000.000
Tambah: Beban penyusutan: Rp10.000.000
Kurang: Kenaikan piutang usaha: Rp5.000.000
Tambah: Kenaikan utang usaha: Rp3.000.000
Arus kas bersih dari aktivitas operasi: Rp108.000.000
Perhitungannya dapat ditulis dalam satu rumus:
Arus Kas Operasi = Rp100.000.000 + Rp10.000.000 − Rp5.000.000 + Rp3.000.000
Arus Kas Operasi = Rp108.000.000
Berdasarkan perhitungan tersebut, arus kas bersih dari aktivitas operasi PT Mitra Sejahtera adalah Rp108.000.000.
Nilai ini lebih tinggi daripada laba bersih sebesar Rp100.000.000 karena beban penyusutan tidak menimbulkan pengeluaran kas pada periode berjalan dan kenaikan utang usaha menunjukkan adanya kewajiban operasi yang belum dibayar. Sebaliknya, kenaikan piutang usaha mengurangi kas operasi karena sebagian pendapatan belum diterima dari pelanggan.
Contoh tersebut merupakan ilustrasi sederhana. Pada laporan keuangan yang sebenarnya, perusahaan perlu memeriksa seluruh penyesuaian yang relevan agar angka arus kas operasi mencerminkan transaksi selama periode pelaporan secara tepat.
Kesalahan yang Sering Terjadi dalam Rekonsiliasi
Kesalahan dalam rekonsiliasi dapat menyebabkan informasi arus kas operasi tidak mencerminkan kondisi perusahaan dengan benar. Beberapa kekeliruan yang perlu dihindari adalah sebagai berikut.
1. Menganggap laba bersih sama dengan arus kas operasi
Laba dihitung berdasarkan prinsip akrual, sedangkan arus kas didasarkan pada penerimaan dan pembayaran kas. Karena itu, kedua angka tersebut dapat berbeda secara signifikan.
2. Salah memahami perubahan modal kerja
Kenaikan piutang usaha bukan berarti kas bertambah. Sebaliknya, kenaikan utang usaha belum tentu menunjukkan penerimaan kas, tetapi dapat mencerminkan pembayaran yang belum dilakukan kepada pemasok.
3. Tidak menambahkan kembali beban nonkas
Beban penyusutan dan amortisasi yang telah mengurangi laba umumnya harus ditambahkan kembali dalam rekonsiliasi metode tidak langsung.
4. Salah mengklasifikasikan transaksi investasi atau pendanaan
Keuntungan penjualan aset tetap tidak boleh diperlakukan sebagai penerimaan kas operasi hanya karena keuntungan tersebut masuk ke laporan laba rugi. Arus kas penjualan aset tetap umumnya dilaporkan dalam aktivitas investasi.
5. Mengabaikan transaksi nonkas dan perubahan saldo lainnya
Perubahan saldo akun dapat terjadi karena reklasifikasi atau transaksi nonkas, bukan hanya karena penerimaan dan pengeluaran kas. Karena itu, selisih saldo dua periode perlu dianalisis sebelum digunakan sebagai penyesuaian.
6. Tidak menelusuri penyebab perubahan arus kas
Arus kas operasi yang meningkat belum tentu selalu positif apabila kenaikannya berasal dari penundaan pembayaran kepada pemasok. Demikian pula, penurunan arus kas perlu dianalisis untuk mengetahui apakah penyebabnya adalah pertumbuhan bisnis, penumpukan persediaan, atau masalah penagihan.
Kesimpulan
Rekonsiliasi laba ke arus kas operasi merupakan proses penting dalam penyusunan laporan arus kas dengan metode tidak langsung. Proses ini menjelaskan perbedaan antara laba berbasis akrual dan kas yang dihasilkan dari kegiatan operasional perusahaan melalui penyesuaian transaksi nonkas, keuntungan atau kerugian tertentu, serta perubahan modal kerja.
Dengan menggunakan laporan laba rugi, laporan posisi keuangan komparatif, dan rincian transaksi yang relevan, perusahaan dapat menghitung arus kas operasi secara lebih terstruktur. Ketepatan dalam memahami arah perubahan piutang, persediaan, utang usaha, dan akun operasi lainnya menjadi faktor penting untuk menghasilkan perhitungan yang andal.
Pada akhirnya, rekonsiliasi yang dilakukan secara konsisten membantu manajemen menilai kualitas laba, memantau likuiditas, dan mengambil keputusan keuangan dengan lebih baik. Namun, hasil rekonsiliasi tetap perlu dianalisis bersama informasi keuangan lainnya agar kondisi dan keberlanjutan bisnis dapat dinilai secara menyeluruh.
Referensi
- IFRS Foundation. IAS 7 — Statement of Cash Flows.
- Ikatan Akuntan Indonesia. Standar Akuntansi Keuangan (SAK) — PSAK Umum.
- Mekari Jurnal. Arus Kas Operasi.
- Mekari Jurnal. Metode Langsung Arus Kas.
- Mekari Jurnal. Metode Tidak Langsung Arus Kas.
- Mekari Jurnal. Neraca Komparatif.
- Mekari Jurnal. Working Capital.
- Mekari Jurnal. Strategi UMKM Mengelola Arus Kas.
Recent Posts

Bagaimana Sistem SKS pada Program Kuliah... 22.11.2026/49 View

How Does Technology Make Daily Evaluation... 21.11.2026/79 View

Apa Strategi Menghadapi Kesenjangan antara Kompetensi... 21.11.2026/79 View

Mengapa Inventaris Aset Penting bagi Kelancaran... 21.11.2026/75 View
