

Rekonsiliasi Tarif Pajak Efektif: Pengertian, Cara Menyusun, dan Contoh Pengungkapannya
Rekonsiliasi tarif pajak efektif merupakan bagian penting dalam pelaporan keuangan perusahaan karena membantu menjelaskan hubungan antara laba sebelum pajak dan beban pajak penghasilan yang diakui. Melalui pengungkapan ini, pembaca laporan keuangan dapat memahami alasan tarif pajak yang tercermin dalam laporan laba rugi berbeda dari tarif pajak yang berlaku menurut peraturan perpajakan.
Dalam praktiknya, perbedaan tersebut dapat dipengaruhi oleh biaya yang tidak dapat dikurangkan secara fiskal, penghasilan yang dikenai pajak dengan perlakuan khusus, perbedaan tarif pajak antarnegara, serta pengaruh pajak tangguhan. Oleh karena itu, rekonsiliasi tarif pajak efektif tidak hanya berfungsi sebagai bentuk pengungkapan akuntansi, tetapi juga menjadi sarana untuk mengevaluasi komposisi beban pajak perusahaan.
Ketentuan pengungkapan ini diatur dalam IAS 12 Income Taxes dan standar akuntansi Indonesia yang relevan, yaitu PSAK 212 tentang Pajak Penghasilan. Perusahaan perlu menyusun informasi tersebut secara konsisten agar investor, kreditor, auditor, dan pihak berkepentingan lainnya dapat menilai faktor-faktor yang memengaruhi beban pajak penghasilan.
Apa Itu Rekonsiliasi Tarif Pajak Efektif?
Rekonsiliasi tarif pajak efektif atau effective tax rate reconciliation adalah pengungkapan yang menjelaskan perbedaan antara beban pajak penghasilan yang diakui dalam laporan keuangan dan jumlah pajak yang secara teoritis dihasilkan apabila laba akuntansi sebelum pajak dikalikan dengan tarif pajak yang berlaku.
Dalam laporan keuangan, perusahaan tidak selalu mencatat beban pajak yang setara dengan tarif nominal dikalikan laba sebelum pajak. Hal ini terjadi karena perhitungan laba menurut standar akuntansi dapat berbeda dari perhitungan penghasilan kena pajak berdasarkan peraturan perpajakan.
Sebagai contoh, perusahaan mungkin mengakui biaya tertentu sebagai beban dalam laporan laba rugi, tetapi biaya tersebut tidak diperkenankan sebagai pengurang penghasilan kena pajak. Akibatnya, beban pajak yang diakui dapat lebih tinggi daripada jumlah yang diperkirakan berdasarkan tarif pajak nominal.
Rekonsiliasi tarif pajak efektif menyajikan faktor-faktor penyebab perbedaan tersebut dalam bentuk nominal, persentase, atau kombinasi keduanya sesuai ketentuan standar yang berlaku.
Pengungkapan ini perlu dibedakan dari rekonsiliasi fiskal. Rekonsiliasi fiskal bertujuan menentukan penghasilan kena pajak berdasarkan peraturan perpajakan, sedangkan rekonsiliasi tarif pajak efektif bertujuan menjelaskan hubungan antara beban pajak akuntansi dan laba akuntansi sebelum pajak.
Pengertian Tarif Pajak Nominal dan Tarif Pajak Efektif
Untuk menyusun rekonsiliasi dengan benar, perusahaan perlu memahami perbedaan antara tarif pajak nominal dan tarif pajak efektif.
1. Tarif Pajak Nominal
Tarif pajak nominal merupakan tarif yang ditetapkan oleh peraturan perpajakan dan digunakan sebagai dasar penghitungan pajak sesuai ketentuan yang berlaku.
Sebagai ilustrasi, tarif umum Pajak Penghasilan badan dalam negeri di Indonesia adalah 22% berdasarkan Pasal 17 ayat (1) huruf b Undang-Undang Pajak Penghasilan, dengan memperhatikan ketentuan khusus yang dapat berlaku bagi wajib pajak tertentu. Karena tarif dan fasilitas pajak dapat berubah, perusahaan harus memastikan tarif acuan yang digunakan sesuai dengan periode pelaporan dan kondisi entitasnya.
2. Tarif Pajak Efektif
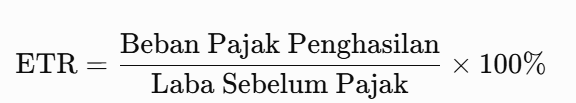
Tarif pajak efektif atau effective tax rate (ETR) menunjukkan perbandingan antara beban pajak penghasilan akuntansi dan laba akuntansi sebelum pajak untuk periode yang sama.
Rumus sederhananya adalah:
Dalam konteks rekonsiliasi berdasarkan IAS 12, beban pajak yang digunakan mencakup pajak kini dan pajak tangguhan yang diakui dalam laba rugi, sesuai ruang lingkup rekonsiliasi. Pajak yang diakui di luar laba rugi perlu diperlakukan sesuai ketentuan pengakuan terkait.
Misalnya, suatu perusahaan mencatat laba akuntansi sebelum pajak sebesar Rp1.000.000.000 dan beban pajak penghasilan sebesar Rp240.000.000. Dengan demikian, tarif pajak efektifnya adalah:
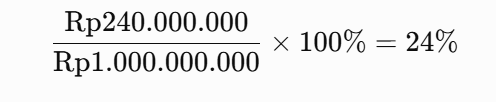
Apabila tarif nominal yang menjadi acuan adalah 22%, terdapat selisih sebesar 2 poin persentase. Rekonsiliasi diperlukan untuk menjelaskan penyebab perbedaan tersebut, bukan sekadar menunjukkan bahwa tarif efektif lebih tinggi atau lebih rendah.
Perlu dicatat bahwa tarif pajak efektif merupakan ukuran akuntansi dan tidak selalu sama dengan persentase pajak yang benar-benar dibayarkan secara tunai selama periode tersebut.
Mengapa Rekonsiliasi Tarif Pajak Efektif Penting?
Rekonsiliasi tarif pajak efektif memiliki beberapa fungsi penting dalam penyajian laporan keuangan perusahaan.
1. Meningkatkan Transparansi Informasi Pajak
Pengungkapan ini membantu menjelaskan faktor yang memengaruhi beban pajak, sehingga pengguna laporan keuangan tidak hanya melihat angka akhir, tetapi juga memahami penyebabnya.
2. Menjelaskan Perbedaan antara Tarif Nominal dan Tarif Efektif
Perusahaan dapat menunjukkan bagaimana biaya yang tidak dapat dikurangkan, penghasilan dengan perlakuan pajak khusus, dan faktor lainnya memengaruhi tarif pajak efektif.
3. Membantu Evaluasi Beban Pajak
Manajemen dapat menggunakan rekonsiliasi untuk menilai penyebab perubahan beban pajak dari satu periode ke periode berikutnya. Informasi ini juga dapat membantu mengidentifikasi transaksi yang membutuhkan analisis pajak lebih lanjut.
4. Mendukung Analisis Investor dan Kreditor
Investor dapat membandingkan tarif pajak efektif antarperiode atau ant perusahaan dengan mempertimbangkan perbedaan yurisdiksi, struktur usaha, dan perlakuan perpajakan. Perbandingan tersebut membantu memberikan gambaran yang lebih menyeluruh tentang kinerja keuangan.
5. Mendukung Kepatuhan Pengungkapan Akuntansi
Pengungkapan yang tepat membantu perusahaan memenuhi ketentuan standar pelaporan keuangan yang relevan. Selain itu, dokumentasi yang baik mempermudah proses pemeriksaan oleh auditor dan penelusuran dasar perhitungan pajak.
Dengan demikian, rekonsiliasi tarif pajak efektif bukan sekadar tabel tambahan dalam laporan tahunan, melainkan bagian dari penjelasan mengenai kualitas dan komposisi beban pajak perusahaan.
Dua Format Rekonsiliasi yang Diperbolehkan IAS 12
IAS 12 paragraf 81(c) memperbolehkan perusahaan mengungkapkan hubungan antara beban pajak dan laba akuntansi menggunakan salah satu atau kedua format berikut:
1. Rekonsiliasi dalam Nilai Nominal
Format ini menunjukkan perhitungan dalam satuan mata uang, misalnya rupiah. Perusahaan menghitung pajak teoritis berdasarkan laba akuntansi sebelum pajak dikalikan tarif pajak yang berlaku, kemudian menjelaskan penyesuaian yang menyebabkan perbedaan dengan beban pajak aktual.
Komponen penyesuaian dapat mencakup pengaruh biaya yang tidak dapat dikurangkan, penghasilan yang memperoleh perlakuan pajak khusus, perbedaan tarif antarnegara, dan perubahan tarif pajak.
2. Rekonsiliasi dalam Bentuk Persentase
Format ini menyajikan penyesuaian dalam bentuk persentase, dimulai dari tarif pajak yang berlaku hingga menghasilkan tarif pajak efektif rata-rata.
Format persentase membantu pembaca membandingkan penyebab perbedaan tarif pajak antarperiode. Namun, perbandingan antarperusahaan tetap harus mempertimbangkan perbedaan yurisdiksi, jenis usaha, dan karakteristik transaksi.
IAS 12 juga menjelaskan bahwa perusahaan yang beroperasi di beberapa negara dapat mempertimbangkan penyajian rekonsiliasi berdasarkan tarif pajak domestik yang relevan di setiap yurisdiksi, apabila cara tersebut memberikan informasi yang lebih bermakna.
Komponen yang Memengaruhi Rekonsiliasi Tarif Pajak Efektif
Besarnya tarif pajak efektif dapat dipengaruhi berbagai transaksi dan kebijakan perpajakan. Beberapa komponen yang umum ditemukan antara lain sebagai berikut.
1. Beban yang Tidak Dapat Dikurangkan secara Fiskal
Beban yang diakui dalam laporan keuangan belum tentu diperbolehkan sebagai pengurang penghasilan kena pajak. Contohnya dapat berupa sanksi administrasi perpajakan atau pengeluaran tertentu yang tidak memenuhi ketentuan pengurangan menurut undang-undang.
Jika beban tersebut merupakan perbedaan permanen, laba kena pajak secara relatif menjadi lebih tinggi daripada laba akuntansi setelah mempertimbangkan beban itu. Akibatnya, tarif pajak efektif dapat meningkat.
2. Penghasilan yang Dikecualikan atau Dikenai Pajak dengan Perlakuan Khusus
Sebagian penghasilan dapat dikecualikan dari penghasilan kena pajak tertentu atau dikenai pajak dengan mekanisme tersendiri, seperti pajak penghasilan yang bersifat final.
Perlakuan akuntansi dan pajaknya perlu diperiksa berdasarkan karakteristik penghasilan tersebut. Pengaruhnya terhadap rekonsiliasi bergantung pada apakah penghasilan itu dikenai pajak, dikecualikan dari penghitungan pajak biasa, atau mengikuti rezim perpajakan khusus.
3. Pengaruh Pajak Tangguhan
Perbedaan waktu pengakuan pendapatan dan beban antara akuntansi dan perpajakan dapat menimbulkan perbedaan temporer. Perbedaan tersebut dapat menghasilkan aset atau liabilitas pajak tangguhan yang memengaruhi beban pajak penghasilan dalam laporan laba rugi.
Namun, tidak semua perubahan saldo pajak tangguhan memengaruhi rekonsiliasi tarif pajak efektif. Pengaruhnya bergantung pada apakah pajak terkait diakui dalam laba rugi atau di bagian lain dari laporan keuangan.
4. Perubahan Tarif Pajak
Perubahan tarif pajak yang berlaku atau yang telah ditetapkan dan diperkirakan berlaku ketika perbedaan temporer dipulihkan dapat memengaruhi pengukuran aset dan liabilitas pajak tangguhan.
Dampak pengukuran kembali tersebut dapat menyebabkan beban pajak berbeda dari jumlah yang diperkirakan berdasarkan tarif sebelumnya.
5. Perbedaan Tarif Antarnegara
Perusahaan multinasional dapat memperoleh laba dari negara dengan tarif pajak yang berbeda. Komposisi laba di masing-masing negara dapat menyebabkan tarif pajak efektif konsolidasi berbeda dari tarif yang berlaku di negara domisili perusahaan induk.
6. Penyesuaian Pajak Periode Sebelumnya
Koreksi atas estimasi atau perhitungan pajak periode sebelumnya dapat memengaruhi beban pajak pada periode berjalan, bergantung pada sifat penyesuaian dan ketentuan akuntansi yang berlaku.
Berbagai komponen tersebut perlu diidentifikasi berdasarkan kondisi nyata perusahaan. Tidak semua unsur selalu muncul dalam setiap rekonsiliasi, dan setiap penyesuaian perlu disajikan secara konsisten dengan standar yang berlaku.
Hubungan Rekonsiliasi Tarif Pajak Efektif dengan Pajak Kini dan Pajak Tangguhan
Beban pajak penghasilan yang disajikan dalam laporan laba rugi pada umumnya terdiri atas beban atau penghasilan pajak kini serta beban atau penghasilan pajak tangguhan yang diakui dalam laba rugi.
Pajak kini berkaitan dengan jumlah pajak terutang atau yang dapat dipulihkan atas laba kena pajak atau rugi pajak suatu periode, berdasarkan peraturan perpajakan yang berlaku.
Sementara itu, pajak tangguhan mencerminkan konsekuensi pajak masa depan dari perbedaan temporer antara nilai tercatat aset atau liabilitas dan dasar pengenaan pajaknya, serta unsur lain yang diatur dalam standar.
Kedua komponen tersebut perlu diperhatikan ketika menghitung tarif pajak efektif dari laporan laba rugi. Jika perusahaan hanya menggunakan pajak kini, hasil perhitungannya belum tentu sama dengan tarif pajak efektif akuntansi karena beban pajak tangguhan juga dapat memengaruhi jumlah pajak yang diakui.
Sebagai ilustrasi, apabila perusahaan memiliki beban pajak kini sebesar Rp200.000.000 dan beban pajak tangguhan sebesar Rp20.000.000 yang keduanya diakui dalam laba rugi, total beban pajak penghasilan untuk perhitungan ETR adalah Rp220.000.000.
Perlu diperhatikan bahwa pajak atas transaksi yang diakui langsung di ekuitas atau OCI mengikuti ketentuan pengakuannya sendiri. Oleh sebab itu, angka pajak dalam rekonsiliasi harus konsisten dengan beban pajak yang diakui dalam laporan laba rugi, bukan sekadar menjumlahkan seluruh perubahan saldo pajak di neraca.
Perbedaan Rekonsiliasi Tarif Pajak Efektif dan Rekonsiliasi Fiskal
Walaupun sama-sama berkaitan dengan pajak penghasilan, rekonsiliasi tarif pajak efektif dan rekonsiliasi fiskal memiliki tujuan serta hasil yang berbeda.
Aspek | Rekonsiliasi tarif pajak efektif | Rekonsiliasi fiskal |
| Tujuan | Menjelaskan perbedaan antara beban pajak akuntansi dan pajak teoritis berdasarkan laba sebelum pajak | Menyesuaikan laba komersial untuk menentukan penghasilan kena pajak |
| Dasar utama | Standar akuntansi, terutama IAS 12 atau PSAK 212 | Peraturan perpajakan yang berlaku |
| Hasil | Pengungkapan dalam nominal atau persentase | Perhitungan laba kena pajak atau rugi pajak |
| Penggunaan | Menjelaskan beban pajak dalam laporan keuangan | Mendukung penghitungan pajak terutang dan pelaporan pajak |
| Tempat penyajian | Umumnya dalam catatan atas laporan keuangan | Dalam proses penghitungan fiskal dan dokumen pelaporan pajak yang relevan |
Rekonsiliasi fiskal berfokus pada penentuan dasar pengenaan pajak, sedangkan rekonsiliasi tarif pajak efektif berfokus pada penjelasan beban pajak akuntansi. Keduanya saling berkaitan, tetapi tidak dapat saling menggantikan.
Cara Menyusun Rekonsiliasi Tarif Pajak Efektif
Agar pengungkapan dapat ditelusuri dan disajikan secara konsisten, tim keuangan dapat mengikuti langkah-langkah berikut.
1. Mengidentifikasi Laba Akuntansi Sebelum Pajak
Ambil angka laba sebelum pajak dari laporan laba rugi untuk periode pelaporan yang sedang disusun. Pastikan angka tersebut konsisten dengan laporan keuangan dan cakupan pajak yang akan direkonsiliasi.
Untuk laporan konsolidasian, perusahaan perlu mempertimbangkan laba dan beban pajak dari entitas serta yurisdiksi yang relevan.
2. Menentukan Tarif Pajak yang Berlaku
Identifikasi tarif pajak yang menjadi dasar rekonsiliasi sesuai ketentuan pajak yang berlaku bagi perusahaan. Jika perusahaan beroperasi di beberapa negara atau memperoleh fasilitas pajak, dasar pemilihan tarif perlu dijelaskan.
Untuk perusahaan Indonesia, tarif umum PPh badan sebesar 22% dapat digunakan sebagai ilustrasi, tetapi tarif aktual perlu diperiksa sesuai status dan ketentuan yang berlaku bagi entitas tersebut.
3. Menghitung Beban Pajak Teoritis
Kalikan laba akuntansi sebelum pajak dengan tarif acuan untuk memperoleh jumlah pajak teoritis.
Sebagai contoh, laba sebelum pajak Rp1.000.000.000 dikalikan tarif 22% menghasilkan beban pajak teoritis Rp220.000.000.
4. Mengidentifikasi Faktor Rekonsiliasi
Telusuri transaksi yang menyebabkan beban pajak aktual berbeda dari jumlah teoritis. Faktor tersebut dapat berupa biaya yang tidak dapat dikurangkan, penghasilan yang memiliki perlakuan pajak khusus, perbedaan tarif antarnegara, perubahan tarif pajak, dan penyesuaian pajak periode sebelumnya.
Pastikan setiap faktor didukung dokumentasi serta perhitungan yang memadai.
5. Menghitung Dampak Setiap Faktor
Ukur pengaruh masing-masing faktor terhadap beban pajak dalam nominal atau persentase. Dalam format nominal, penyesuaian dinyatakan sebagai nilai pajak. Dalam format persentase, dampaknya dihitung terhadap laba akuntansi sebelum pajak.
6. Memeriksa Pajak Kini dan Pajak Tangguhan
Pastikan beban pajak yang digunakan sesuai dengan jumlah yang diakui dalam laba rugi. Periksa pula apakah terdapat unsur pajak yang diakui dalam OCI atau ekuitas sehingga tidak boleh dimasukkan secara keliru ke dalam rekonsiliasi beban pajak laba rugi.
7. Menyusun dan Memeriksa Tabel Rekonsiliasi
Rangkum tarif acuan, faktor penyesuaian, dan beban pajak akhir dalam satu tabel. Lakukan pemeriksaan agar jumlah akhir sama dengan beban pajak penghasilan yang diakui dalam laporan laba rugi, serta tarif efektif yang dihitung konsisten dengan jumlah tersebut.
Langkah-langkah ini merupakan alur kerja praktis. Bentuk pengungkapan akhir tetap perlu disesuaikan dengan persyaratan standar dan karakteristik perusahaan.
Contoh Tabel Rekonsiliasi Tarif Pajak Efektif
Untuk memahami penerapannya, berikut ilustrasi penyusunan rekonsiliasi tarif pajak efektif pada PT Sinar Utama. Seluruh angka berikut merupakan data simulasi untuk tujuan pembelajaran, bukan laporan keuangan perusahaan tertentu.
Asumsikan perusahaan memiliki laba akuntansi sebelum pajak sebesar Rp1.000.000.000 dan menggunakan tarif pajak acuan 22%. Perusahaan juga memiliki beban yang tidak dapat dikurangkan secara fiskal sebesar Rp50.000.000 serta penghasilan sebesar Rp20.000.000 yang, berdasarkan asumsi ilustrasi, dikecualikan dari dasar pengenaan pajak reguler.
Data dan Perhitungan
- Laba akuntansi sebelum pajak: Rp1.000.000.000.
- Tarif pajak acuan: 22%.
- Beban yang tidak dapat dikurangkan: Rp50.000.000.
- Penghasilan yang dikecualikan dari dasar pajak reguler: Rp20.000.000.
- Asumsi tidak ada penyesuaian pajak lainnya, termasuk dampak pajak tangguhan yang mengubah hasil ilustrasi.
Contoh Pengungkapan dalam Catatan atas Laporan Keuangan
Komponen rekonsiliasi | Nilai nominal | Tarif efektif |
| Laba akuntansi sebelum pajak | Rp1.000.000.000 | — |
| Pajak teoritis pada tarif 22% | Rp220.000.000 | 22,00% |
| Pengaruh beban yang tidak dapat dikurangkan | Rp11.000.000 | 1,10% |
| Pengaruh penghasilan yang dikecualikan dari dasar pajak reguler | (Rp4.400.000) | (0,44%) |
| Beban pajak penghasilan | Rp226.600.000 | 22,66% |
Sumber: Ilustrasi perhitungan berdasarkan prinsip rekonsiliasi IAS 12. Perlakuan pajak atas setiap jenis penghasilan harus diverifikasi sesuai ketentuan yang berlaku.
Berdasarkan tabel tersebut, beban pajak teoritis sebesar Rp220.000.000 bertambah Rp11.000.000 karena biaya yang tidak dapat dikurangkan secara fiskal, kemudian berkurang Rp4.400.000 karena penghasilan yang dikecualikan dari dasar pajak reguler.
Dengan demikian, beban pajak penghasilan menjadi Rp226.600.000 dan tarif pajak efektif mencapai 22,66%. Tarif tersebut lebih tinggi 0,66 poin persentase dibandingkan tarif acuan sebesar 22%.
Contoh ini mengasumsikan seluruh penyesuaian dapat direpresentasikan dengan tarif 22% dan tidak terdapat pengaruh pajak lainnya. Dalam praktik, perlakuan atas penghasilan yang dikenai pajak final atau fasilitas pajak tertentu harus dianalisis secara terpisah sesuai ketentuan yang berlaku.
IAS 12 memberikan contoh rekonsiliasi serupa, termasuk pengaruh beban yang tidak dapat dikurangkan dan perbedaan tarif pajak antarnegara.
IFRS Foundation+1
Hubungan Rekonsiliasi Tarif Pajak Efektif dengan CALK dan Laporan Laba Rugi
Rekonsiliasi tarif pajak efektif umumnya disajikan dalam catatan atas laporan keuangan (CALK), pada bagian yang membahas pajak penghasilan. Pengungkapan ini melengkapi informasi dalam laporan laba rugi dengan menjelaskan faktor yang menyebabkan beban pajak berbeda dari pajak teoritis.
Angka beban pajak dalam tabel rekonsiliasi harus konsisten dengan beban atau penghasilan pajak yang diakui dalam laporan laba rugi untuk periode yang sama. Jika terdapat pajak yang diakui dalam OCI atau langsung dalam ekuitas, komponen tersebut perlu diperlakukan sesuai standar yang relevan dan tidak boleh dicampur secara tidak tepat dengan beban pajak dalam laba rugi.
CALK juga dapat menjelaskan perubahan tarif pajak yang berlaku dibandingkan periode sebelumnya, termasuk dampaknya terhadap beban pajak dan saldo pajak tangguhan apabila material.
Pengungkapan yang konsisten membantu pembaca memahami bukan hanya jumlah pajak yang diakui, melainkan juga alasan perubahan tarif efektif dari satu periode ke periode berikutnya.
Kesalahan Umum dalam Menyusun Rekonsiliasi Tarif Pajak Efektif
Beberapa kekeliruan berikut perlu dihindari agar pengungkapan tidak menimbulkan kesimpulan yang keliru.
- Menyamakan rekonsiliasi fiskal dengan rekonsiliasi tarif efektif. Keduanya memiliki tujuan dan hasil yang berbeda, meskipun menggunakan sebagian data yang sama.
- Hanya menggunakan pajak kini. Perhitungan ETR berdasarkan beban pajak akuntansi perlu mempertimbangkan pajak tangguhan yang diakui dalam laba rugi.
- Menggunakan tarif acuan yang tidak sesuai. Tarif harus ditentukan berdasarkan yurisdiksi, status perusahaan, dan periode pelaporan.
- Salah mengklasifikasikan penghasilan dengan perlakuan pajak khusus. Penghasilan yang dikenai pajak final tidak selalu dapat diperlakukan sama dengan penghasilan yang sepenuhnya bukan objek pajak.
- Tidak menjelaskan penyebab selisih. Rekonsiliasi seharusnya memberikan informasi yang cukup agar pembaca dapat memahami faktor utama yang memengaruhi tarif efektif.
- Mengabaikan konsistensi angka. Total beban pajak dalam rekonsiliasi harus sesuai dengan angka yang relevan dalam laporan keuangan.
- Tidak memperbarui referensi standar. Perusahaan perlu menggunakan standar akuntansi dan peraturan perpajakan yang berlaku untuk periode pelaporan, termasuk ketentuan PSAK 212 dan perubahan yang relevan.
Pemeriksaan secara berkala dapat membantu perusahaan meningkatkan keandalan informasi pajak dan mempermudah proses audit laporan keuangan.
Kesimpulan
Rekonsiliasi tarif pajak efektif merupakan pengungkapan akuntansi yang menjelaskan hubungan antara beban pajak penghasilan dan laba akuntansi sebelum pajak. Berdasarkan IAS 12 dan standar Indonesia yang relevan, PSAK 212, rekonsiliasi ini membantu pengguna laporan keuangan memahami mengapa tarif pajak efektif berbeda dari tarif pajak yang berlaku.
Penyusunannya dapat menggunakan format nominal maupun persentase, dengan memperhatikan faktor seperti biaya yang tidak dapat dikurangkan, penghasilan dengan perlakuan pajak khusus, perubahan tarif, perbedaan yurisdiksi, serta pengaruh pajak tangguhan yang diakui dalam laba rugi.
Agar hasilnya akurat, perusahaan perlu menentukan tarif acuan yang sesuai, mengidentifikasi penyebab perbedaan, menghitung dampak pajaknya, dan memastikan seluruh angka konsisten dengan laporan keuangan.
Dengan pengungkapan yang jelas dan didukung dokumentasi memadai, rekonsiliasi tarif pajak efektif dapat meningkatkan transparansi pelaporan serta membantu manajemen, investor, kreditor, dan auditor menilai komposisi beban pajak perusahaan.
Daftar Referensi
1. IFRS Foundation — IAS 12 Income Taxes. Standar utama yang menjelaskan pengakuan pajak penghasilan, pajak tangguhan, dan persyaratan rekonsiliasi beban pajak.
https://www.ifrs.org/issued-standards/list-of-standards/ias-12-income-taxes/
2. Australian Accounting Standards Board (AASB) — AASB 112 Income Taxes. Referensi standar yang sejalan dengan IAS 12, termasuk contoh pengungkapan rekonsiliasi tarif pajak efektif.
https://standards.aasb.gov.au/node/694
3. Direktorat Jenderal Pajak — Income Tax Calculation Mechanism Entity. Penjelasan mengenai mekanisme penghitungan pajak penghasilan badan di Indonesia.
https://pajak.go.id/index.php/en/income-tax-calculation-mechanism-entity
4. PwC — Indonesia Corporate Taxes on Corporate Income. Ringkasan tarif pajak penghasilan badan di Indonesia dan ketentuan khusus yang dapat berlaku bagi wajib pajak tertentu.
https://taxsummaries.pwc.com/indonesia/corporate/taxes-on-corporate-income
5. Deloitte Accounting Research Tool — Reconciliation of Actual and Expected Tax Rate. Pembahasan perbandingan ketentuan rekonsiliasi pajak berdasarkan IFRS dan US GAAP.
https://dart.deloitte.com/USDART/home/codification/expenses/asc740-10/deloitte-s-roadmap-income-taxes/appendix-e-differences-between-us-gaap/e-13-reconciliation-actual-expected-tax
6. Australian Taxation Office — Reconciliation to Taxable Income or Loss. Referensi mengenai penyesuaian penghasilan akuntansi untuk menentukan penghasilan kena pajak.
https://www.ato.gov.au/forms-and-instructions/company-tax-return-2021-instructions/7-reconciliation-to-taxable-income-or-loss
7. Ikatan Akuntan Indonesia (IAI). Informasi mengenai standar akuntansi keuangan Indonesia dan publikasi standar yang berlaku.
https://web.iaiglobal.or.id/
Recent Posts

Bagaimana Sistem SKS pada Program Kuliah... 22.11.2026/49 View

How Does Technology Make Daily Evaluation... 21.11.2026/79 View

Apa Strategi Menghadapi Kesenjangan antara Kompetensi... 21.11.2026/79 View

Mengapa Inventaris Aset Penting bagi Kelancaran... 21.11.2026/75 View
