

Sewa Jangka Pendek dan Low Value: Pengecualian Lessee dalam PSAK 73/116, Syarat, Jurnal, dan Contohnya
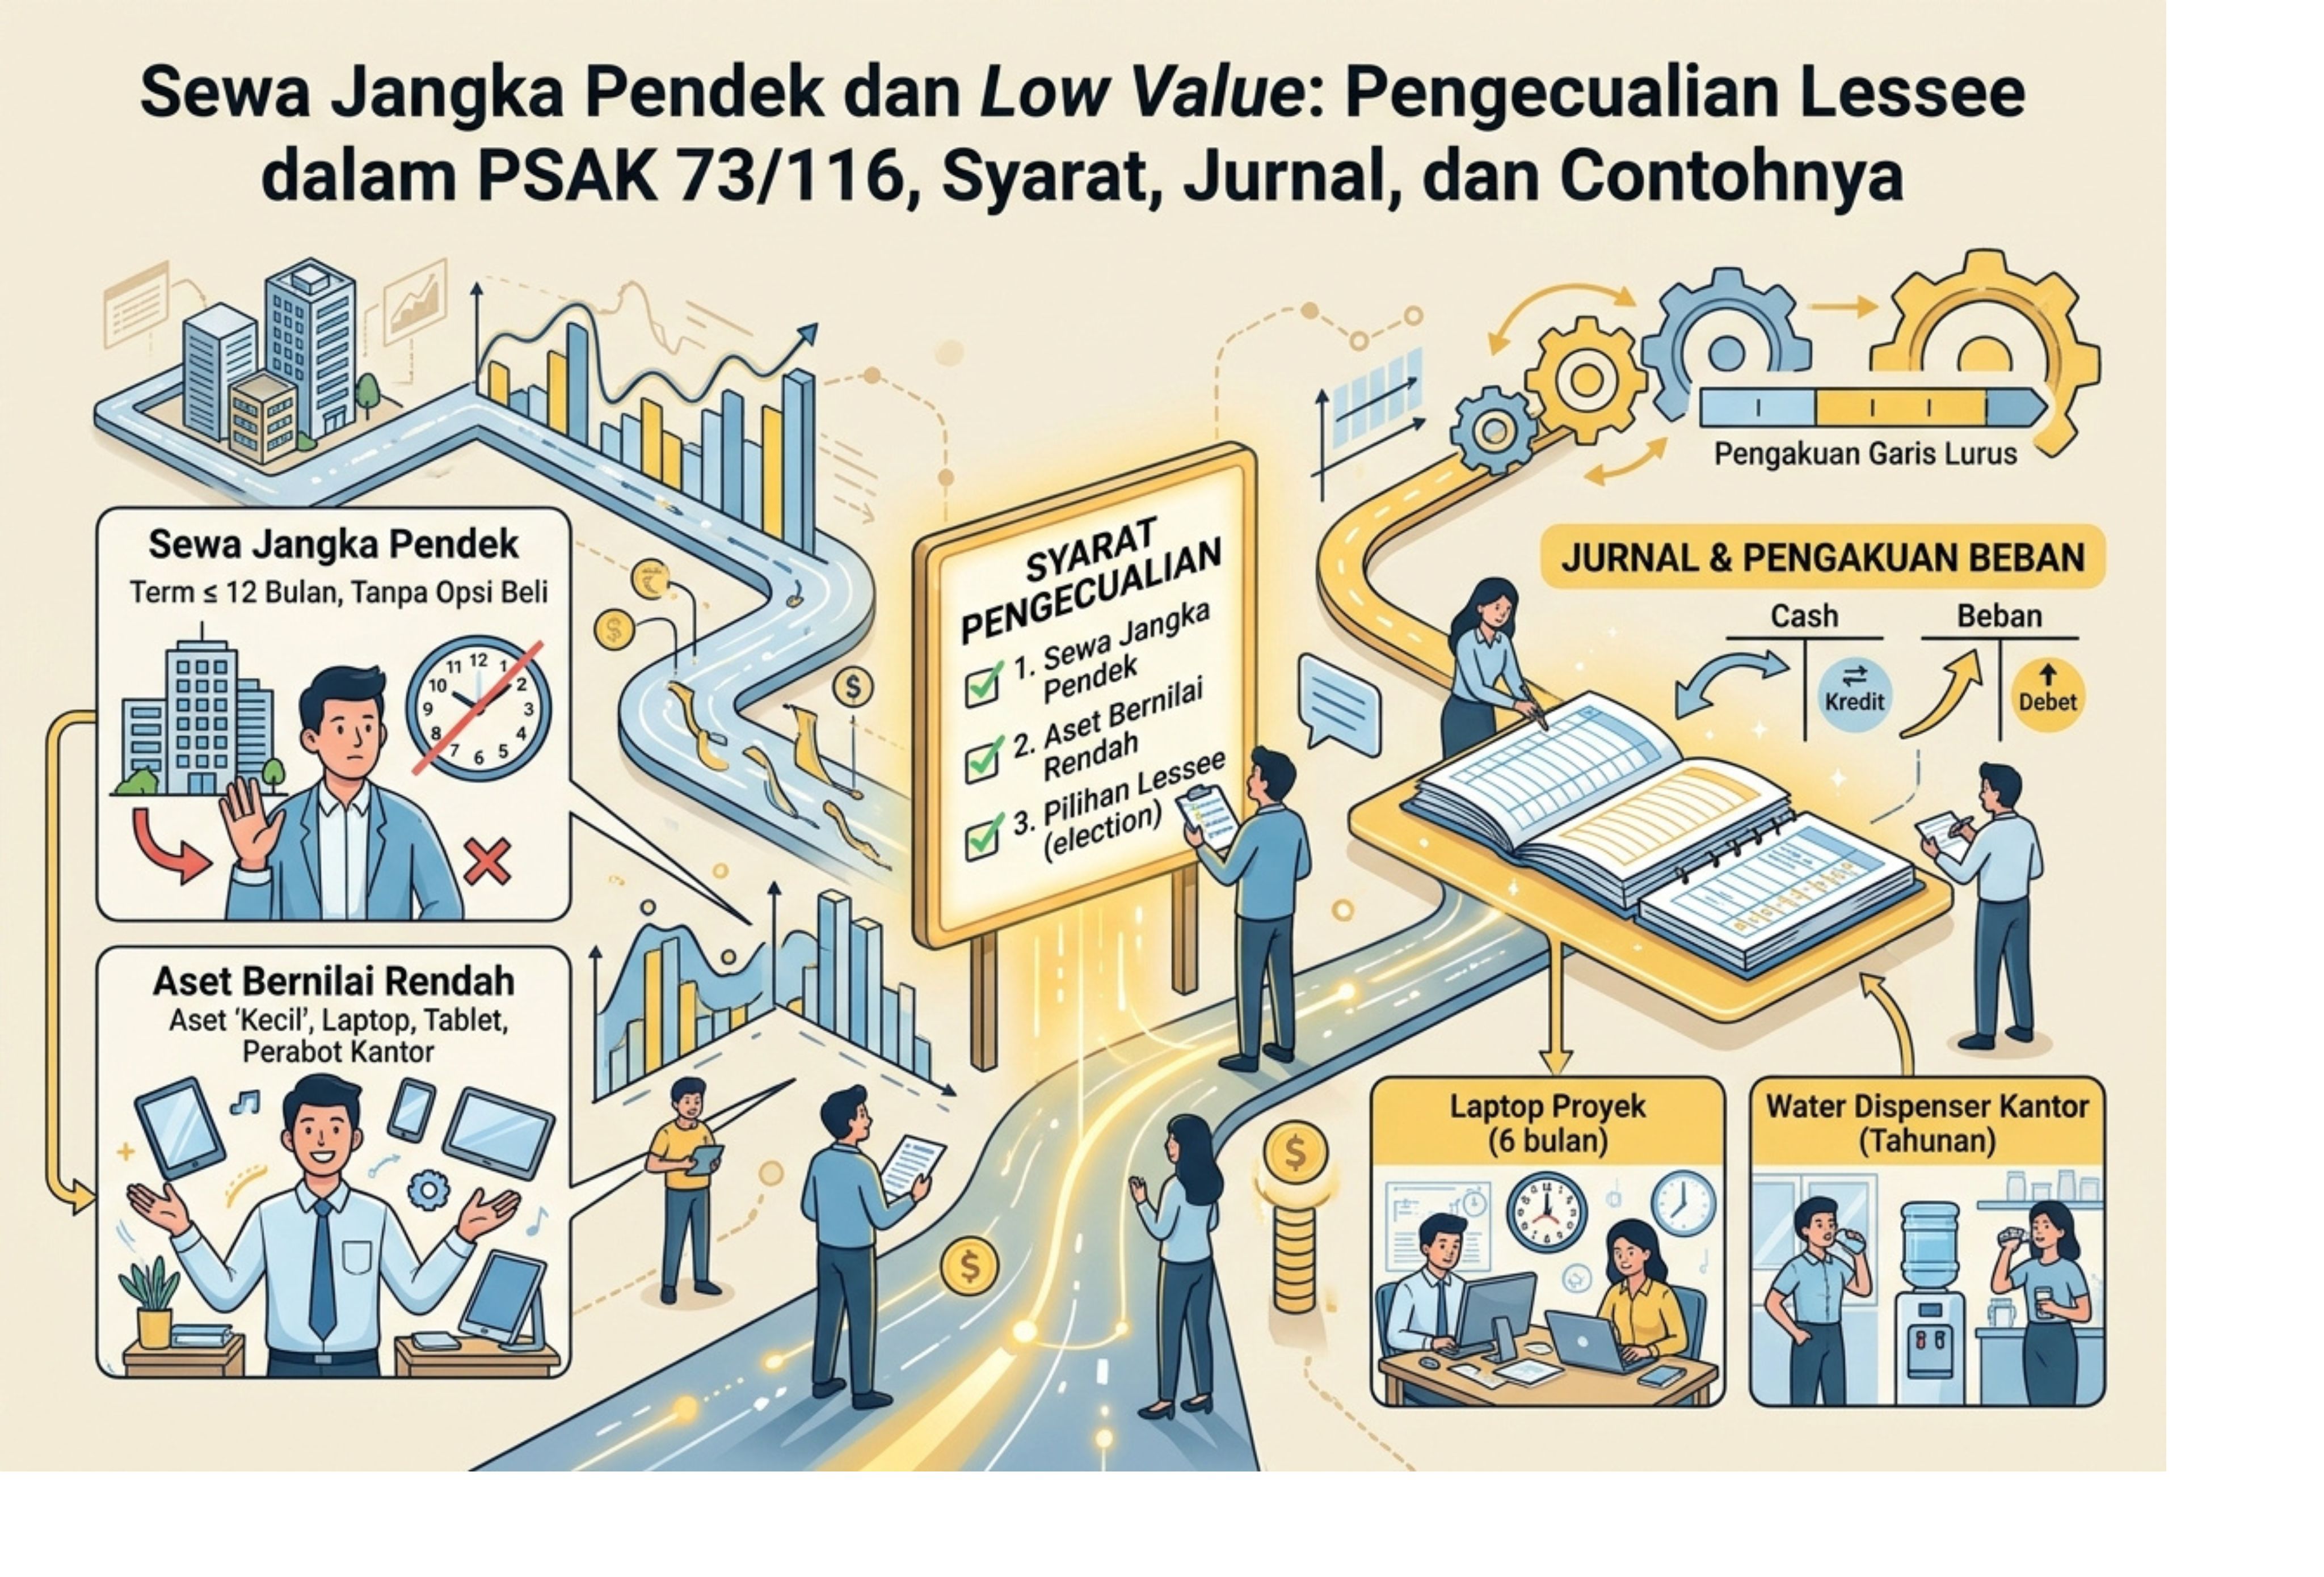
Dalam kegiatan bisnis, perusahaan sering menyewa berbagai aset untuk mendukung operasional, mulai dari ruang kerja sementara hingga laptop, telepon, dan perlengkapan kantor. Transaksi sewa tersebut perlu dicatat sesuai standar akuntansi agar laporan keuangan menggambarkan kondisi perusahaan secara wajar.
Dalam akuntansi sewa, PSAK 73 yang kemudian dikenal sebagai PSAK 116 dalam penomoran standar yang diperbarui mengatur pengakuan, pengukuran, penyajian, dan pengungkapan transaksi sewa. Secara umum, penyewa atau lessee perlu mengakui aset hak-guna (right-of-use asset) dan liabilitas sewa. Namun, standar memberikan dua pengecualian opsional, yaitu untuk sewa jangka pendek (short-term lease) dan sewa yang aset pendasarnya bernilai rendah (low-value asset lease).
Pengecualian tersebut memungkinkan perusahaan mencatat pembayaran sewa sebagai beban selama masa sewa tanpa mengakui aset hak-guna dan liabilitas sewa untuk kontrak yang memenuhi persyaratan. Meski demikian, penggunaannya tetap harus mengikuti kriteria dan kebijakan akuntansi yang berlaku.
Pengertian Sewa Jangka Pendek
Sewa jangka pendek adalah kontrak sewa yang memiliki masa sewa selama 12 bulan atau kurang pada tanggal permulaan sewa serta tidak mengandung opsi pembelian atas aset pendasar.
Dalam menentukan masa sewa, perusahaan tidak cukup hanya melihat tanggal mulai dan berakhirnya kontrak. Perusahaan juga perlu mempertimbangkan opsi perpanjangan atau penghentian sewa apabila terdapat kepastian yang memadai bahwa opsi tersebut akan digunakan atau tidak digunakan.
Sebagai contoh, perusahaan menyewa ruangan untuk kegiatan pelatihan selama enam bulan tanpa opsi pembelian. Kontrak tersebut dapat memenuhi kriteria sewa jangka pendek, sepanjang penilaian masa sewanya memang tidak melebihi 12 bulan dan persyaratan lainnya terpenuhi.
Sebaliknya, kontrak dengan masa sewa awal 10 bulan belum tentu memenuhi kriteria apabila terdapat opsi perpanjangan yang membuat masa sewa yang diperhitungkan menjadi lebih dari 12 bulan.
Perusahaan yang memenuhi kriteria dapat memilih untuk menerapkan pengecualian sewa jangka pendek. Jika pilihan tersebut digunakan, pembayaran sewa diakui sebagai beban selama masa sewa, biasanya dengan metode garis lurus.
Pengertian Low-Value Lease
Low-value lease adalah sewa atas aset pendasar yang memiliki nilai rendah ketika aset tersebut masih dalam kondisi baru. Penilaian ini berfokus pada nilai aset pendasar, bukan sekadar jumlah pembayaran sewa atau kemampuan keuangan perusahaan penyewa.
Contoh aset yang dapat memenuhi kriteria bernilai rendah antara lain:
- Komputer tablet dan komputer pribadi.
- Telepon atau perangkat komunikasi sederhana.
- Printer kecil dan perangkat kantor sejenis.
- Furnitur kantor berukuran kecil.
- Perlengkapan kerja sederhana yang dapat digunakan secara mandiri.
Daftar tersebut bukan berarti semua aset dalam kategori itu otomatis memenuhi pengecualian. Perusahaan tetap harus menilai karakteristik dan nilai aset yang disewa.
Sebagai contoh, laptop standar untuk karyawan dapat memenuhi kriteria aset bernilai rendah. Sebaliknya, mobil operasional umumnya tidak memenuhi kriteria tersebut karena nilai asetnya ketika baru relatif tinggi, meskipun biaya sewa bulanannya terlihat kecil.
Standar menekankan bahwa penilaian nilai rendah dilakukan secara absolut dan berdasarkan kondisi aset ketika baru. Oleh karena itu, ukuran perusahaan, tingkat pendapatan, atau materialitas sewa bagi perusahaan tertentu tidak menjadi satu-satunya dasar penilaian.
Mengapa Pengecualian Sewa Penting bagi Lessee?
Tanpa pengecualian, perusahaan perlu melakukan proses pengukuran dan pencatatan yang lebih kompleks untuk kontrak sewa yang masuk dalam ruang lingkup standar. Proses tersebut dapat mencakup penghitungan nilai kini pembayaran sewa, pengakuan aset hak-guna, pengakuan liabilitas sewa, penyusutan aset hak-guna, serta penghitungan beban bunga atas liabilitas sewa.
Bagi perusahaan yang memiliki banyak kontrak sewa bernilai kecil atau berjangka pendek, proses tersebut dapat meningkatkan beban administrasi akuntansi.
Pengecualian sewa jangka pendek dan aset bernilai rendah membantu menyederhanakan pencatatan. Perusahaan dapat mengakui pembayaran sewa sebagai beban tanpa harus mengakui aset hak-guna dan liabilitas sewa untuk kontrak yang memenuhi syarat dan telah dipilih menggunakan pengecualian.
Namun, pengecualian ini bukan berarti perusahaan bebas mengabaikan kontrak sewa. Perusahaan tetap perlu mengidentifikasi kontrak, menilai kelayakan pengecualian, menerapkan kebijakan secara konsisten, serta memenuhi ketentuan pengungkapan yang relevan.
Perbedaan Sewa Jangka Pendek dan Low-Value Lease
Sewa jangka pendek dan sewa aset bernilai rendah sama-sama menyediakan pilihan untuk menyederhanakan akuntansi bagi penyewa. Meskipun demikian, dasar penilaian dan cara penerapan kebijakannya berbeda.
Aspek | Sewa Jangka Pendek | Low-Value Lease |
| Dasar pengecualian | Masa sewa 12 bulan atau kurang | Nilai aset pendasar rendah ketika baru |
| Syarat opsi pembelian | Tidak boleh mengandung opsi pembelian | Penilaian berfokus pada nilai aset dan kriteria aset bernilai rendah |
| Masa sewa | Maksimal 12 bulan berdasarkan penilaian masa sewa | Tidak memiliki batas maksimal khusus berdasarkan pengecualian ini |
| Pemilihan kebijakan | Diterapkan berdasarkan kelas aset pendasar yang terkait | Dapat dipilih untuk setiap kontrak sewa |
| Contoh | Sewa ruang kegiatan selama beberapa bulan | Sewa laptop atau tablet yang memenuhi kriteria |
| Perlakuan jika pengecualian dipilih | Pembayaran sewa diakui sebagai beban | Pembayaran sewa diakui sebagai beban |
Perbedaan utamanya terletak pada alasan kontrak dapat memperoleh pengecualian. Sewa jangka pendek ditentukan berdasarkan masa sewa, sedangkan low-value lease ditentukan berdasarkan karakteristik dan nilai aset pendasar ketika baru.
Syarat Penerapan Pengecualian Sewa Jangka Pendek
1. Masa sewa tidak lebih dari 12 bulan
Kontrak harus memiliki masa sewa 12 bulan atau kurang pada tanggal permulaan sewa. Penilaian masa sewa perlu memperhitungkan opsi perpanjangan dan penghentian sesuai ketentuan standar.
2. Tidak terdapat opsi pembelian
Kontrak yang mengandung opsi pembelian atas aset pendasar tidak memenuhi definisi sewa jangka pendek, meskipun masa sewanya kurang dari 12 bulan.
3. Kebijakan diterapkan secara konsisten untuk kelas aset terkait
Pilihan pengecualian sewa jangka pendek dibuat berdasarkan kelas aset pendasar yang terkait. Kelas aset adalah pengelompokan aset dengan sifat dan penggunaan yang serupa dalam kegiatan operasional perusahaan.
Sebagai contoh, jika perusahaan memilih pengecualian untuk kelas aset kendaraan yang memenuhi syarat sewa jangka pendek, kebijakan tersebut perlu diterapkan secara konsisten pada kontrak lain dalam kelas aset yang sama dan memenuhi kriteria.
4. Perubahan kontrak dievaluasi kembali
Apabila kontrak mengalami modifikasi atau masa sewa berubah, perusahaan perlu menilai kembali perlakuan akuntansinya. Berdasarkan ketentuan pengecualian sewa jangka pendek, modifikasi sewa atau perubahan masa sewa tertentu dapat menyebabkan kontrak diperlakukan sebagai sewa baru untuk tujuan penerapan standar.
Karena itu, perusahaan sebaiknya mendokumentasikan perubahan kontrak, opsi yang tersedia, serta dasar penentuan masa sewanya.
Syarat Penerapan Pengecualian Low-Value Lease
1. Aset dinilai berdasarkan kondisi ketika baru
Penentuan nilai rendah mengacu pada nilai aset ketika masih baru, bukan nilai buku aset bekas atau besarnya pembayaran sewa per bulan.
Standar tidak menjadikan satu batas harga universal dalam PSAK sebagai satu-satunya penentu untuk seluruh keadaan. Perusahaan perlu menggunakan pertimbangan yang sesuai dengan pedoman standar dan mendokumentasikan dasar penilaiannya.
2. Aset dapat memberikan manfaat secara mandiri
Aset pendasar perlu dapat memberikan manfaat dari penggunaannya sendiri atau bersama sumber daya lain yang tersedia bagi penyewa.
3. Aset tidak sangat bergantung pada aset lain
Aset tidak memenuhi kriteria jika memiliki ketergantungan atau keterkaitan yang sangat tinggi dengan aset lain. Komponen yang hanya dapat digunakan bersama mesin khusus, misalnya, belum tentu memenuhi kriteria meskipun harga komponennya relatif murah.
4. Pilihan dapat ditentukan per kontrak
Berbeda dari sewa jangka pendek, pengecualian aset bernilai rendah dapat dipilih untuk setiap kontrak sewa. Dengan demikian, perusahaan dapat menilai dan mendokumentasikan keputusan untuk masing-masing kontrak yang memenuhi kriteria.
5. Perhatikan rencana menyewakan kembali aset
Jika penyewa menyewakan kembali atau memperkirakan akan menyewakan kembali aset tersebut, kontrak sewa utama tidak memenuhi kriteria pengecualian aset bernilai rendah sesuai pedoman standar.
Perlakuan Akuntansi Jika Pengecualian Digunakan
Ketika perusahaan memilih pengecualian yang memenuhi persyaratan, pembayaran sewa diakui sebagai beban selama masa sewa. Pengakuan tersebut biasanya dilakukan dengan metode garis lurus, kecuali terdapat dasar sistematis lain yang lebih tepat untuk menggambarkan pola manfaat yang diperoleh penyewa.
Rumus sederhana untuk menghitung beban sewa per periode dengan metode garis lurus adalah:
Beban sewa per periode = Total pembayaran sewa selama masa sewa ÷ Jumlah periode masa sewa
Rumus tersebut dapat digunakan apabila pembayaran sewa relatif merata dan tidak terdapat unsur lain yang memerlukan perlakuan berbeda.
Contohnya, perusahaan menyewa perlengkapan kantor selama 10 bulan dengan total pembayaran Rp20.000.000. Kontrak memenuhi syarat pengecualian dan perusahaan memilih untuk menerapkannya. Dengan asumsi beban diakui secara merata, perhitungan beban sewanya adalah:
Total pembayaran sewa = Rp20.000.000
Masa sewa = 10 bulan
Beban sewa per bulan = Rp20.000.000 ÷ 10
Beban sewa per bulan = Rp2.000.000
Dengan demikian, perusahaan mengakui beban sewa sebesar Rp2.000.000 setiap bulan selama masa sewa.
Perhitungan tersebut merupakan ilustrasi sederhana. Jika kontrak memiliki insentif sewa, pembayaran yang tidak merata, atau ketentuan lain yang memengaruhi pengakuan beban, perusahaan perlu menyesuaikan perhitungannya.
Contoh Jurnal Sewa Jangka Pendek dan Low-Value Lease
Pencatatan jurnal bergantung pada waktu pembayaran dan pengakuan beban. Berikut dua ilustrasi yang dapat digunakan untuk memahami pencatatan dasar.
Contoh 1: Sewa dibayar langsung
PT Mitra Sejahtera menyewa 10 unit laptop untuk kebutuhan operasional selama satu bulan. Kontrak memenuhi kriteria pengecualian aset bernilai rendah dan perusahaan memilih menggunakan pengecualian tersebut. Total pembayaran sewa untuk bulan berjalan adalah Rp5.000.000 dan dibayar secara tunai.
Jurnal saat pembayaran dan pengakuan beban:
Akun | Debit | Kredit |
| Beban Sewa Peralatan Kantor | Rp5.000.000 | — |
| Kas/Bank | — | Rp5.000.000 |
| Total | Rp5.000.000 | Rp5.000.000 |
Jurnal tersebut menunjukkan bahwa beban sewa bertambah di sisi debit, sedangkan kas atau bank berkurang di sisi kredit.
Contoh 2: Beban sewa diakui sebelum pembayaran
PT Mitra Sejahtera menyewa ruang kerja sementara selama tiga bulan dengan total biaya Rp12.000.000. Kontrak memenuhi syarat pengecualian sewa jangka pendek dan perusahaan memilih menerapkannya. Pembayaran dilakukan pada akhir masa sewa.
Dengan asumsi beban diakui secara merata, perhitungan beban sewa per bulan adalah:
Beban sewa per bulan = Rp12.000.000 ÷ 3
Beban sewa per bulan = Rp4.000.000
Pada akhir bulan pertama, perusahaan mengakui beban yang sudah terjadi meskipun pembayaran belum dilakukan.
Jurnal pengakuan beban pada akhir bulan:
Akun | Debit | Kredit |
| Beban Sewa | Rp4.000.000 | — |
| Utang Sewa/Akrual Beban | — | Rp4.000.000 |
| Total | Rp4.000.000 | Rp4.000.000 |
Jurnal yang sama dibuat pada akhir bulan kedua dan ketiga jika kondisi kontrak serta pola pengakuan bebannya tetap sama.
Ketika seluruh pembayaran sebesar Rp12.000.000 dilakukan setelah bulan ketiga, jurnal pelunasannya adalah:
Akun | Debit | Kredit |
| Utang Sewa/Akrual Beban | Rp12.000.000 | — |
| Kas/Bank | — | Rp12.000.000 |
| Total | Rp12.000.000 | Rp12.000.000 |
Jurnal tersebut melunasi kewajiban yang sebelumnya diakui dan mencatat pengeluaran kas. Perusahaan tidak mengakui beban yang sama untuk kedua kalinya ketika pembayaran dilakukan, karena beban sudah dicatat selama masa sewa.
Perbedaan Jurnal Sewa yang Mendapat Pengecualian dan Sewa yang Dikapitalisasi
Penting untuk membedakan pencatatan sewa yang menggunakan pengecualian dengan sewa yang harus diakui sebagai aset hak-guna dan liabilitas sewa.
Pada sewa yang memenuhi kriteria pengecualian dan dipilih untuk menggunakan pengecualian, pembayaran sewa diakui sebagai beban selama masa sewa. Perusahaan tidak mengakui aset hak-guna dan liabilitas sewa untuk kontrak tersebut berdasarkan model pengakuan sewa umum.
Sementara itu, pada sewa yang tidak menggunakan pengecualian, perusahaan pada umumnya mengakui aset hak-guna dan liabilitas sewa pada tanggal permulaan sewa. Selanjutnya, perusahaan mencatat penyusutan aset hak-guna, beban bunga atas liabilitas sewa, serta pembayaran liabilitas sesuai ketentuan standar.
Oleh karena itu, perusahaan tidak seharusnya menggunakan jurnal beban sewa langsung hanya karena nilai pembayaran bulanannya kecil. Kelayakan pengecualian harus dinilai berdasarkan karakteristik kontrak dan aset yang disewa.
Pengungkapan dalam Laporan Keuangan
Penggunaan pengecualian tidak menghilangkan seluruh kewajiban pengungkapan. Perusahaan tetap perlu memperhatikan persyaratan standar mengenai informasi sewa dalam catatan atas laporan keuangan.
Informasi yang relevan antara lain mencakup penggunaan pengecualian sewa jangka pendek, penggunaan pengecualian aset bernilai rendah, serta jumlah beban sewa terkait yang perlu diungkapkan sesuai ketentuan yang berlaku.
Pengungkapan tersebut membantu pengguna laporan keuangan memahami biaya sewa yang diakui sebagai beban dan kontrak yang tidak menghasilkan pengakuan aset hak-guna serta liabilitas sewa dalam laporan posisi keuangan.
Perusahaan sebaiknya menyimpan dokumen kontrak, rincian pembayaran, penilaian masa sewa, pertimbangan nilai aset ketika baru, dan dasar pemilihan kebijakan akuntansi. Dokumentasi ini dapat membantu proses pemeriksaan internal maupun audit eksternal.
Kapan Pengecualian Ini Dapat Digunakan?
Pengecualian sewa jangka pendek dapat dipertimbangkan ketika perusahaan menyewa ruang kegiatan, tempat kerja sementara, atau aset lain untuk masa sewa yang memenuhi kriteria maksimal 12 bulan tanpa opsi pembelian.
Sementara itu, pengecualian aset bernilai rendah dapat dipertimbangkan untuk kontrak sewa perangkat kerja dan perlengkapan kantor yang memenuhi kriteria nilai serta karakteristik aset pendasar.
Sebelum menerapkan pengecualian, perusahaan sebaiknya melakukan langkah-langkah berikut:
- Mengidentifikasi seluruh kontrak sewa yang relevan.
- Menentukan masa sewa dengan mempertimbangkan opsi perpanjangan dan penghentian.
- Memeriksa apakah kontrak mengandung opsi pembelian untuk penilaian sewa jangka pendek.
- Menilai nilai aset pendasar ketika baru untuk pengecualian aset bernilai rendah.
- Menetapkan dan mendokumentasikan kebijakan yang dipilih sesuai ketentuan standar.
- Mencatat beban sewa sesuai pola pengakuan yang tepat.
- Memastikan pengungkapan dalam catatan atas laporan keuangan telah dipenuhi.
Langkah tersebut membantu perusahaan menerapkan pengecualian secara konsisten dan mengurangi risiko kesalahan dalam pencatatan transaksi sewa.
Kesimpulan
Sewa jangka pendek dan low-value lease merupakan dua pengecualian opsional dalam standar akuntansi sewa yang dapat menyederhanakan pencatatan bagi penyewa. Sewa jangka pendek ditentukan berdasarkan masa sewa maksimal 12 bulan tanpa opsi pembelian, sedangkan low-value lease dinilai berdasarkan nilai aset pendasar ketika baru serta karakteristik penggunaannya.
Apabila kontrak memenuhi kriteria dan perusahaan memilih menerapkan pengecualian, pembayaran sewa dapat diakui sebagai beban selama masa sewa tanpa mengakui aset hak-guna dan liabilitas sewa berdasarkan model pengakuan umum. Meskipun lebih sederhana, perusahaan tetap harus memperhatikan konsistensi kebijakan, perubahan kontrak, ketepatan jurnal, dan pengungkapan laporan keuangan.
Dengan memahami perbedaan kedua pengecualian tersebut, perusahaan dapat menentukan perlakuan akuntansi yang sesuai dengan karakteristik transaksi dan menyajikan informasi keuangan secara lebih andal.
Referensi
- Ikatan Akuntan Indonesia (IAI). PSAK 73: Sewa — informasi standar dan akses melalui PSAK Umum. https://web.iaiglobal.or.id/PSAK-Umum/84
Ikatan Akuntan Indonesia - Ikatan Akuntan Indonesia (IAI). Draf Eksposur PSAK 73: Sewa — ketentuan pengecualian sewa jangka pendek dan aset pendasar bernilai rendah, termasuk paragraf 5–8 dan PP03–PP08. https://web.iaiglobal.or.id/v03/files/file_sak/exposure-draft/de_psak_73-sewa.pdf
IAI Global - IFRS Foundation. IFRS 16 Leases — tujuan dan prinsip pengakuan aset serta liabilitas sewa oleh penyewa. https://www.ifrs.org/issued-standards/list-of-standards/ifrs-16-leases/
IFRS 16 Leases - Otoritas Jasa Keuangan (OJK). FAQ SEOJK Nomor 25/POJK.04/2021 — penjelasan masa sewa jangka pendek dan penerapan pengecualiannya. https://www.ojk.go.id/id/regulasi/Documents/Pages/Pedoman-Perlakuan-Akuntansi-Perusahaan-Efek/FAQ%20SEOJK%2025%20-%2004%20-%202021.pdf
OJK Portal - Mekari Jurnal. Sewa Jangka Pendek dan Low Value: Pengecualian Lessee dalam PSAK 73/116, Syarat, Jurnal, dan Contohnya. https://www.jurnal.id/id/blog/sewa-jangka-pendek-dan-low-value/
Mekari Jurnal
Recent Posts

Bagaimana Sistem SKS pada Program Kuliah... 22.11.2026/49 View

How Does Technology Make Daily Evaluation... 21.11.2026/79 View

Apa Strategi Menghadapi Kesenjangan antara Kompetensi... 21.11.2026/79 View

Mengapa Inventaris Aset Penting bagi Kelancaran... 21.11.2026/75 View
