

Total Asset Turnover (TATO): Pengertian, Rumus, Contoh, dan Cara Membacanya
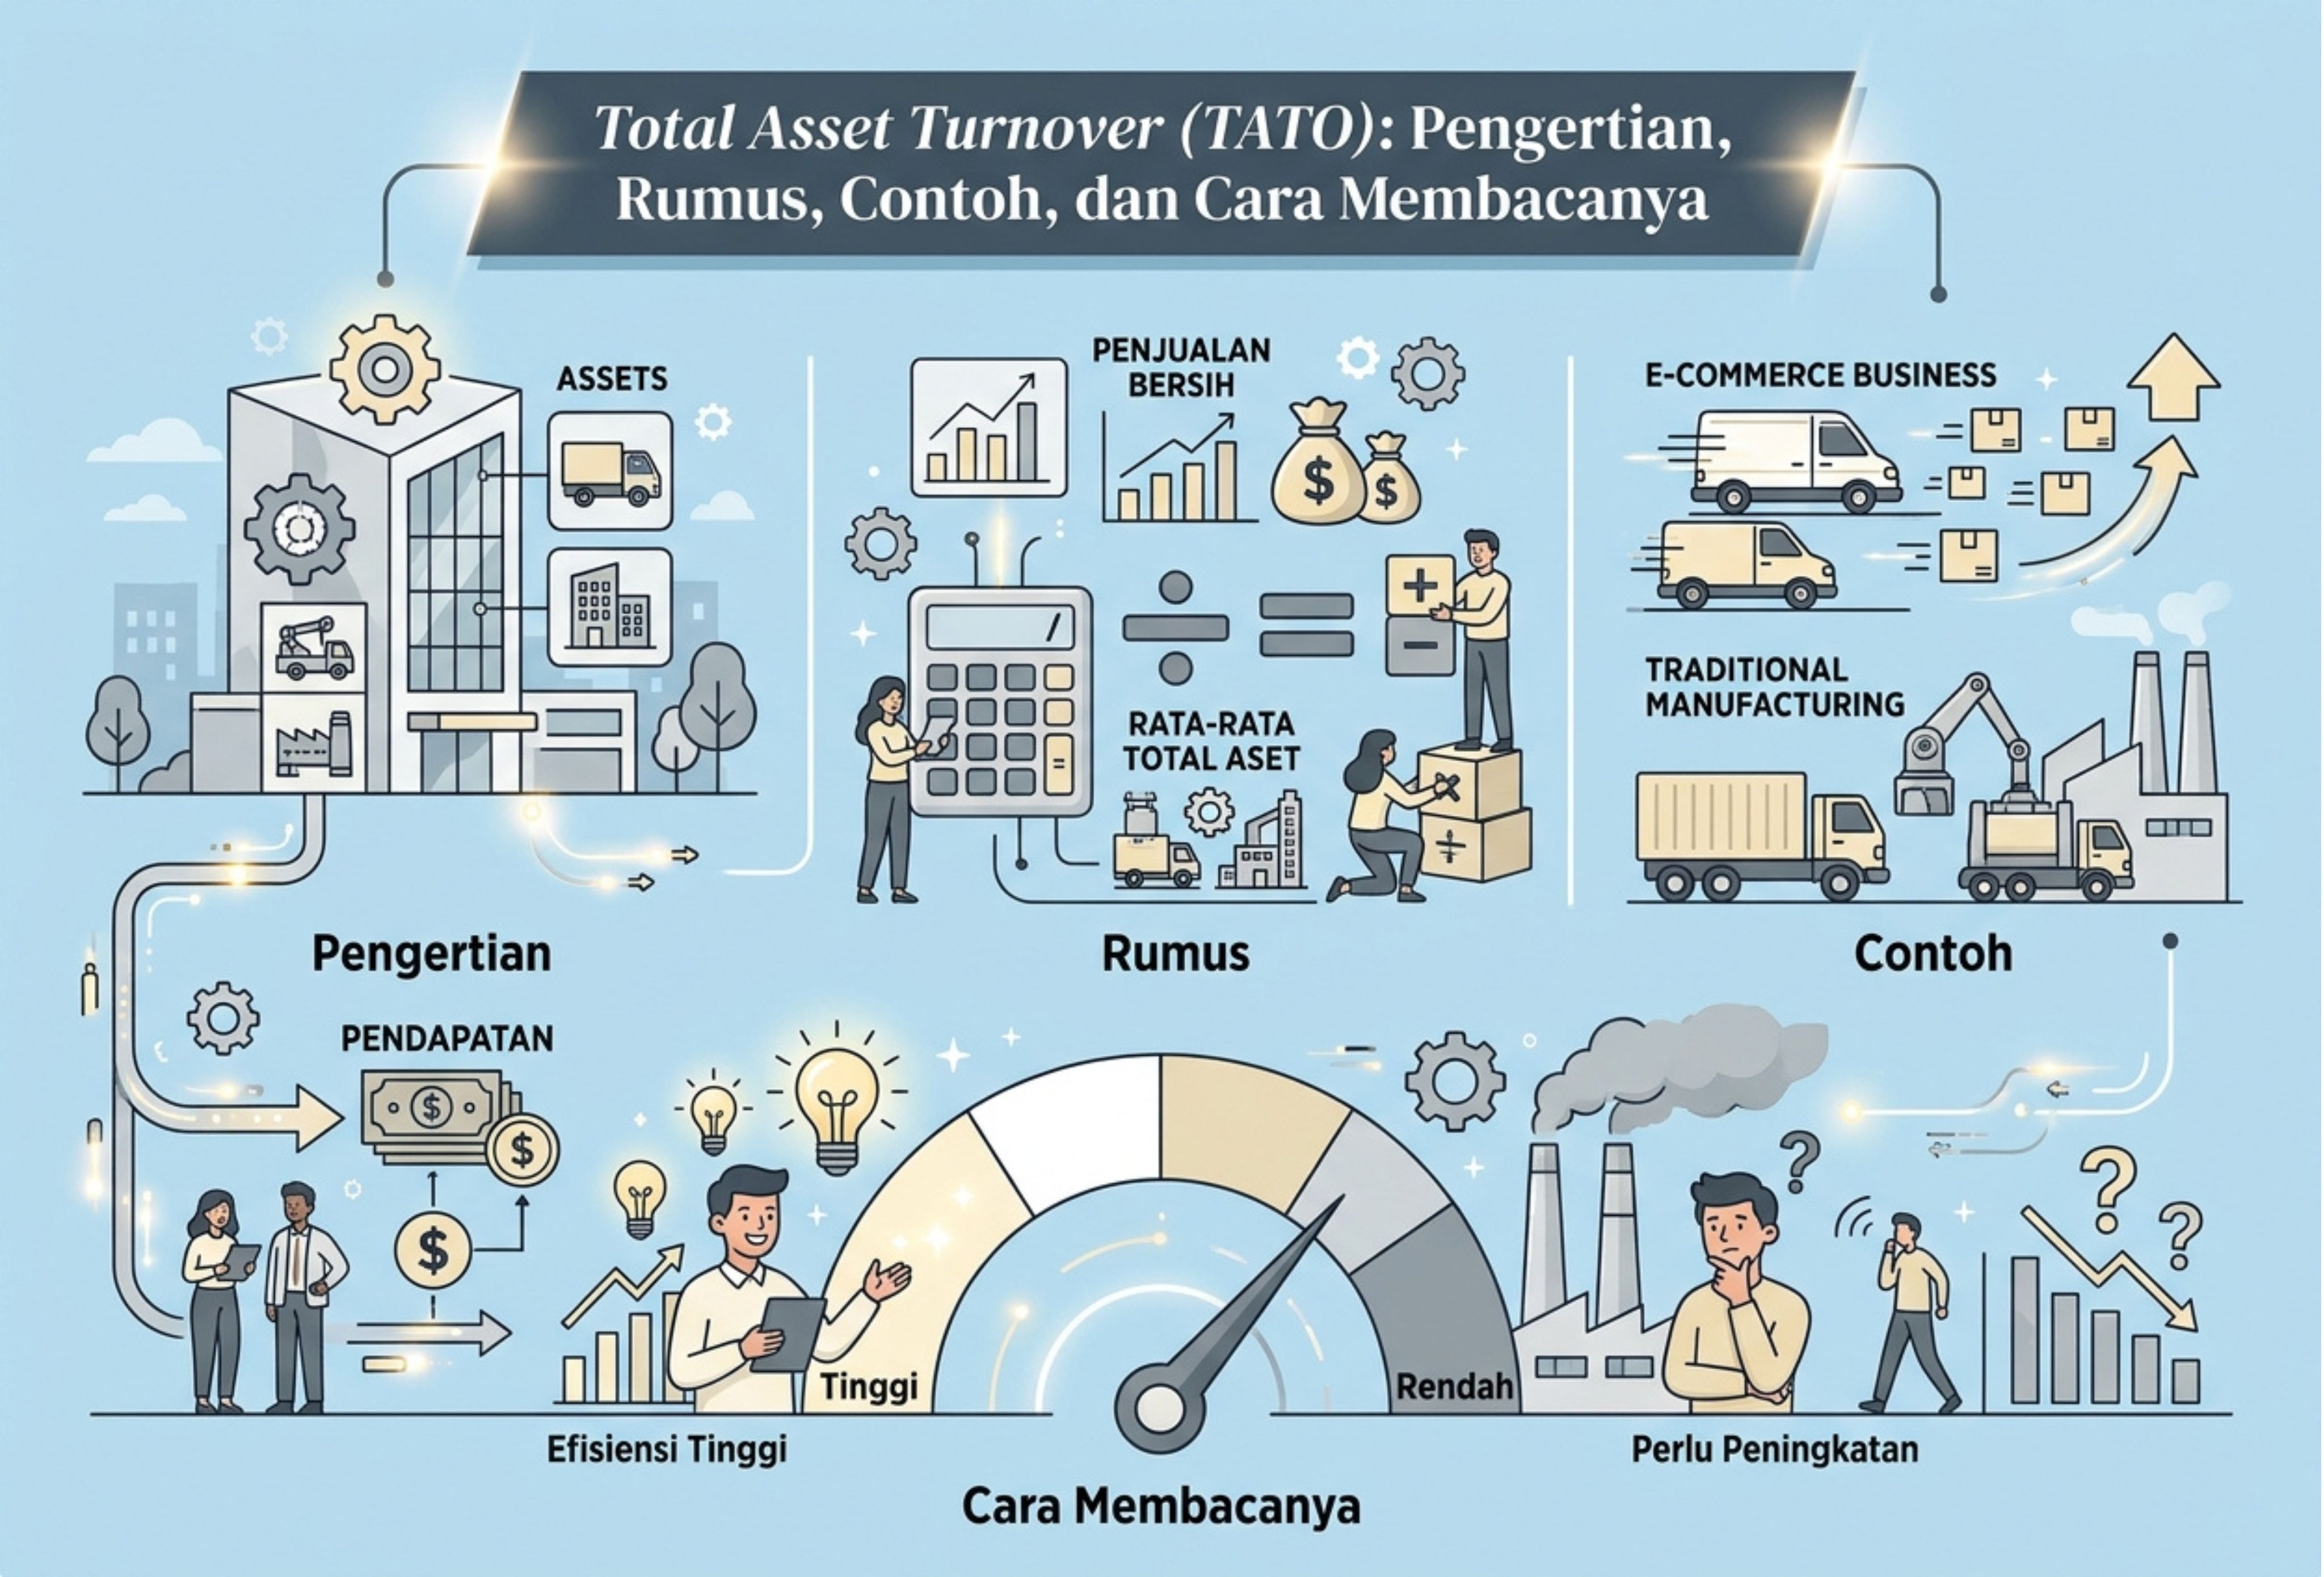
Total Asset Turnover (TATO) adalah rasio keuangan yang digunakan untuk mengukur efektivitas perusahaan dalam memanfaatkan seluruh aset yang dimiliki untuk menghasilkan penjualan. Rasio ini membantu manajemen, investor, dan pihak lain yang berkepentingan dalam menilai apakah aset perusahaan telah digunakan secara optimal untuk mendukung kegiatan operasional dan memperoleh pendapatan.
Dalam menjalankan bisnis, perusahaan membutuhkan berbagai aset, seperti kas, persediaan, piutang usaha, mesin, gedung, dan kendaraan. Namun, kepemilikan aset dalam jumlah besar tidak selalu menunjukkan kinerja yang baik. Perusahaan juga perlu memastikan bahwa aset tersebut mampu memberikan kontribusi terhadap penjualan. Oleh karena itu, TATO menjadi salah satu indikator yang dapat digunakan untuk mengevaluasi efisiensi pemanfaatan sumber daya perusahaan.
Pengertian Total Asset Turnover (TATO)
Total Asset Turnover merupakan rasio aktivitas yang menunjukkan hubungan antara penjualan bersih dan total aset perusahaan selama periode tertentu. Rasio ini menggambarkan jumlah penjualan yang dapat dihasilkan dari setiap satu satuan nilai aset yang digunakan perusahaan. Konsep tersebut sejalan dengan penjelasan Corporate Finance Institute dan OpenStax mengenai fungsi rasio perputaran aset dalam analisis laporan keuangan.
TATO umumnya dihitung menggunakan penjualan bersih dibagi rata-rata total aset. Penggunaan rata-rata aset bertujuan untuk memberikan gambaran yang lebih representatif karena jumlah aset perusahaan dapat berubah selama periode berjalan. Perubahan tersebut bisa terjadi akibat pembelian peralatan, penambahan persediaan, penjualan aset, atau aktivitas investasi lainnya.
Rasio ini tidak secara langsung mengukur laba yang diperoleh perusahaan. TATO lebih berfokus pada kemampuan aset dalam menghasilkan penjualan. Dengan demikian, perusahaan yang memiliki TATO tinggi belum tentu memperoleh keuntungan lebih besar karena tingkat biaya dan margin laba juga memengaruhi hasil akhirnya.
Rumus Total Asset Turnover
Rumus yang umum digunakan untuk menghitung Total Asset Turnover adalah sebagai berikut.
TATO = Penjualan Bersih ÷ Rata-rata Total Aset
Sementara itu, rata-rata total aset dapat dihitung dengan rumus:
Rata-rata Total Aset = (Total Aset Awal Periode + Total Aset Akhir Periode) ÷ 2
Penjualan bersih merupakan pendapatan dari penjualan setelah dikurangi retur penjualan, potongan penjualan, dan pengurang penjualan lain yang relevan. Angka ini biasanya diperoleh dari laporan laba rugi.
Adapun total aset awal periode dapat diambil dari laporan posisi keuangan pada awal tahun atau saldo akhir periode sebelumnya. Total aset akhir periode merupakan jumlah seluruh aset yang tercatat pada akhir periode pelaporan.
Dalam analisis tertentu, total aset akhir periode dapat digunakan sebagai penyebut. Namun, penggunaan rata-rata total aset umumnya lebih tepat untuk membandingkan penjualan selama satu periode dengan sumber daya yang digunakan sepanjang periode tersebut.
Contoh Perhitungan Total Asset Turnover
Untuk memahami penerapan rumus TATO, perhatikan contoh berikut.
PT Maju Sejahtera memiliki data keuangan selama tahun 2025 sebagai berikut:
- Penjualan bersih: Rp1.200.000.000
- Total aset awal tahun: Rp800.000.000
- Total aset akhir tahun: Rp1.000.000.000
Langkah pertama adalah menghitung rata-rata total aset perusahaan.
Rata-rata total aset = (Rp800.000.000 + Rp1.000.000.000) ÷ 2
Rata-rata total aset = Rp900.000.000
Langkah berikutnya adalah menghitung TATO menggunakan penjualan bersih dan rata-rata total aset.
TATO = Rp1.200.000.000 ÷ Rp900.000.000
TATO = 1,33 kali
Berdasarkan perhitungan tersebut, PT Maju Sejahtera memiliki rasio Total Asset Turnover sebesar 1,33 kali. Artinya, setiap Rp1 aset rata-rata yang digunakan perusahaan menghasilkan sekitar Rp1,33 penjualan bersih selama tahun 2025.
Hasil tersebut menunjukkan hubungan antara aset dan penjualan, bukan besarnya keuntungan yang diperoleh perusahaan. Untuk mengetahui profitabilitas, diperlukan analisis tambahan menggunakan rasio seperti net profit margin atau Return on Assets (ROA).
Cara Membaca dan Menginterpretasikan TATO
TATO perlu dianalisis dengan mempertimbangkan kondisi perusahaan, karakteristik industri, dan perubahan kinerja dari waktu ke waktu. Berikut beberapa cara membaca rasio tersebut.
1. TATO Tinggi
TATO yang relatif tinggi dapat menunjukkan bahwa perusahaan mampu menghasilkan penjualan lebih besar dibandingkan dengan nilai aset yang digunakan. Kondisi ini bisa mencerminkan pemanfaatan kapasitas produksi yang baik, pengelolaan persediaan yang efisien, atau strategi penjualan yang efektif.
Meskipun demikian, rasio yang tinggi tidak selalu berarti perusahaan berada dalam kondisi terbaik. Perusahaan mungkin memiliki aset yang sudah menua, kapasitas yang terlalu terbatas, atau margin keuntungan yang rendah. Oleh karena itu, hasil perhitungan tetap perlu dikaji bersama indikator keuangan lainnya.
2. TATO Rendah
TATO yang relatif rendah dapat mengindikasikan bahwa aset belum dimanfaatkan secara optimal untuk menghasilkan penjualan. Penyebabnya bisa berupa persediaan yang menumpuk, piutang yang sulit tertagih, fasilitas produksi yang kurang digunakan, atau penurunan permintaan pasar.
Namun, rasio rendah juga dapat terjadi karena perusahaan baru melakukan investasi besar yang belum menghasilkan penjualan secara maksimal. Dalam situasi tersebut, penilaian perlu mempertimbangkan waktu investasi dan manfaat ekonominya dalam jangka panjang.
3. Membandingkan TATO Antarperiode
Perusahaan sebaiknya membandingkan TATO selama beberapa periode untuk mengetahui arah perkembangannya. Apabila rasio meningkat secara konsisten, hal tersebut dapat menjadi indikasi bahwa kemampuan aset dalam menghasilkan penjualan membaik.
Sebaliknya, penurunan TATO perlu ditelusuri lebih lanjut untuk mengetahui apakah penyebabnya berasal dari penurunan penjualan, pertumbuhan aset yang lebih cepat daripada penjualan, atau perubahan strategi bisnis.
4. Membandingkan dengan Perusahaan Sejenis
Tidak terdapat satu angka TATO yang ideal untuk seluruh jenis usaha. Perusahaan ritel, misalnya, dapat memiliki perputaran aset yang relatif tinggi karena karakteristik bisnisnya. Sementara itu, perusahaan manufaktur, transportasi, atau telekomunikasi mungkin membutuhkan investasi aset tetap yang besar sehingga rasio perputaran asetnya cenderung lebih rendah.
Oleh sebab itu, perbandingan TATO sebaiknya dilakukan terhadap perusahaan dalam industri yang sama atau dengan model bisnis yang sebanding. Pendekatan ini membantu menghasilkan interpretasi yang lebih relevan.
Faktor yang Memengaruhi Total Asset Turnover
Beberapa faktor dapat memengaruhi tinggi atau rendahnya TATO perusahaan.
Pertama, tingkat penjualan. Peningkatan penjualan bersih dengan jumlah aset yang relatif stabil dapat meningkatkan rasio. Sebaliknya, penurunan penjualan dapat menekan TATO.
Kedua, pengelolaan aset. Aset yang tidak produktif atau jarang digunakan dapat menambah nilai total aset tanpa memberikan kontribusi penjualan yang sebanding.
Ketiga, manajemen persediaan dan piutang. Persediaan yang terlalu lama tersimpan dan penagihan piutang yang lambat dapat menjadi tanda adanya kendala operasional yang perlu dievaluasi.
Keempat, strategi investasi. Pembelian mesin, pembangunan fasilitas, atau pembukaan cabang baru dapat meningkatkan jumlah aset. Jika investasi tersebut belum menghasilkan penjualan, TATO dapat menurun sementara.
Kelima, karakteristik industri. Setiap sektor usaha memiliki kebutuhan aset dan pola penjualan yang berbeda. Perbedaan ini membuat TATO harus dibaca sesuai konteks bisnisnya.
Cara Meningkatkan Total Asset Turnover
Perusahaan dapat meningkatkan TATO dengan mengoptimalkan penjualan dan penggunaan aset secara bersamaan. Upaya yang dapat dilakukan antara lain memperbaiki strategi pemasaran, meningkatkan produktivitas fasilitas, mengendalikan persediaan, mempercepat penagihan piutang, serta mengevaluasi aset yang tidak lagi mendukung kegiatan operasional.
Perusahaan juga perlu menilai kelayakan investasi sebelum menambah aset baru. Setiap investasi sebaiknya memiliki tujuan yang jelas dan didukung perkiraan kontribusi terhadap penjualan maupun arus kas.
Peningkatan TATO tidak seharusnya dilakukan hanya dengan mengurangi aset secara sembarangan. Pelepasan aset produktif yang masih dibutuhkan justru dapat menghambat operasional dan menurunkan kemampuan perusahaan dalam memenuhi permintaan pelanggan. Karena itu, keputusan perlu mempertimbangkan efisiensi sekaligus keberlanjutan bisnis.
Kesimpulan
Total Asset Turnover (TATO) merupakan rasio aktivitas yang digunakan untuk menilai seberapa efektif perusahaan memanfaatkan asetnya dalam menghasilkan penjualan. Rasio ini dihitung dengan membagi penjualan bersih dengan rata-rata total aset selama periode tertentu.
TATO yang relatif tinggi dapat menunjukkan penggunaan aset yang efisien, sedangkan TATO yang rendah dapat menjadi sinyal perlunya evaluasi. Namun, hasilnya tidak boleh ditafsirkan secara terpisah karena karakteristik industri, strategi investasi, dan tingkat keuntungan perusahaan juga perlu dipertimbangkan.
Dengan menganalisis TATO bersama rasio keuangan lainnya dan membandingkannya dengan kinerja periode sebelumnya serta perusahaan sejenis, manajemen dan investor dapat memperoleh gambaran yang lebih menyeluruh mengenai efektivitas pemanfaatan aset perusahaan.
Daftar Referensi
- Corporate Finance Institute. Asset Turnover Ratio. Membahas definisi, rumus, contoh, dan interpretasi rasio perputaran aset.
- OpenStax. A Financial Statement Analysis – Principles of Accounting, Volume 1. Menjelaskan penggunaan rata-rata total aset dan contoh perhitungan TATO.
- OpenStax. Operating Efficiency Ratios. Menguraikan hubungan penjualan bersih dan rata-rata total aset dalam pengukuran efisiensi.
- Jurnal by Mekari. Total Asset Turnover (TATO): Pengertian, Rumus, Contoh, dan Cara Membacanya. Referensi berbahasa Indonesia mengenai perhitungan dan interpretasi TATO.
- AccountingCoach. What Is the Total Asset Turnover Ratio?. Menjelaskan konsep rasio, contoh, dan pentingnya membandingkan perusahaan sejenis.
AccountingCoach.com - Open University. Financial Statement Analysis and Interpretation: Asset Utilisation Ratio. Menjelaskan rasio pemanfaatan aset sebagai ukuran efisiensi menghasilkan pendapatan.
Recent Posts

Bagaimana Sistem SKS pada Program Kuliah... 22.11.2026/49 View

How Does Technology Make Daily Evaluation... 21.11.2026/79 View

Apa Strategi Menghadapi Kesenjangan antara Kompetensi... 21.11.2026/79 View

Mengapa Inventaris Aset Penting bagi Kelancaran... 21.11.2026/75 View
